Points clés
Le premier trimestre 2026 a vu la publication successive des rapports majeurs sur le marché de l'art : le Art Basel & UBS Global Art Market Report, le Intelligence Report d'Artnet et l'analyse annuelle d'Artprice. Pris individuellement, chacun ne livre qu'une vision partielle. Ensemble, ils soulèvent une question récurrente : le segment le plus à même de stimuler la croissance du marché de l'art est également celui qui subit la plus forte pression. Et si les estampes d'artistes blue chip sont censées apporter une partie de la réponse, pourquoi le milieu de gamme peine-t-il toujours à trouver son équilibre ?
Le marché se reconstruit – mais pas en son milieu
L'un des indicateurs les plus révélateurs du dernier Intelligence Report d'Artnet n'était ni une fourchette de prix, ni un total de ventes. Il s'agissait d'une tendance : sur le haut du marché, les ventes privées et les enchères sur invitation se multiplient – hors calendrier, hors système, et délibérément soustraites à la transparence du modèle traditionnel des maisons de ventes. Qu'il s'agisse des grandes maisons ou de conseillers indépendants, de nouvelles infrastructures sont mises en place pour répondre aux besoins d'un cercle restreint d'acheteurs extrêmement fortunés, privilégiant de plus en plus la discrétion à la compétition publique. Le haut de gamme innove. Il découvre de nouveaux mécanismes, de nouveaux formats, de nouvelles façons de réaliser des transactions. C'est à cela que ressemble un segment bénéficiant d'une confiance structurelle.
À l'entrée de gamme, le constat est également celui d'une dynamique positive : participation élargie, volumes de transactions en hausse et arrivée de jeunes collectionneurs sur le marché. Ces deux segments possèdent une narration propre. Le milieu de marché – la tranche comprise entre 50 000 et 1 million de dollars, qui représente la majorité des transactions significatives en volume – ne bénéficie quant à lui ni de cette innovation, ni de cet élan. Les données des rapports de ce trimestre en expliquent les raisons.
Une reprise dont le marché intermédiaire a été exclu
Le Artnet Intelligence Report – qui suit les résultats des ventes aux enchères d'œuvres d'art internationales – a enregistré une augmentation de 13 % des ventes mondiales aux enchères d'œuvres d'art, atteignant 11,7 milliards de dollars en 2025. Le Art Basel/UBS Global Art Market Report, s'appuyant sur les données des foires d'art, des ventes aux enchères et des sondages directs auprès des marchands, a enregistré une croissance annuelle de 4 % sur l'ensemble du marché de l'art, pour un total de 59,6 milliards de dollars. Si le périmètre diffère sensiblement, la physionomie de la reprise décrite par ces deux rapports est cohérente : elle s'est opérée aux extrémités, et non au milieu.
Les données d'Artnet par tranches de prix viennent le préciser. Le segment compris entre 1 million et 10 millions de dollars a progressé de 21 %. La catégorie des œuvres à plus de 10 millions de dollars a enregistré une hausse de 36 %. La tranche de 100 000 à 1 million de dollars – le haut du marché intermédiaire – n'a connu qu'une croissance de 6 %. En dessous de 100 000 dollars, la croissance annuelle a été inférieure à 1 %. La reprise s'est concentrée sur le segment immédiatement supérieur au marché intermédiaire, porté par une offre exceptionnelle issue de successions. À elle seule, la collection Lauder chez Sotheby's a généré 531 millions de dollars, un volume de dépôts qui n'est ni prévisible ni reproductible. Alors que le segment haut de gamme a retrouvé 54 % de la valeur totale des ventes aux enchères (Art Basel/UBS Report), les segments intermédiaire et bas de gamme ont tous deux perdu des parts de marché. Le marché intermédiaire n'a pas participé à la reprise ; il a dû céder du terrain pour lui faire place.
Aux enchères, les œuvres vendues en dessous de 50 000 dollars ont représenté 95 % des transactions dans les grandes maisons de vente en 2025 (Art Basel/UBS Report), générant du volume sans valeur. Le marché est dynamique aux deux extrémités pour des raisons très différentes. Le milieu se trouve pris entre deux types de dynamiques auxquelles il n'a pas accès – l'offre de trophées en haut, le volume de transactions en bas – et ne profite de l'une ni de l'autre.
Marges compressées et confiance en berne : le problème structurel du marché intermédiaire
Les données sur les marchands contenues dans le rapport Art Basel/UBS sur le marché de l'art mondial mettent en lumière la nature structurelle de cette situation. Il ne s'agit pas d'un segment ayant simplement connu une année difficile. C'est un segment dont les fondamentaux évoluent dans la mauvaise direction, malgré une hausse des ventes. Dans la tranche de 250 000 à 500 000 dollars, 45 % des marchands ont fait état d'une baisse de leurs marges en 2025, soit le niveau de rentabilité le plus faible de tout le marché. Le segment des marchands traitant des œuvres entre 500 000 et 1 million de dollars a été le seul à voir sa confiance reculer d'une année sur l'autre, la part des professionnels anticipant de meilleures ventes en 2026 passant de 51 % à 34 %. Au sommet du marché et pour l'entrée de gamme, le moral s'est amélioré. Au milieu, la tendance est inverse.
Ce qui empêche de réduire cette situation à une simple question cyclique, ce sont les données relatives au volume. La répartition des transactions aux enchères par nombre de lots n'a pratiquement pas évolué en vingt ans. La part du marché intermédiaire dans le volume de transactions est restée stable, alors même que sa part en valeur a décliné. Les acheteurs sont toujours présents. Ils effectuent des transactions. Ils dépensent simplement moins, sont évincés par la hausse des prix, ou ne trouvent pas de raisons suffisantes pour s'engager aux niveaux de prix qu'ils ciblent. Le marché intermédiaire est compressé plutôt qu'abandonné, ce qui constitue un problème structurellement plus complexe à résoudre qu'une simple faiblesse de la demande.
Le rapport Art Basel/UBS désigne directement la cause à long terme : le marché est devenu de plus en plus polarisé, et l'inflation a mécaniquement rehaussé le seuil du haut de gamme, entraînant vers le haut des œuvres qui, autrefois, se situaient confortablement dans le segment intermédiaire, non pas par un changement de la demande, mais par le prix. Le marché intermédiaire ne se contracte pas parce que les collectionneurs se sont désintéressés. Il se contracte parce que le marché qui l'entoure s'est restructuré de telle manière qu'il lui laisse moins d'espace pour opérer.
Estampes blue chip et marché intermédiaire : quel est l'état du segment ?
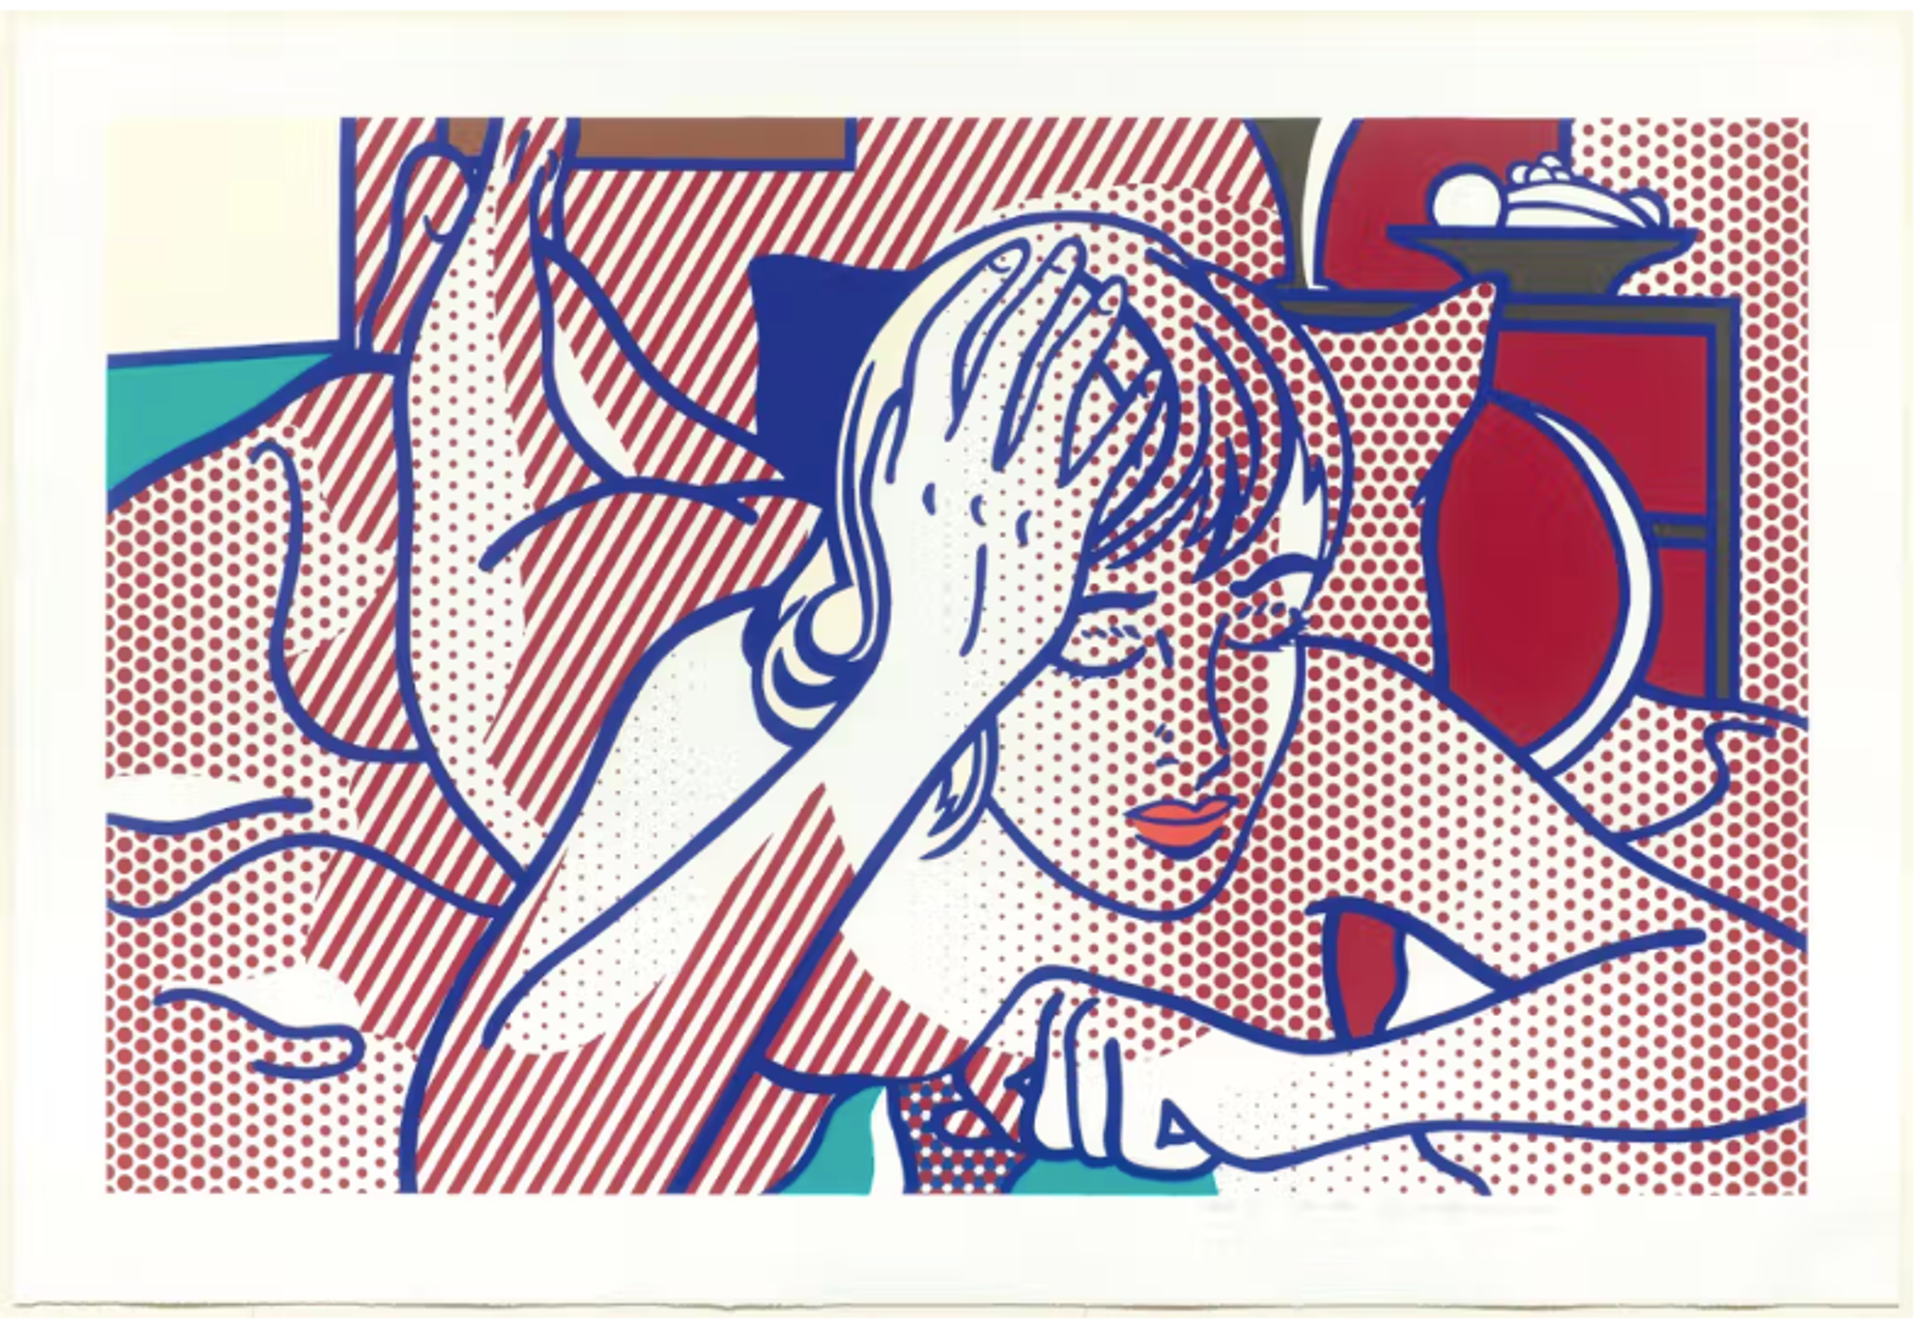
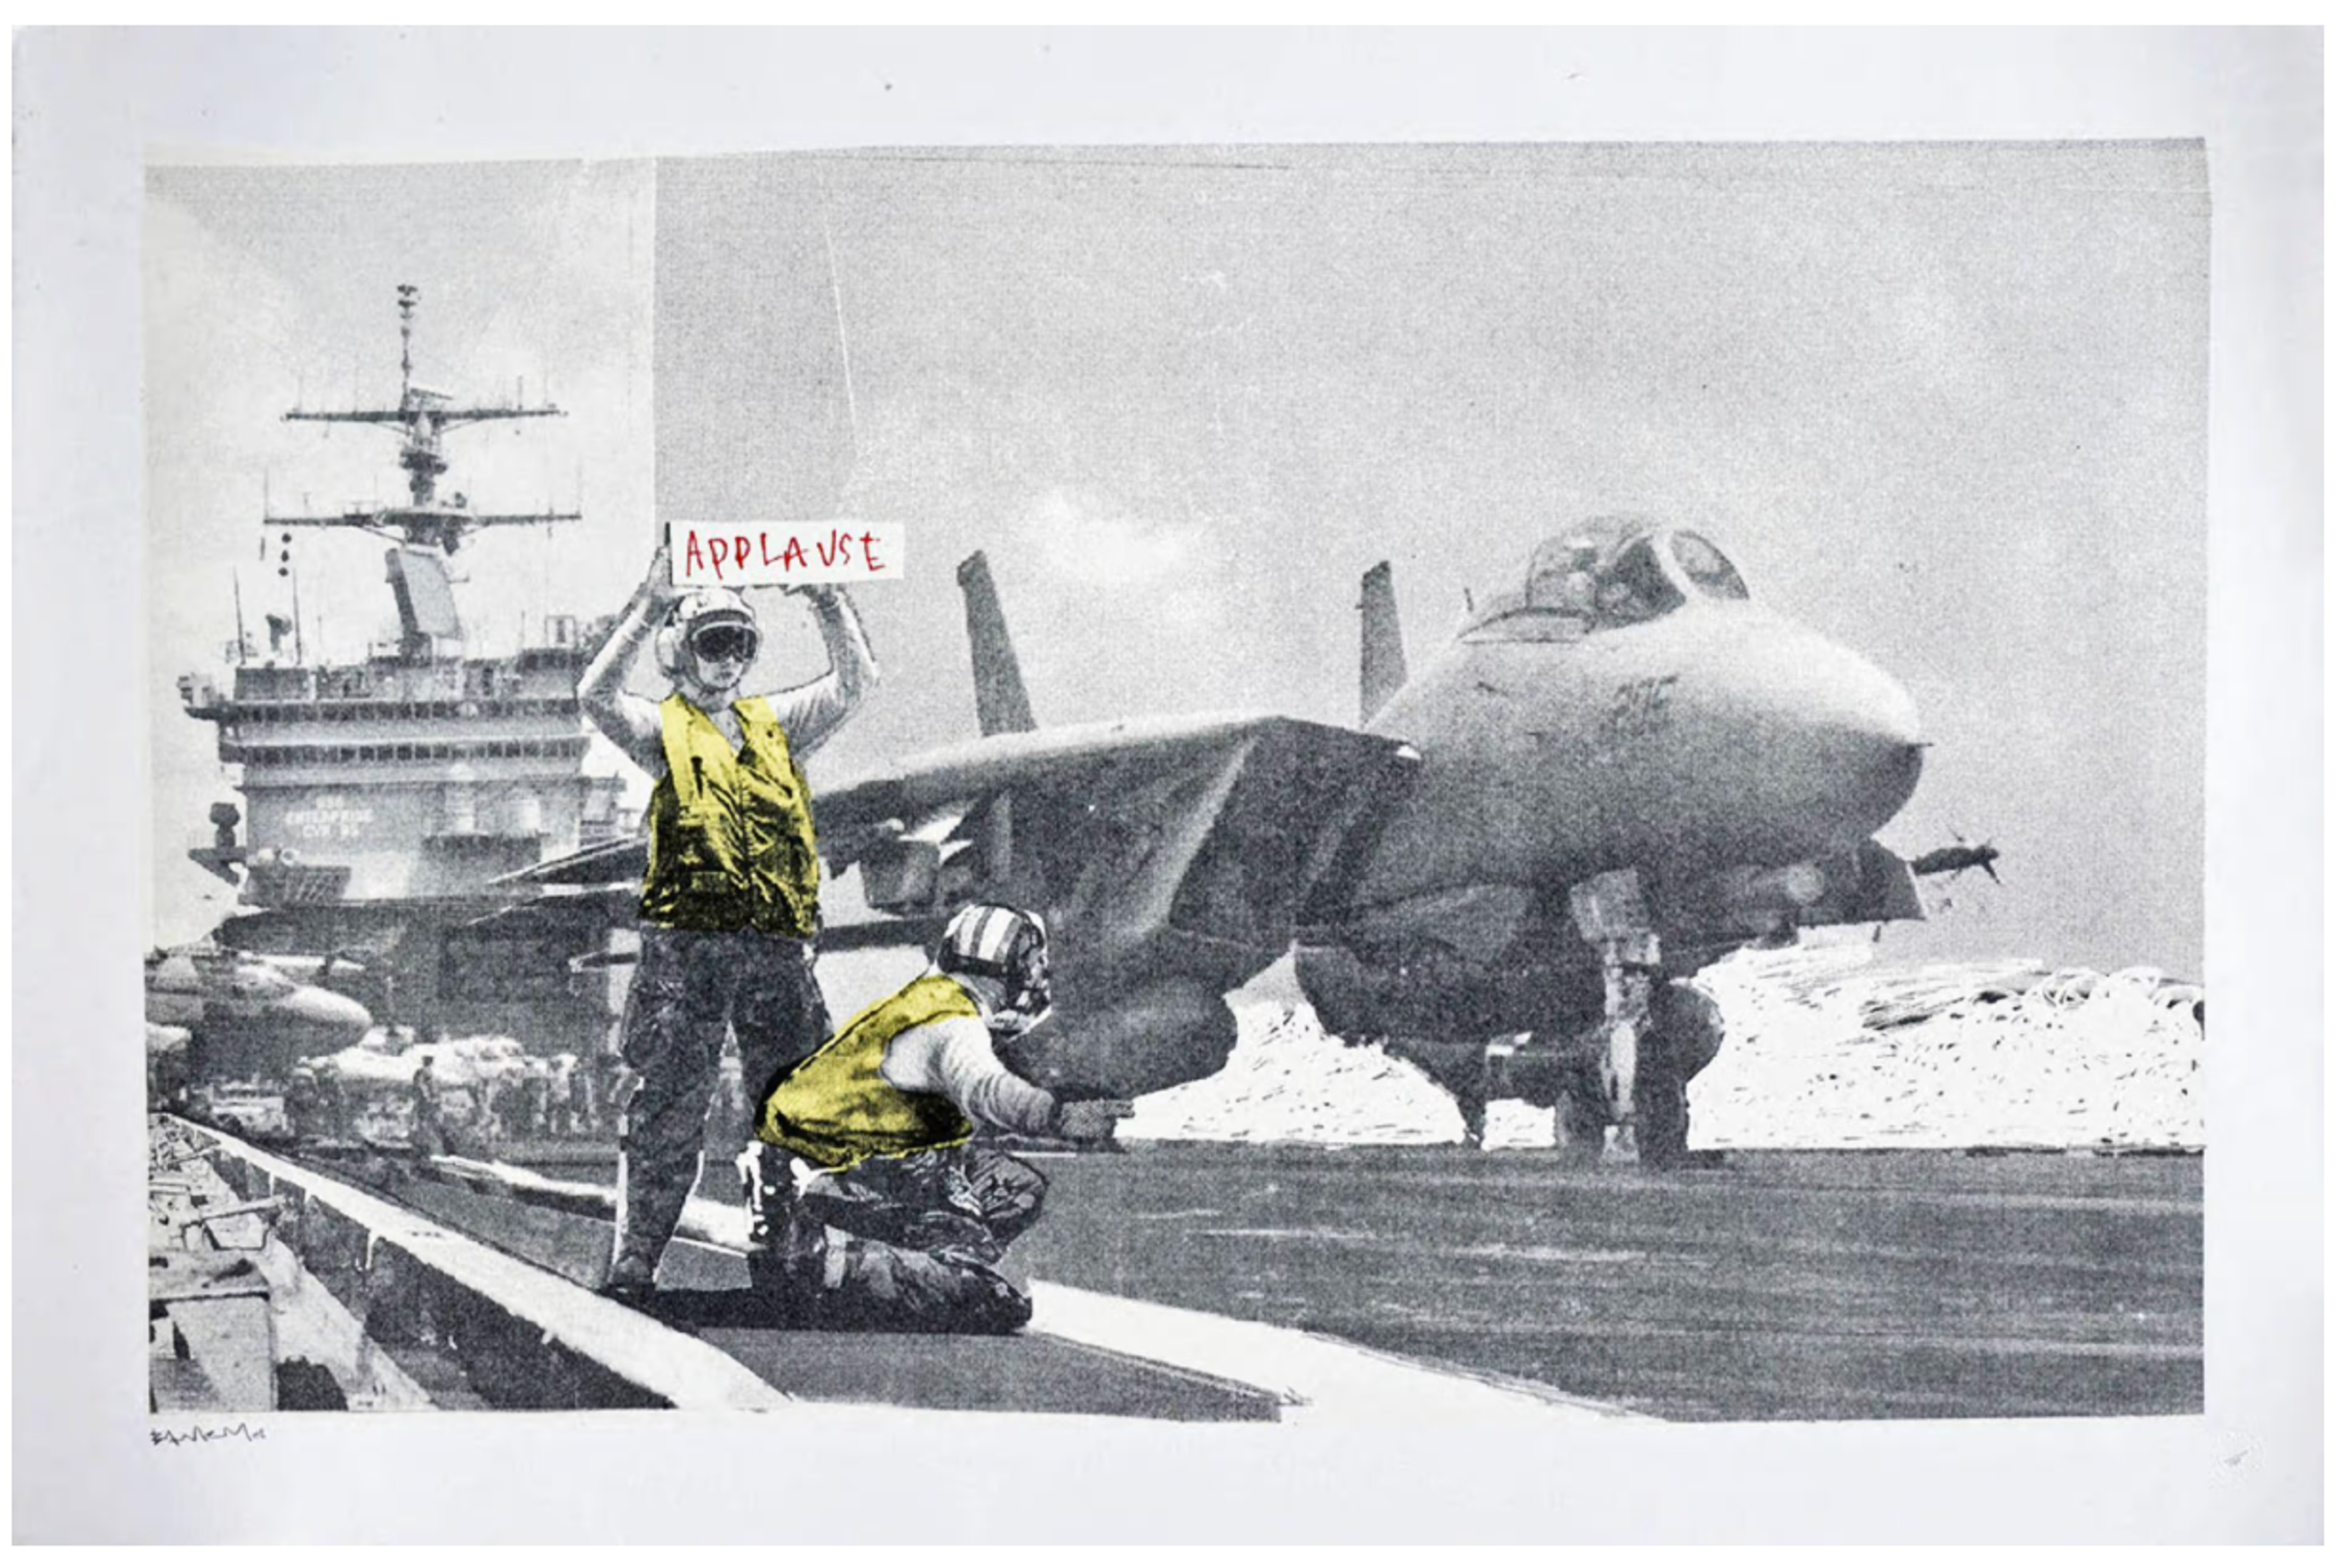
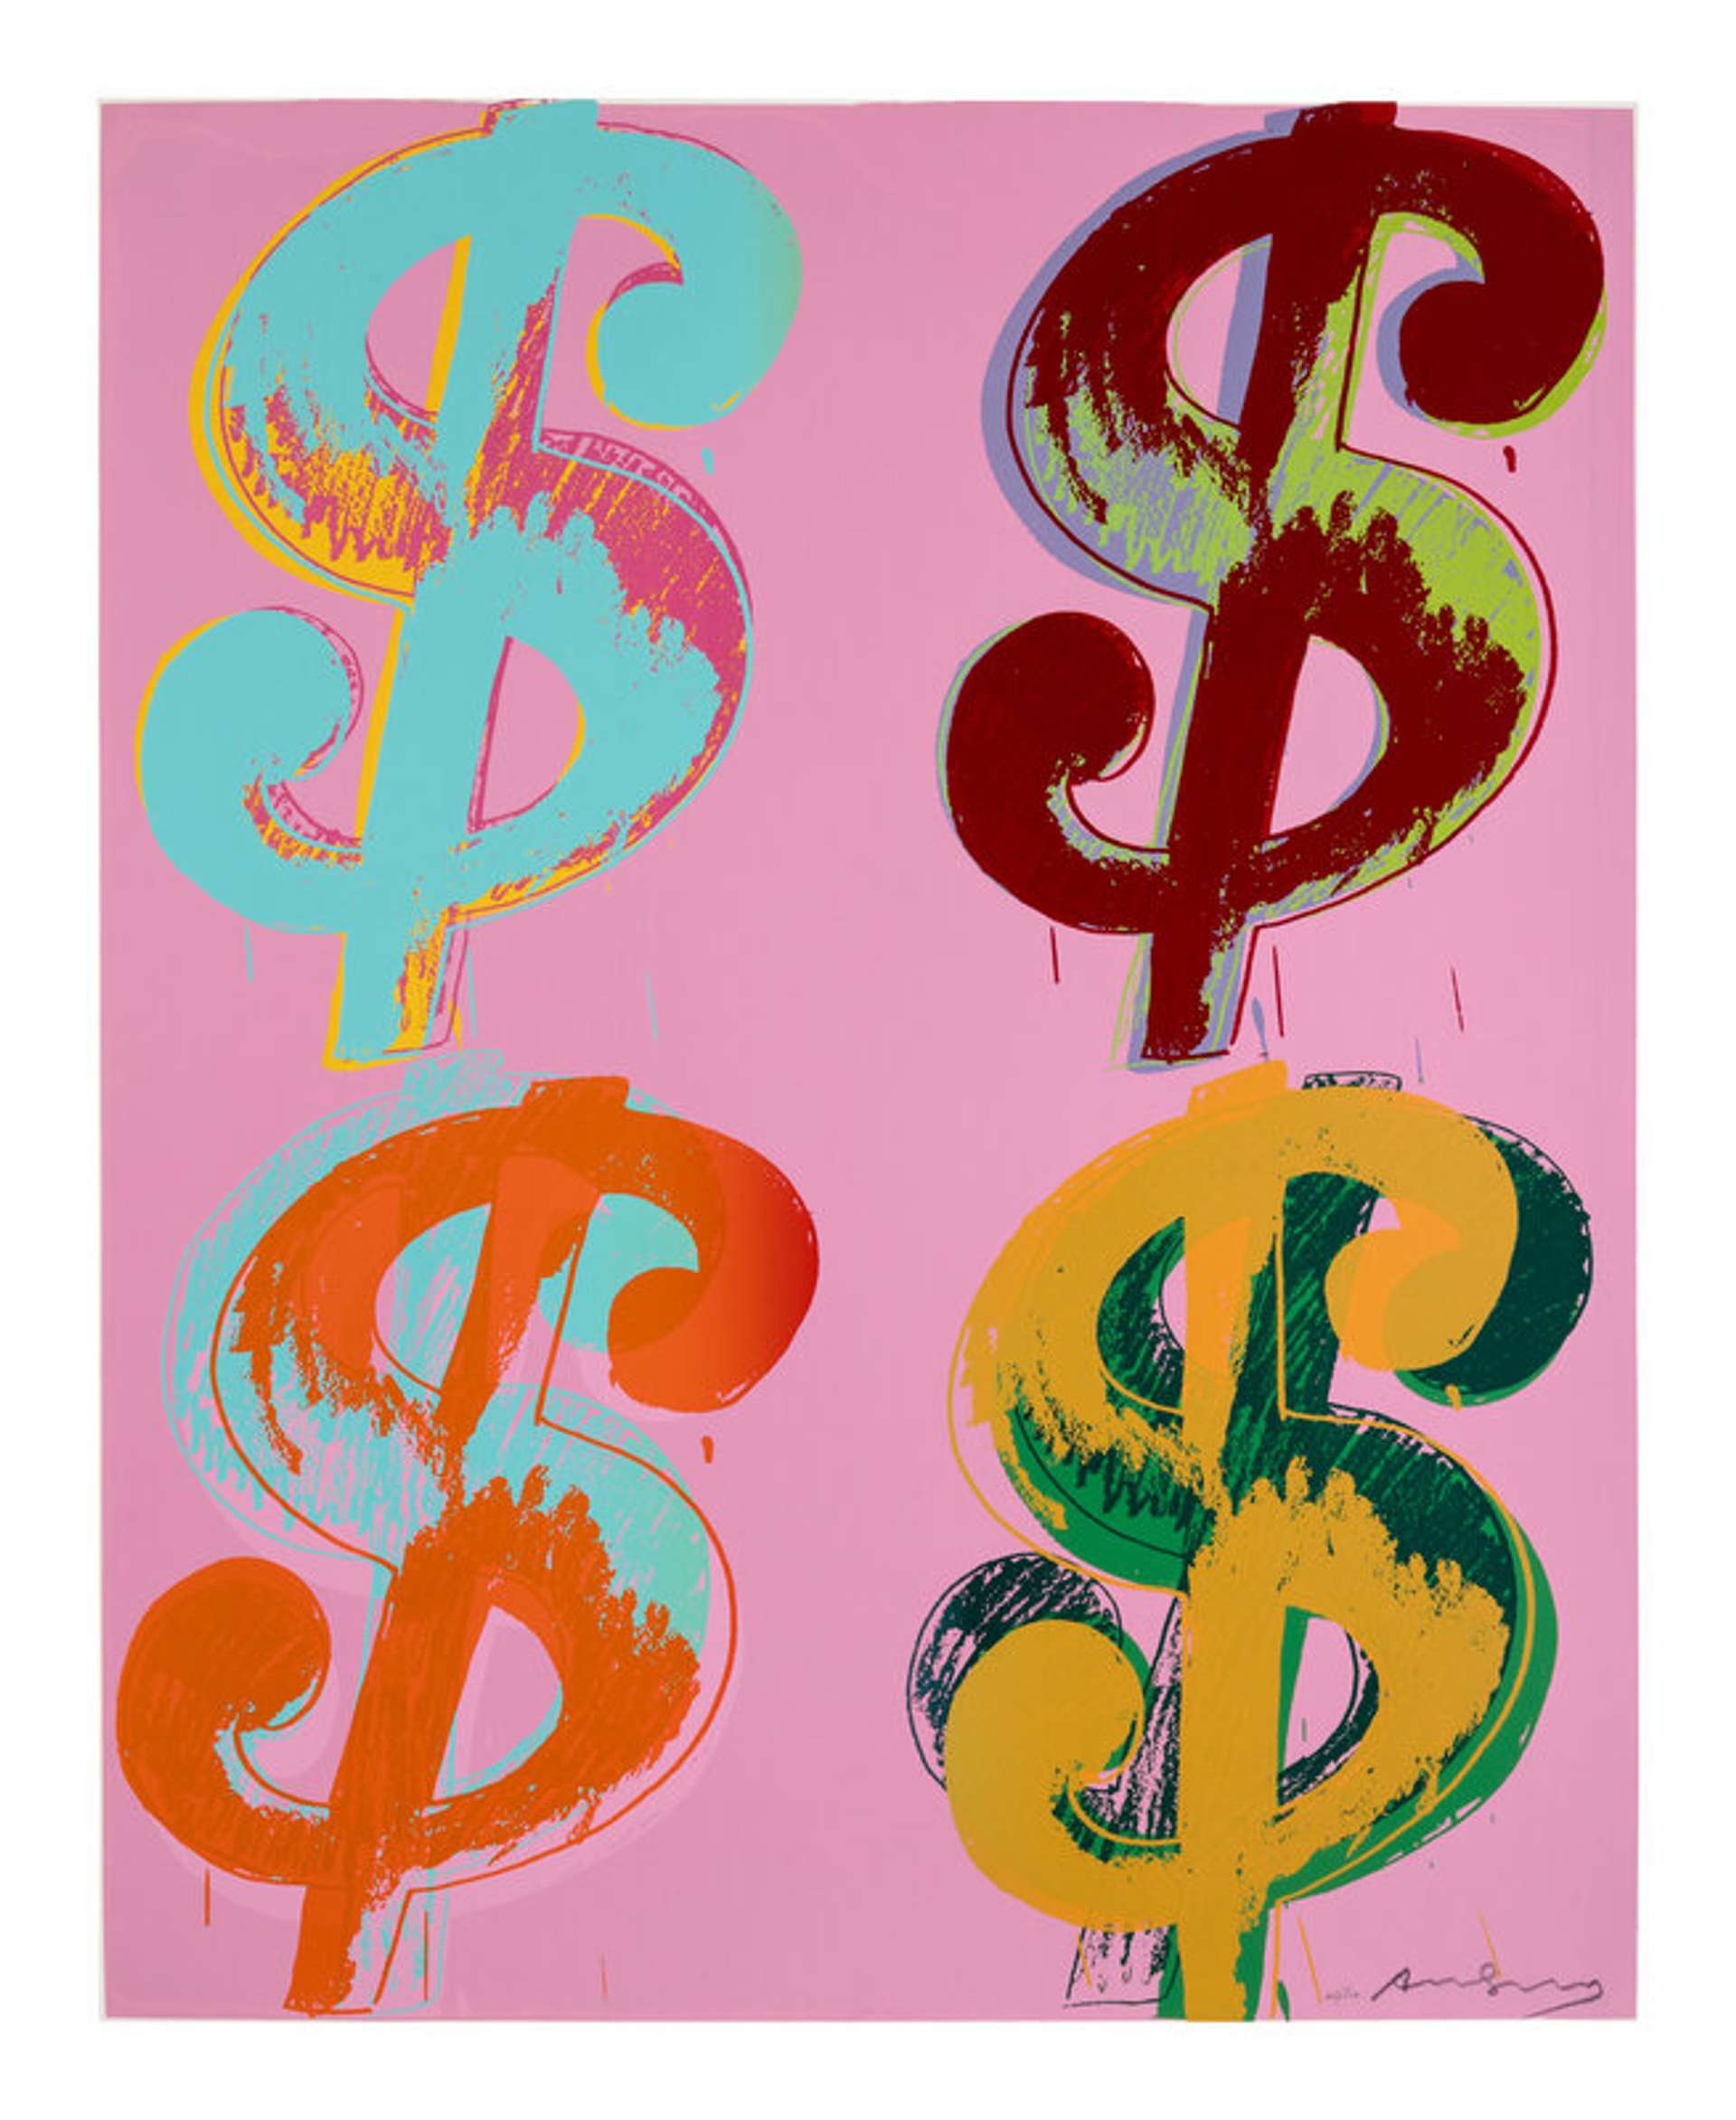
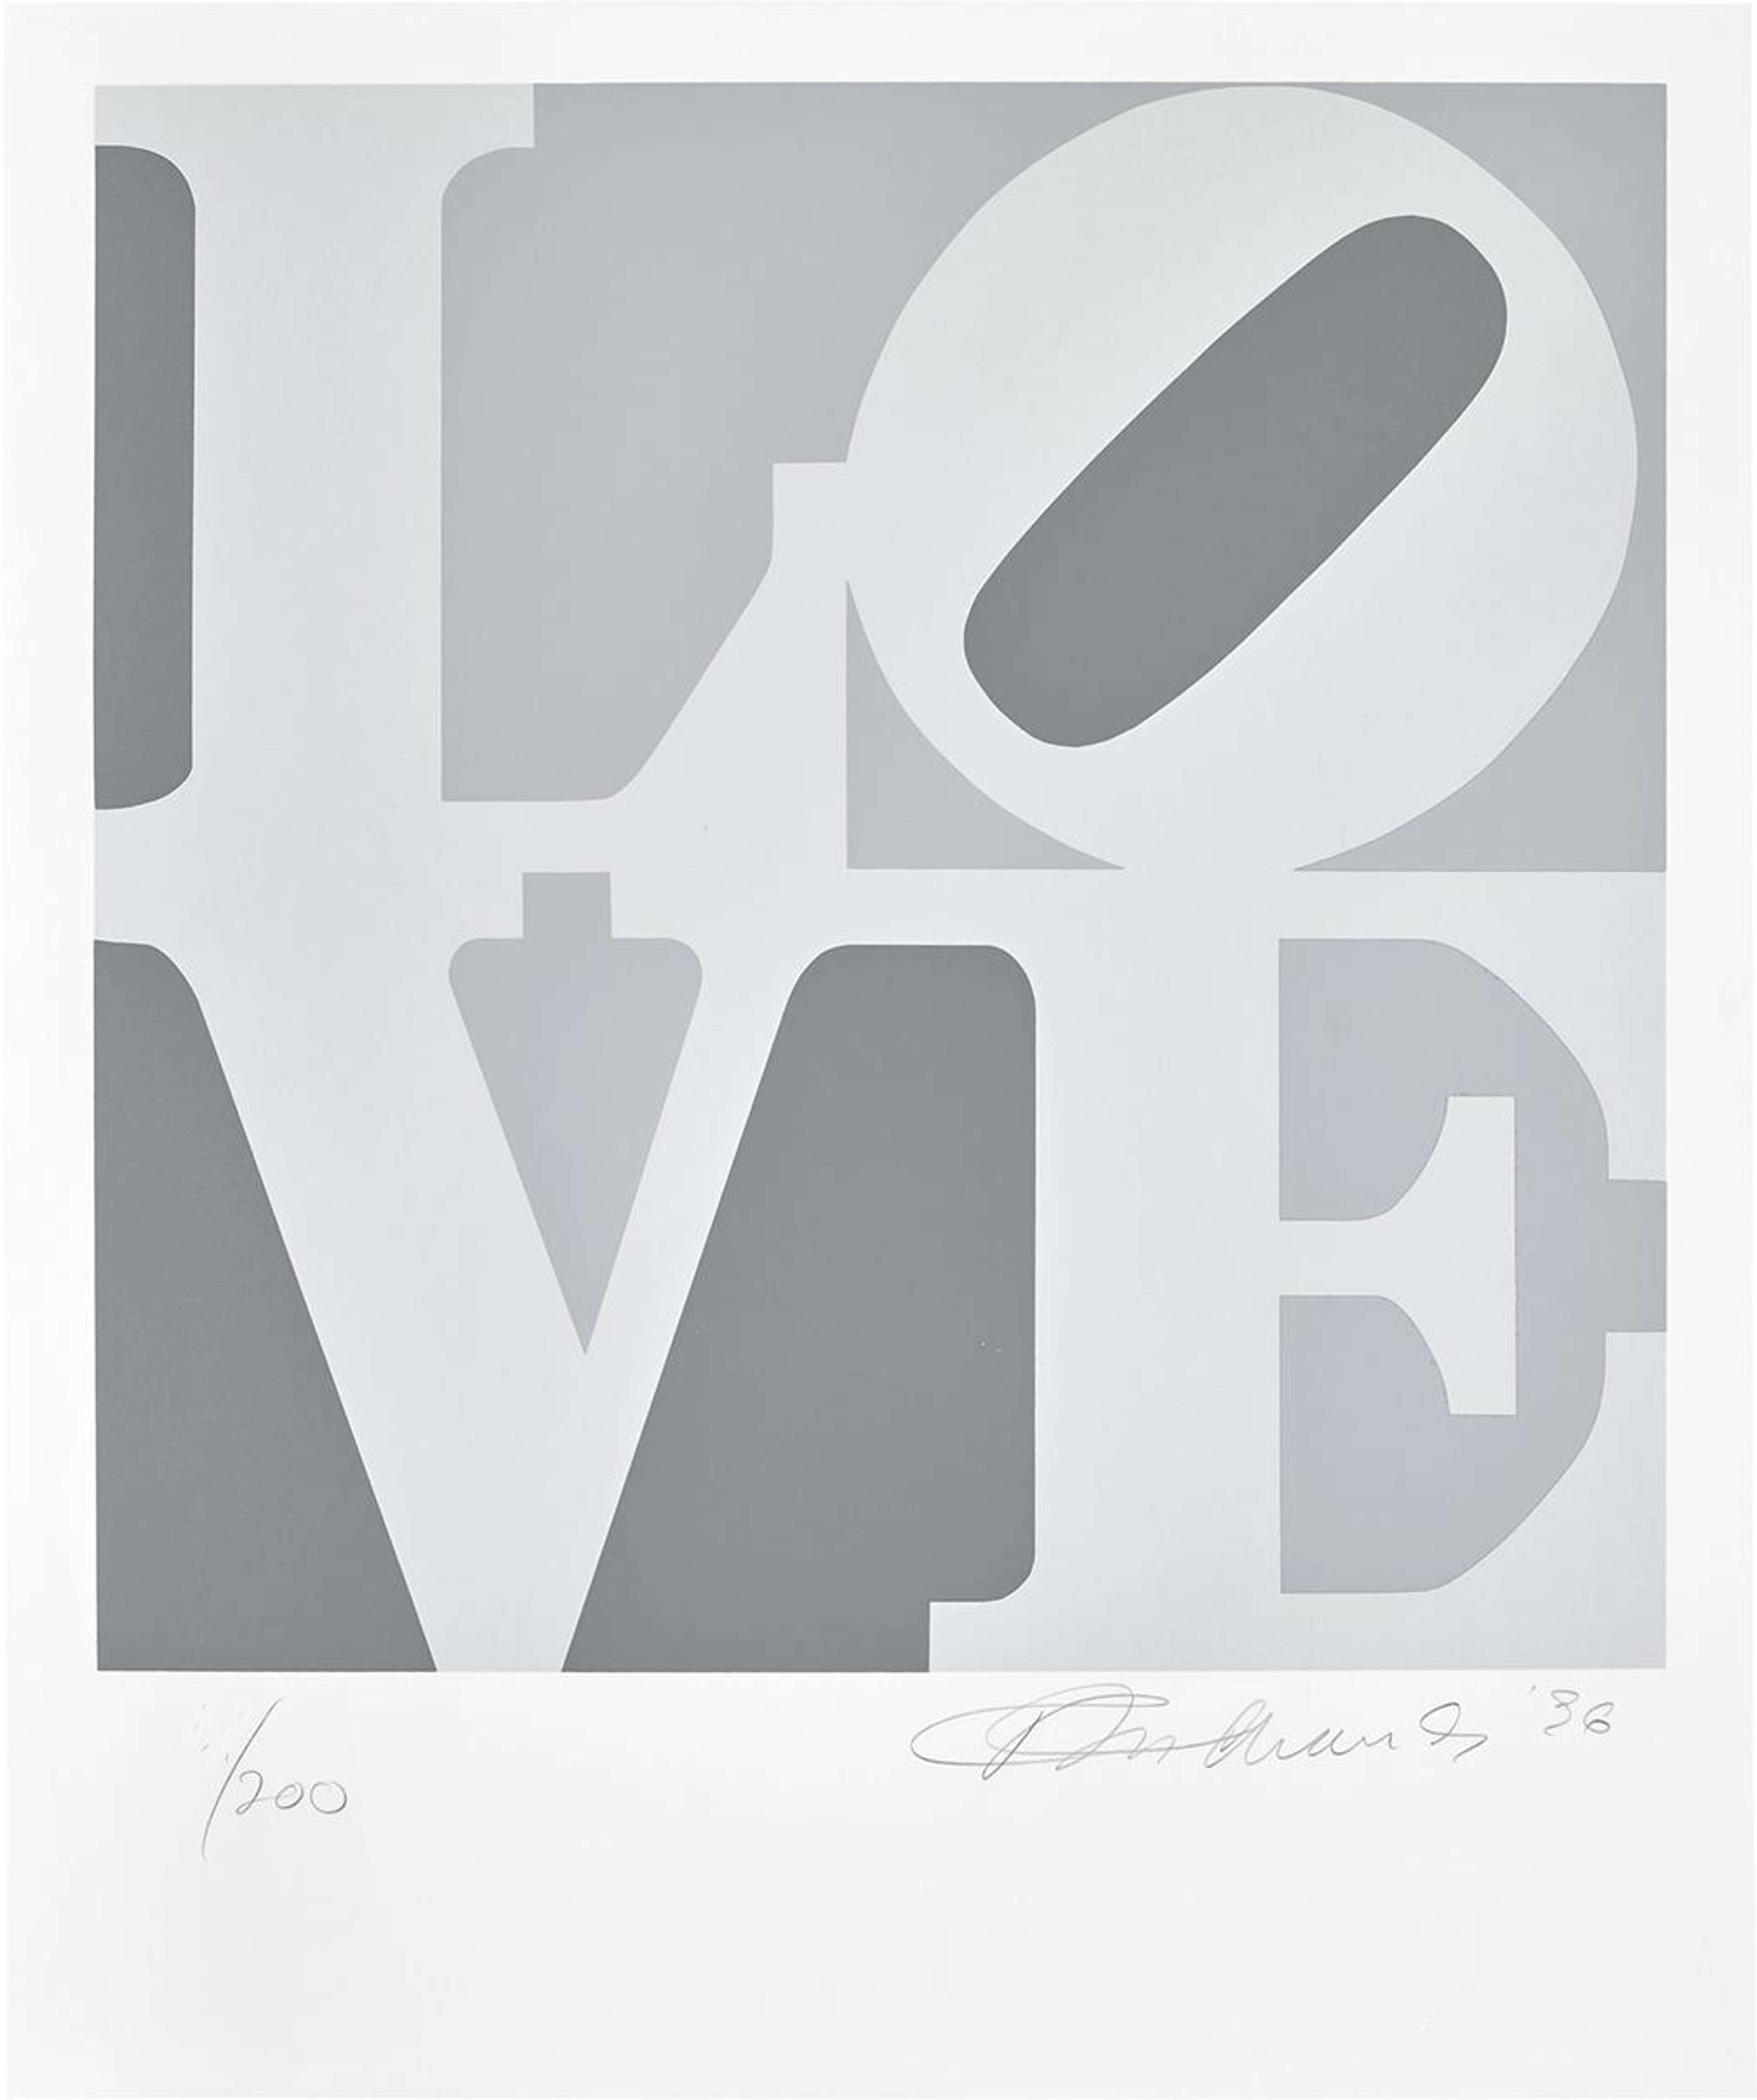
C'est la question à laquelle les rapports du premier trimestre ne répondent pas individuellement, mais qu'ils soulèvent clairement lorsqu'ils sont analysés dans leur ensemble. Les estampes et multiples appartiennent, par leur prix, majoritairement au marché intermédiaire, sans pour autant s'y limiter. Les estampes d'artistes blue chip couvrent une gamme exceptionnelle : des éditions accessibles qui s'inscrivent parfaitement dans ce segment, aux œuvres trophées atteignant des prix à sept chiffres en vente aux enchères. Trente lots ont été adjugés au-dessus d'un million de dollars en 2025, le résultat le plus élevé ayant été obtenu par une série complète de sérigraphies « Marilyn Monroe » d' Andy Warhol, vendue 5,2 millions de dollars chez Ketterer à Munich. Cette catégorie n'est définie par aucun seuil de prix unique ; elle se définit par les signatures qui la composent et l'infrastructure que ces dernières ont bâtie.
Or, cette infrastructure est performante. Les données 2025 d'Artprice révèlent que le marché des estampes et multiples a généré 526 millions de dollars grâce à 198 100 lots vendus à travers le monde, soit 23 % de l'ensemble des transactions sur le marché des beaux-arts. Les ventes ont progressé de 11 % sur un an, atteignant un niveau record, tandis que le volume des lots a augmenté de 2 % supplémentaires. Les données historiques d'Artprice montrent une croissance presque continue du volume des lots depuis 2000, avec une accélération marquée à partir de 2020 et, surtout, une hausse constante, même durant les années où le chiffre d'affaires a fléchi. Le segment n'a pas perdu de collectionneurs lors de la correction de 2023-2024 ; il en a au contraire attiré. Les ventes en ligne représentent désormais 24 % des transactions d'estampes (Artprice), un taux légèrement supérieur à la moyenne du marché global, témoignant d'une infrastructure de distribution que le marché intermédiaire dans son ensemble n'a jamais su développer à une telle échelle.
Pourquoi cette dynamique ne se traduit-elle pas par une meilleure santé du marché intermédiaire de manière plus large ? Une explication convaincante réside dans le fait que les estampes ont résolu, en toute discrétion, le problème qui freine le marché intermédiaire. La faiblesse structurelle de ce dernier est d'ordre informationnel. Il englobe un immense éventail d'artistes et d'œuvres dont l'historique des prix est fragmenté, la provenance parfois difficile à vérifier et la valeur plus complexe à évaluer avec certitude pour les acquéreurs. En l'absence d'une couche d'information fiable, les acheteurs se tournent par prudence vers des noms qu'ils connaissent déjà, privant ainsi le marché intermédiaire au profit des œuvres trophées ou de points d'entrée à moindre risque.
Les estampes blue chip ne souffrent pas de ce problème. Les éditions sont numérotées. Les catalogues raisonnés existent. Les historiques de ventes aux enchères sont denses et traçables, précisément en raison de la nature intrinsèquement limitée de cette catégorie, où des œuvres identiques ou quasi identiques circulent régulièrement. Un collectionneur qui acquiert une estampe blue chip n'évolue pas dans un désert d'informations. Il s'appuie sur l'un des relevés de prix les plus transparents et les plus lisibles du marché de l'art. C'est cette transparence qui génère la confiance nécessaire à la transaction, un élément qui fait encore largement défaut au marché intermédiaire, tous segments confondus.
Les rapports du premier trimestre démontrent collectivement que le marché intermédiaire constitue à la fois le levier de croissance le plus important et le segment le moins performant du marché de l'art. Les données sur les estampes suggèrent que ces deux faits sont liés. Là où la transparence des prix, la documentation sur la provenance et la traçabilité des ventes aux enchères sont réunies — comme c'est le cas sur le marché des estampes, des éditions accessibles aux œuvres adjugées plusieurs millions — les acheteurs restent fidèles, les volumes progressent et le segment se renforce durant les périodes de ralentissement plutôt que de céder du terrain. Le marché intermédiaire attend encore que ces conditions se développent à plus grande échelle. Les estampes blue chip prouvent que cela est possible.