Le marché mondial de l'art a progressé de 4 % en 2025 pour atteindre 59,6 milliards de dollars, marquant une reprise modeste après deux années de contraction. Toutefois, malgré ce retour à la croissance, le marché demeure inférieur de 9 % à son niveau de 2023 et de 7 % à celui de 2015.
Cette année, le discours sur le marché ne se résume plus à un simple exercice visant à déterminer s'il a progressé ou reculé. L'accent s'est subtilement déplacé vers les comportements des collectionneurs, la circulation des œuvres et l'évolution même de l'infrastructure du commerce de l'art.
Dans les éditions précédentes, l'analyse tendait à se concentrer sur les variations en pourcentage des indicateurs clés. Cette année, le rapport se lit davantage comme une étude des comportements structurels au sein du marché. Si les données témoignent d'une reprise, le message sous-jacent est que le marché de l'art semble entrer dans une phase définie moins par une croissance cyclique que par une mutation structurelle à long terme.
Croissance du marché de l'art mondial en 2025 : une reprise après deux années de contraction
Le premier paradoxe réside dans les chiffres clés du marché.
Bien que les ventes aient augmenté en 2025, le marché demeure inférieur de 9 % à son niveau de 2023 et de 7 % à sa taille de 2015. Même après une décennie marquée par une expansion majeure de l'art contemporain, l'émergence de nouveaux centres de richesse et le développement des plateformes numériques, le marché mondial de l'art n'a pas connu une croissance linéaire.
Les ventes aux enchères publiques ont progressé de 9 % en 2025, signalant un regain de confiance chez les vendeurs. À l'inverse, les ventes privées réalisées par les maisons de ventes ont chuté de 5 %, inversant la tendance observée dans les conditions de marché plus incertaines de 2024.
Ce revirement suggère que les vendeurs sont à nouveau disposés à exposer leurs œuvres à la dynamique concurrentielle de la salle des ventes, où les enchères peuvent propulser les prix au-delà des attentes. Dans des marchés incertains, les vendeurs privilégient souvent la discrétion et le contrôle des transactions privées ; dans des environnements plus sereins, les enchères retrouvent tout leur attrait.
Pourtant, alors même que les valeurs de vente se stabilisent, le rapport démontre que la structure même du marché est en mutation.
Ventes d'art en ligne en 2025 : pourquoi le marché de l'art numérique est porté par les œuvres de milieu de gamme
L'une des conclusions les plus révélatrices de l'Art Basel & UBS Art Market Report 2026 concerne le développement continu des ventes en ligne.
Les ventes d'art en ligne ont chuté à 9,2 milliards de dollars en 2025, atteignant leur niveau le plus bas depuis 2019. À première vue, ce déclin pourrait sembler signaler un retrait des canaux numériques après l'essor lié à la période de la pandémie. Mais la réalité est plus nuancée. Le marché numérique n'a pas disparu. Il s'est plutôt stabilisé sur un segment spécifique du marché, défini par le prix.
Plus de 56 % de la valeur des ventes aux enchères hors ligne proviennent d'œuvres estimées à plus d'un million de dollars, tandis que ces œuvres ne représentent que 2 % de la valeur des ventes aux enchères exclusivement en ligne. À l'inverse, 63 % de la valeur des ventes aux enchères en ligne proviennent d'œuvres vendues à moins de 50 000 dollars, avec une concentration majeure située dans la fourchette de 5 000 à 50 000 dollars.
En d'autres termes, Internet n'a pas permis de déplacer le haut du marché de l'art vers le numérique. Il a plutôt élargi le milieu du marché, où les collectionneurs achètent plus fréquemment, expérimentent de nouveaux artistes et font souvent leurs premiers pas dans le monde de l'art.
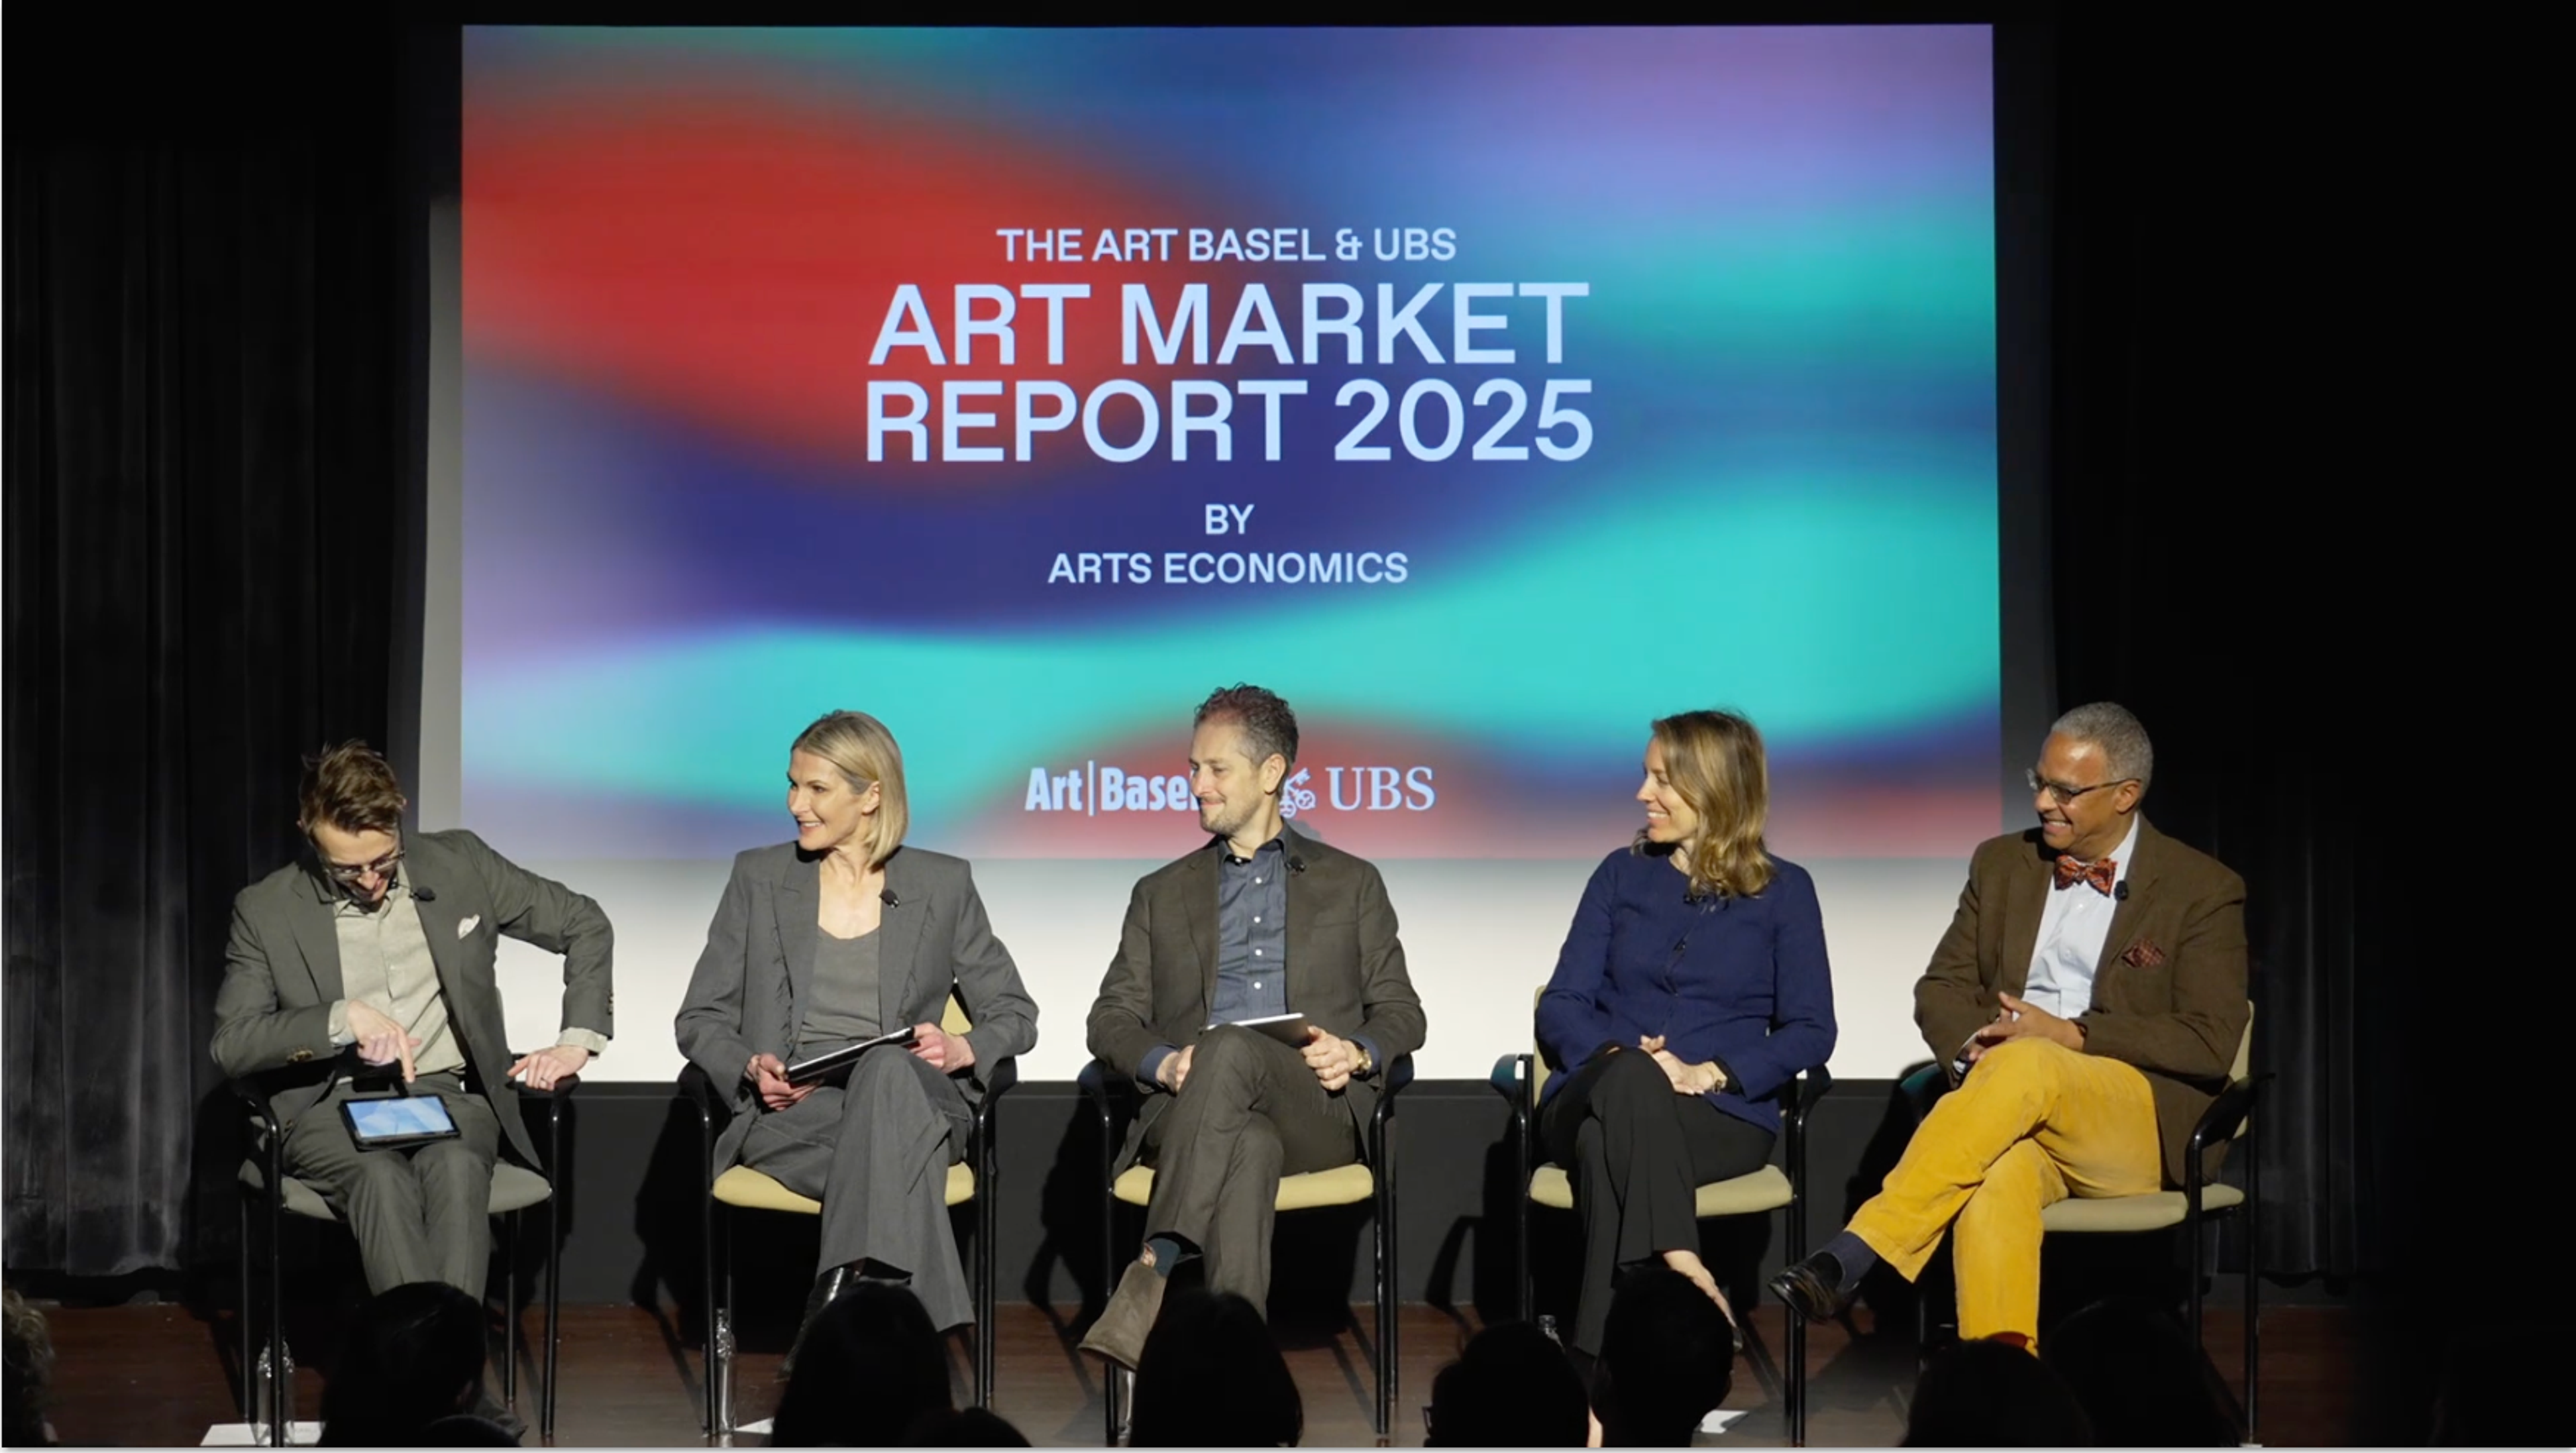
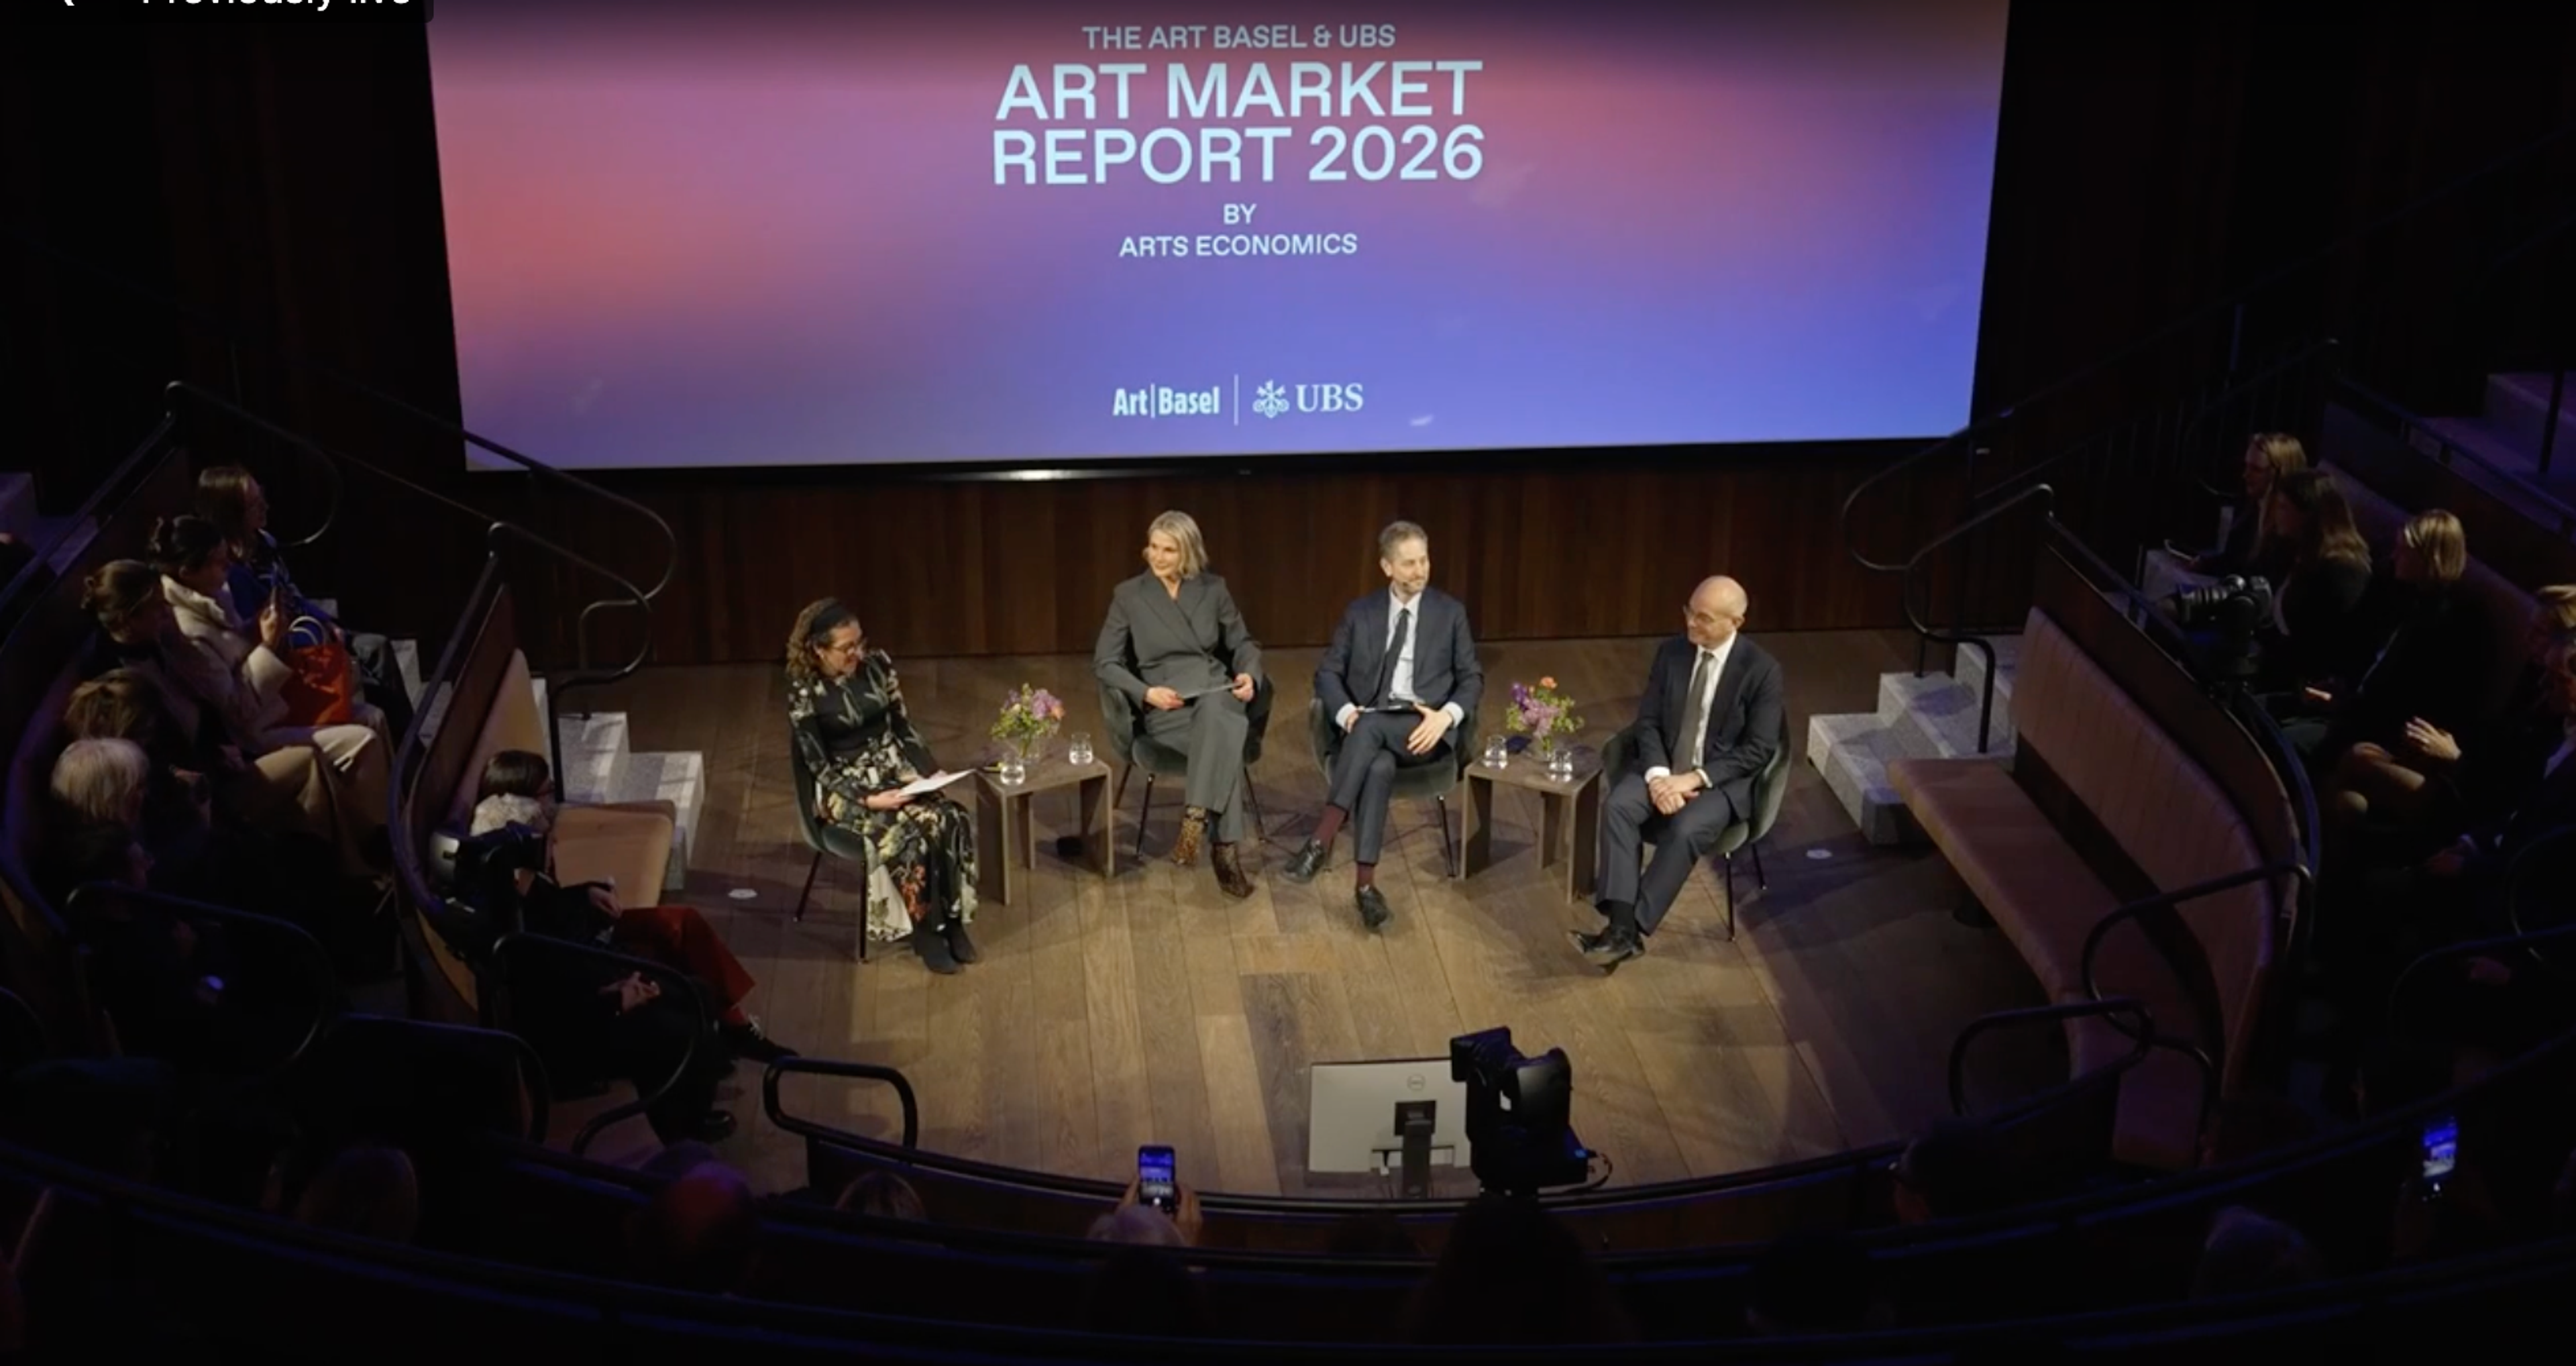
Cette dynamique a été soulignée lors de la présentation du rapport, durant laquelle Noah Horowitz, directeur général d'Art Basel, a noté qu'une grande partie de l'activité sur les niveaux de prix inférieurs est portée par des collectionneurs qui « tâtent le terrain ». Pour le secteur, a-t-il suggéré, cela nécessite une adaptation à un nouvel environnement dans lequel la découverte s'effectue de plus en plus via les canaux numériques. « Les gens vont effectuer des recherches et trouver des artistes », a-t-il déclaré, ajoutant que les marchands et les galeristes utilisent désormais eux-mêmes fréquemment les plateformes de réseaux sociaux pour découvrir de nouveaux talents.
La technologie, a reconnu Horowitz, peut sembler déconcertante. Pourtant, elle ouvre également de nouvelles voies de participation et de visibilité sur l'ensemble du marché.
La participation au marché de l'art s'élargit, mais les ventes restent concentrées autour de quelques artistes
Une autre contradiction émerge de l'analyse de la participation présentée dans ce rapport.
Lors de la table ronde de lancement, Paul Donovan, chef économiste chez UBS Global Wealth Management, a réaffirmé l'idée de démocratisation – un concept qui avait gagné du terrain dans les débats sur le marché de l'art il y a quelques années, mais qui semble revêtir une pertinence nouvelle dans le contexte actuel.
À bien des égards, les données corroborent cette vision. La participation au marché de l'art s'élargit : des collectionneurs accèdent à des niveaux de prix plus bas et interagissent plus activement avec les galeries et les maisons de ventes aux enchères via les canaux numériques. L'essor de l'infrastructure de vente en ligne, associé à la visibilité croissante des artistes sur les plateformes numériques, a élargi la manière dont les collectionneurs découvrent le marché et y prennent part.
Cependant, le rapport souligne clairement que cet élargissement de la participation n'a pas fondamentalement modifié la concentration de la valeur.
Les données des marchands indiquent que 11 % des artistes génèrent 58 % des ventes, bien que la galerie moyenne représente plus d'une trentaine d'artistes. Alors même que la base de collectionneurs s'étend et qu'un plus grand nombre d'artistes gagnent en visibilité, la structure économique du marché reste fortement orientée vers un groupe relativement restreint de noms établis.
Il en résulte un marché à la fois plus accessible et plus concentré, où la participation s'élargit tandis que la valeur demeure regroupée autour d'un nombre limité d'artistes et de transactions.
La pression du marché de l'art sur le segment intermédiaire
Cette participation élargie, associée à une concentration de la valeur, a engendré une autre caractéristique structurelle du marché actuel : un effet d'haltère de plus en plus marqué.
Le rapport Art Basel & UBS Art Market Report 2026 révèle une distribution inégale de la confiance sur le marché. Parmi les plus grands marchands — ceux réalisant un chiffre d'affaires annuel supérieur à 10 millions de dollars —, 45 % anticipent une amélioration de leurs ventes en 2026, contre seulement 19 % l'année précédente. À l'autre extrémité, les plus petits marchands, dont le chiffre d'affaires est inférieur à 250 000 dollars, ont également gagné en optimisme : 48 % d'entre eux prédisent une hausse des ventes, contre 31 % en 2024.
Le segment intermédiaire, lui, n'a pas suivi cette tendance. Dans la tranche de chiffre d'affaires comprise entre 500 000 et 1 million de dollars, la part des marchands prévoyant une hausse des ventes est tombée de 51 % à 34 % ; il s'agit du seul segment à enregistrer un déclin de l'optimisme sur un an, et celui comptant la plus forte proportion d'acteurs s'attendant à une baisse des ventes.
Les données de rentabilité témoignent d'une situation similaire. Tandis que 43 % des marchands réalisant plus de 10 millions de dollars de chiffre d'affaires ont déclaré des profits en hausse en 2025, le marché intermédiaire a obtenu des résultats nettement plus médiocres. Dans le segment des 250 000 à 500 000 dollars, 45 % des acteurs ont rapporté une érosion de leurs marges malgré une augmentation de leurs ventes, soit l'indice de rentabilité le plus faible de tous les segments.
Aux enchères, le constat est identique. Le haut de gamme a fortement repris des couleurs en 2025, retrouvant une part de 54 % dans la valeur totale des ventes après une contraction marquée en 2024. En conséquence, les segments intermédiaire et inférieur ont tous deux perdu des parts de marché. Le rapport Art Basel/UBS souligne que le segment intermédiaire a considérablement perdu de son poids dans les ventes depuis le début des années 2010. Le marché, devenu de plus en plus polarisé, a vu l'inflation abaisser le seuil des dépenses de prestige, propulsant ainsi des œuvres autrefois situées dans le segment médian vers le haut de gamme, davantage par la valeur que par la demande.
En termes de volume, la situation est plus stable. La part des transactions inférieures à 50 000 dollars est restée comprise entre 89 % et 96 % au cours des deux dernières décennies, le segment au-delà du million de dollars représentant moins de 0,5 % des lots en 2025. La distribution des volumes a à peine évolué. La distribution de la valeur, elle, s'est considérablement transformée — et s'éloigne du segment intermédiaire.
Il en résulte un marché qui se fragmente de plus en plus : une solidité au sommet et une résilience à l'entrée de gamme, tandis que le segment intermédiaire subit des pressions provenant des deux directions.
Tendances d'achat des collectionneurs et diversification des médiums en 2025
Une autre évolution notable concerne la typologie des œuvres acquises par les collectionneurs.
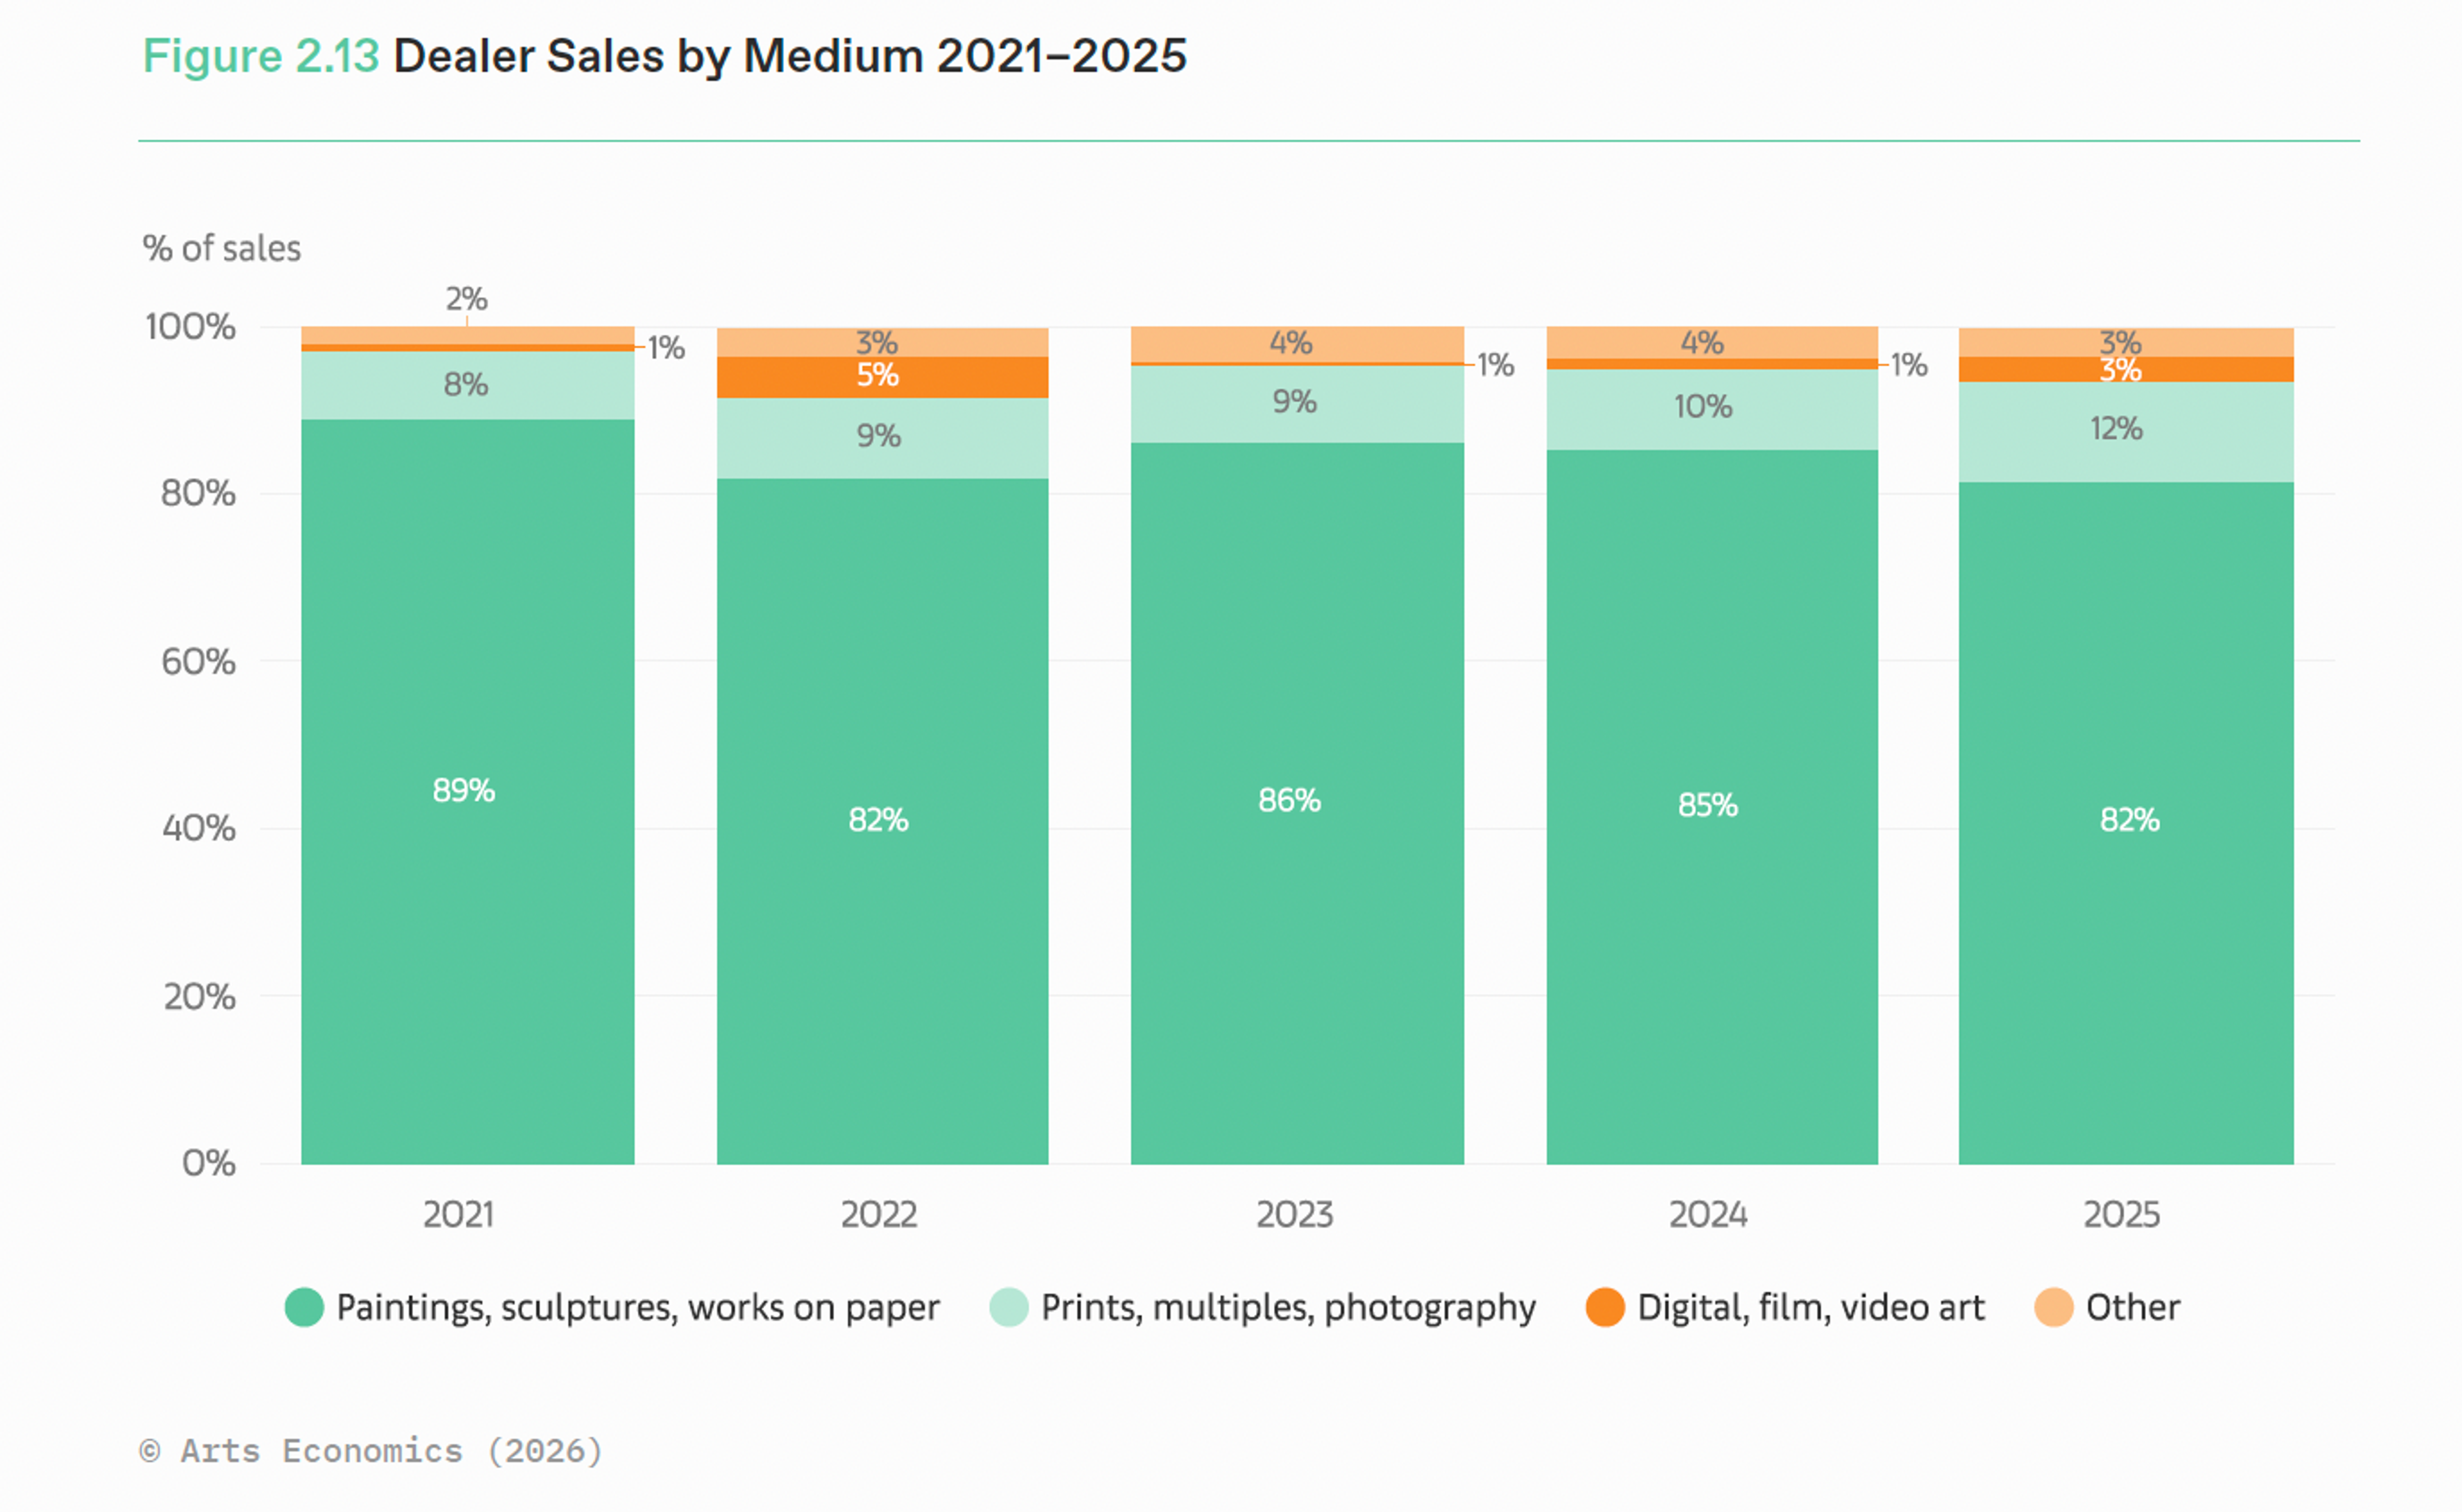
Si la peinture demeure prédominante – représentant 59 % des ventes des galeries –, le rapport souligne une diversification croissante vers d'autres médiums. La photographie a vu sa part dans les ventes des galeries doubler, passant de 3 % à 6 %, tandis que les estampes et multiples ont progressé jusqu'à atteindre 12 % des ventes, reflétant une activité plus large sur le marché des œuvres sur papier. L'art numérique, le film et la vidéo ont également vu leur part au sein des inventaires des galeries augmenter, passant de 1 % à 3 %.
Les enquêtes menées auprès des collectionneurs fortunés révèlent une tendance similaire. Bien que 67 % des collectionneurs aient fait l'acquisition d'une peinture, un nombre significatif d'entre eux a également déclaré avoir acheté des sculptures, des photographies, des œuvres numériques et d'autres médiums.
Dans l'ensemble, les conclusions du rapport « Art Basel & UBS Art Market Report 2026 » confirment que les collectionneurs constituent de plus en plus des collections aux médiums variés, plutôt que de concentrer exclusivement leurs dépenses sur la peinture.
Tendances du marché mondial de l'art : régionalisation et évolution des transactions transfrontalières
Le rapport souligne également l'émergence d'une dimension géopolitique dans le commerce des œuvres.
La hausse des droits de douane, l'évolution des relations commerciales et l'incertitude politique commencent à peser sur la circulation internationale des œuvres. Si le commerce mondial de l'art est demeuré globalement stable en 2025, certains signes indiquent une régionalisation croissante de l'activité.
Tant aux États-Unis qu'au Royaume-Uni, les importations ont augmenté tandis que les exportations ont décliné. Au Royaume-Uni, les importations ont progressé de 47 %, tandis que les exportations ont reculé de 39 % durant la période analysée dans le rapport.
Cela suggère que les achats domestiques jouent un rôle croissant dans l'activité du marché, alors que certaines transactions contournent les places internationales traditionnelles.
Pour un marché historiquement bâti sur la libre circulation des œuvres au-delà des frontières, cette transition progressive vers des réseaux régionaux pourrait, à terme, redessiner la géographie du commerce de l'art.
Hausse des coûts et pressions sur la rentabilité du marché de l'art
Le rapport révèle une contradiction frappante concernant la rentabilité.
Malgré un retour à la croissance en 2025, une part significative d'entreprises a fait état de bénéfices en baisse par rapport à l'année précédente, incluant 38 % des galeristes et 40 % des maisons de ventes aux enchères de taille intermédiaire. La hausse des coûts — liée à la participation aux foires, aux déplacements, à la mise en conformité réglementaire et aux frais de fonctionnement — exerce une pression croissante sur les marges.
En d'autres termes, le défi central du marché de l'art ne consiste plus seulement à susciter la demande. Il s'agit désormais de gérer l'infrastructure complexe requise pour soutenir un marché mondial dans un environnement marqué par l'augmentation des coûts, l'incertitude géopolitique et l'évolution des comportements des collectionneurs.
Ce que le rapport Art Basel & UBS sur le marché de l'art révèle sur l'avenir du secteur
Dans leur ensemble, les conclusions du rapport 2026 Art Basel & UBS sur le marché de l'art suggèrent que ce dernier entre dans une nouvelle phase.
La question centrale n'est plus de savoir si le marché est en croissance ou en contraction sur une année donnée. Le rapport met plutôt en lumière des mutations plus profondes dans la manière dont les collectionneurs découvrent les artistes, dont les œuvres circulent à l'échelle mondiale et dont les différents segments du marché interagissent.
Le marché de l'art devient plus numérique, plus diversifié et régionalement plus complexe, alors même que la répartition de la valeur reste concentrée autour d'un nombre relativement restreint d'artistes et de transactions.
En ce sens, le changement le plus significatif est peut-être d'ordre conceptuel. Le marché de l'art n'est plus appréhendé principalement comme un cycle d'essor et de correction. Il est de plus en plus analysé comme un système dont le comportement – plutôt que le taux de croissance global – révèle les futures orientations du marché.