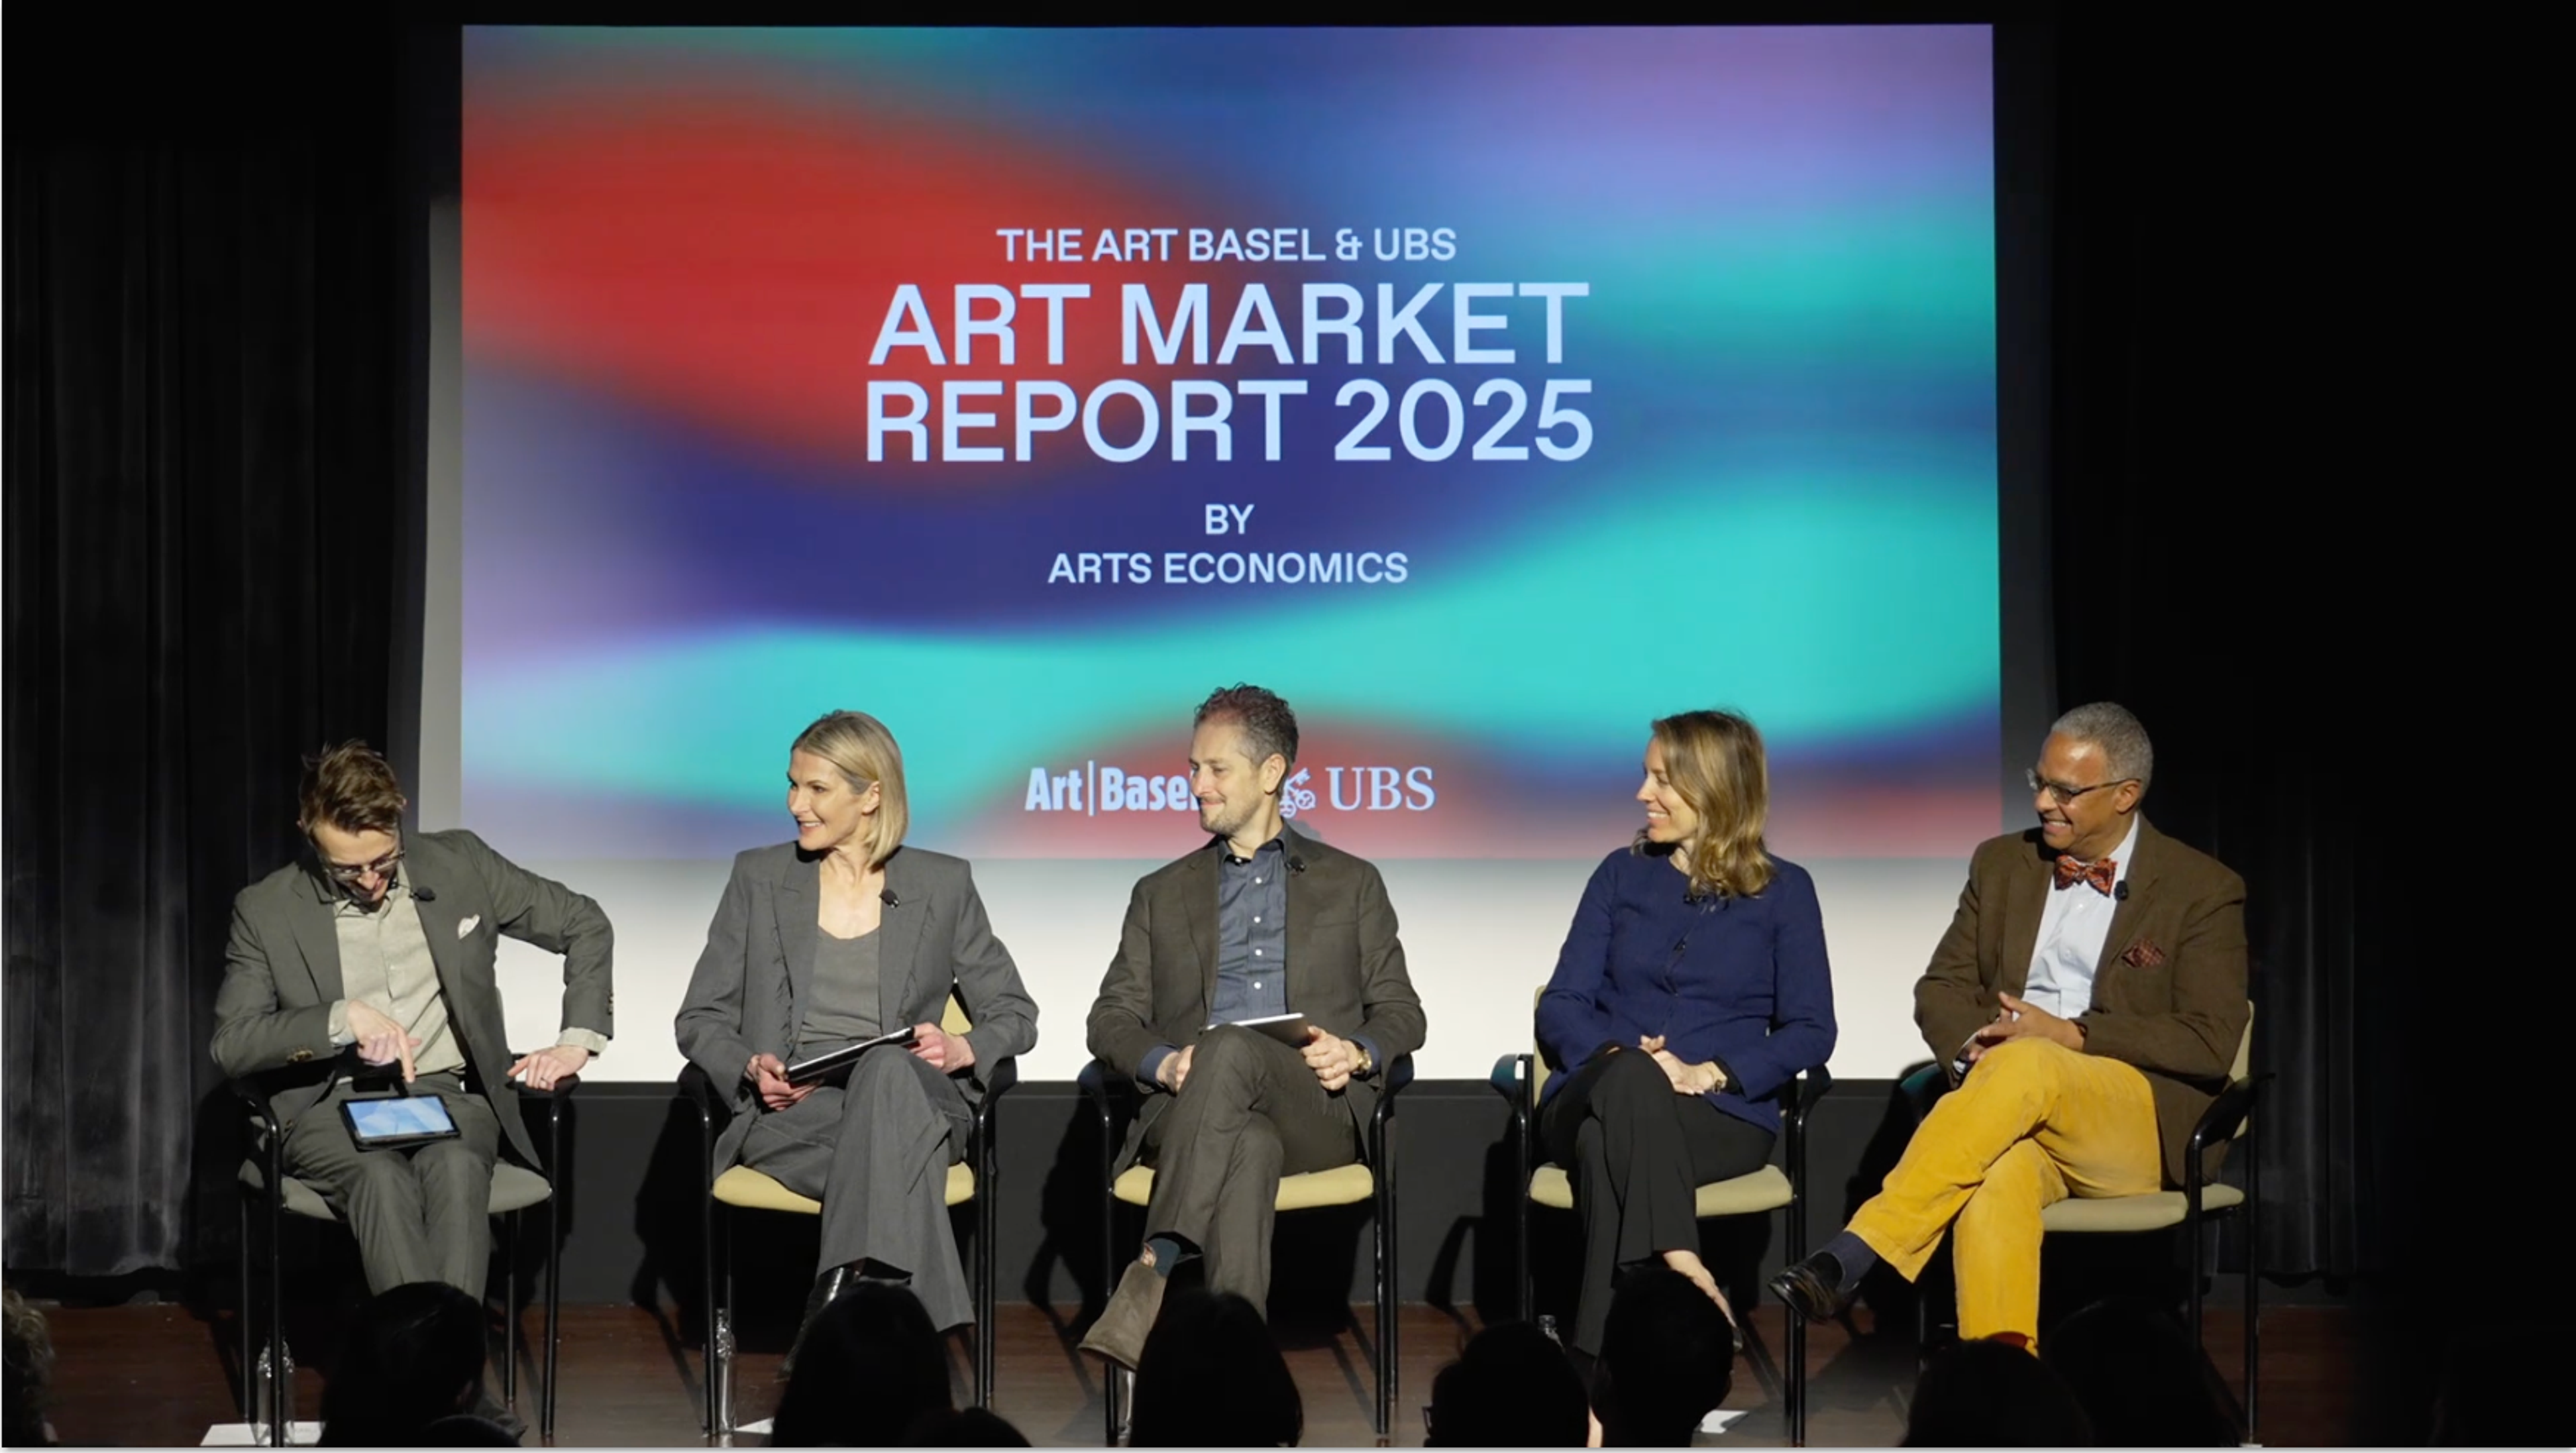
Pour marquer ce lancement, une table ronde en direct animée par Tim Schneider (The Gray Market) a réuni le Dr McAndrew ainsi que Noah Horowitz (PDG d'Art Basel), Ulrike Hoffmann-Burchardi (CIO Global Equities, UBS Global Wealth Management) et Steve Henry (associé principal, Paula Cooper Gallery). Ensemble, ils ont analysé les conclusions de l'étude et débattu des besoins les plus pressants du marché : expansion, patience et capacité d'adaptation.
Voici nos principaux enseignements pour mieux comprendre la situation actuelle du marché et ses perspectives d'évolution.
La valeur marchande est en baisse, mais l'activité progresse, portée par le bas du marché
Après une année marquée par des résultats d’enchères en demi-teinte, des ventes prudentes dans les foires et une incertitude économique croissante, la conclusion majeure du rapport de cette année ne constitue guère une surprise : le marché mondial de l’art s’est contracté de 12 % en 2024, pour atteindre 57,5 milliards de dollars. Néanmoins, ce constat global masque une réalité plus nuancée. Si la valeur totale a reculé, l’activité transactionnelle a progressé de 3 % sur un an, atteignant 40,5 millions de transactions individuelles.
Cette croissance est alimentée par le segment inférieur du marché. Les œuvres dont le prix est inférieur à 5 000 dollars ont connu une augmentation notable de leurs ventes, signalant une mutation tant en matière d'accessibilité du marché que de comportement des acheteurs. « Il y a eu une tendance haussière après le COVID », explique le Dr Clare McAndrew, auteure du rapport. « Désormais, ce dont le marché a réellement besoin, c'est d'une base d'acheteurs plus large… Nous ne pouvons pas toujours déterminer s'il s'agit de nouveaux acquéreurs, mais nous devons supposer que l'afflux d'œuvres à plus faible valeur est également vendu à de nouveaux profils. »
Il s'agit d'une évolution probante : alors que les acheteurs historiques se mettent en retrait, de nouveaux entrants redéfinissent le marché depuis sa base.

Le marché haut de gamme ralentit tandis que les segments accessibles gagnent du terrain
Le ralentissement persistant sur le haut du marché est largement reflété dans le rapport sur le marché de l'art de cette année. Le segment des œuvres supérieures à 10 millions de dollars a considérablement perdu en dynamique : les ventes des marchands dans cette catégorie ont chuté de 9 %, tandis que les ventes aux enchères enregistrent « des baisses à deux chiffres, tant en valeur qu'en volume ».
« Ces deux dernières années, le segment des plus de 10 millions de dollars a été le principal frein du marché », a déclaré le Dr McAndrew. Le rapport souligne qu'il est devenu de plus en plus difficile pour les maisons de vente aux enchères d'obtenir des consignations de grande valeur ; un défi qui a nécessité des efforts plus stratégiques, ciblés et compétitifs pour répondre à une demande restreinte sur le haut de gamme.
Par conséquent, si les volumes globaux de transactions ont augmenté, l'activité du marché s'est clairement déplacée vers les segments inférieurs et intermédiaires. Les estampes et multiples ont connu une hausse de 2 %, représentant désormais 7 % de la valeur totale des ventes. Bien que ces chiffres puissent paraître modestes, ils constituent en réalité des évolutions significatives au cours d'une année où l'accessibilité et la sensibilité aux prix ont guidé le comportement des collectionneurs, alors que la plupart des autres segments accusaient des baisses. « Dans ce contexte, les acteurs du marché font preuve d'attentisme », a ajouté Mme McAndrew. « Si les vendeurs ne sont pas contraints de se séparer d'œuvres de grande valeur, ils s'abstiennent, surtout en période d'incertitude. »
« Nous sommes au seuil d'un nouveau régime » : l'inquiétude liée aux droits de douane assombrit le leadership du marché américain
« Nous sommes au seuil d'un nouveau régime de régulations commerciales », a averti Ulrike Hoffmann-Burchardi, directrice des investissements actions mondiales chez UBS Global Wealth Management. « La dernière fois que les États-Unis ont imposé des droits de douane à ce niveau, c'était au début de la Grande Dépression. » Son analyse lucide a capturé le malaise croissant entourant le marché de l'art américain, alors que les nouveaux projets de droits de douane mondiaux soulèvent des préoccupations qui dépassent largement la simple question des coûts. « Il ne s'agit pas seulement de coûts financiers », a-t-elle ajouté, « c'est l'incertitude qui paralyse l'investissement. »
Même si les œuvres ne sont pas directement visées, les intervenants ont souligné que les effets d'entraînement — perturbations logistiques, hausse des frais de transport et renforcement de la conformité — pourraient redéfinir la manière, le lieu et même la possibilité d'acheter et de vendre des œuvres. À mesure que les frictions commerciales mondiales s'intensifient, l'infrastructure même qui soutient le haut du marché pourrait subir des perturbations majeures.
Pour l'heure, toutefois, les États-Unis conservent leur position dominante. Selon le rapport, le marché américain a représenté 43 % de la valeur des ventes mondiales d'œuvres d'art en 2024, soit une progression de 1 % par rapport à l'année précédente. Si le Royaume-Uni et d'autres régions ont enregistré de légers gains, la Chine, quant à elle, a reculé. Néanmoins, la menace conjuguée de droits de douane et d'un durcissement de la politique fiscale — incluant la suppression de niches fiscales essentielles pour les individus fortunés — fait peser une incertitude majeure sur les performances à venir. Comme le souligne le rapport, ces évolutions pourraient restreindre le pouvoir d'achat des collectionneurs de premier plan et déplacer le centre de gravité du marché mondial de manière imprévisible.
Une nouvelle génération de collectionneurs émerge, mais avec lenteur et stratégie.
Le panel n'était pas dénué d'optimisme. Tout en reconnaissant l'incertitude ambiante, le directeur général d'Art Basel, Noah Horowitz, a adopté un ton stable et résolument tourné vers l'avenir : « Nous évoluons tous dans un contexte sans précédent. Le meilleur conseil est de prendre du recul et d'observer la situation à mesure qu'elle se dessine, car les choses peuvent évoluer aussi vite qu'elles se transforment. » Cette perspective mesurée a trouvé un écho tout au long de la discussion, notamment lors des échanges sur le transfert de patrimoine intergénérationnel et l'émergence lente, mais constante, d'une nouvelle vague de collectionneurs.
M. Horowitz a souligné la forte fréquentation d'Art Basel Hong Kong, qui a atteint 91 000 visiteurs en 2024, soit une hausse de 10 000 par rapport à l'année précédente. Sur les allées de la foire, il a noté un afflux marqué de nouveaux visages : « Nous avons accueilli un large public inédit, et ces personnes achètent », a-t-il affirmé. Bien que certains commencent à s'engager sur des segments plus élevés du marché, il a admis qu'il était encore trop tôt pour mesurer leur impact à long terme.
Mme Hoffmann-Burchardi a insisté sur l'urgence d'accompagner les nouveaux collectionneurs, à l'heure où se profile un transfert de patrimoine générationnel majeur. Loin d'envisager un basculement radical, elle a décrit cette évolution comme une convergence de tendances : une approche de la collection plus familiale, une présence et un pouvoir d'achat accrus des femmes, et une importance grandissante accordée aux acquisitions fondées sur la recherche. Ensemble, ces mutations témoignent de l'émergence d'une nouvelle génération de collectionneurs, plus intentionnels, mieux informés et, en fin de compte, plus résilients.

Foires d'art, ventes en ligne et nouveau marché hybride : comment les galeries se transforment à l'ère numérique
« Ce qui importe, c'est la manière dont nous les utilisons », a déclaré Horowitz, soulignant l'évolution du rapport du marché de l'art aux outils numériques. Comme l'a ajouté le Dr McAndrew : « Au cours des dernières années, le changement majeur a été le glissement des foires vers le virtuel. Les foires ont quelque peu repris leurs droits, mais une structure différente émerge, où les deux canaux jouent des rôles essentiels. » Bien qu'Horowitz se montre optimiste quant à l'édition 2025 d'Art Basel, les intervenants ont reconnu qu'un modèle hybride, plus complexe, est en train de se dessiner. Une approche privilégiant le numérique coexiste désormais avec le retour des foires physiques, exigeant des marchands comme des organisateurs de nouvelles stratégies pour accompagner les collectionneurs là où ils se trouvent, qu'ils soient en ligne ou en personne.
Cette mutation s'opère également au niveau des galeries, les marchands repensant leur manière d'interagir avec les collectionneurs dans un paysage en pleine transformation. « Nous sommes restés concentrés sur nos artistes et nos collectionneurs, mais nous faisons preuve de prudence », a précisé Steve Henry de la Paula Cooper Gallery, notant que si les ventes en ligne ont connu une forte progression durant la pandémie, elles ne représentent désormais qu'une faible part du chiffre d'affaires global des galeries. Il perçoit néanmoins un potentiel à long terme indéniable dans les canaux numériques, particulièrement pour toucher une clientèle plus jeune, familière des nouvelles technologies. »
Le rapport confirme cette tendance. Bien que les ventes en ligne aient légèrement reculé, passant de 23 % en 2023 à 22 % en 2024, le changement structurel est réel : les ventes réalisées via les sites web des marchands et leurs plateformes propriétaires ont plus que doublé depuis 2019. Ce constat reflète à la fois l'investissement croissant des galeries dans leurs infrastructures numériques et la confiance accrue des acheteurs envers les transactions en ligne. La question des réseaux sociaux a, bien entendu, été soulevée. Alors même que certains artistes contournent les circuits traditionnels pour vendre directement leurs œuvres, Horowitz a souligné l'importance persistante d'un accompagnement professionnel. « Je crois fondamentalement en l'établissement de relations », a-t-il déclaré. « Une œuvre d'art tire son sens et sa substance économique de son contexte. Les galeries et les marchands contribuent à façonner ce récit et à soutenir les artistes sur le long terme. »
Perspectives d'avenir : pourquoi la croissance, la diversité et l'adaptabilité définiront le prochain chapitre
« Il existe des cas tout à fait valables pour négocier, et in fine parvenir à une situation plus avantageuse que celle dans laquelle nous nous trouvons actuellement », a déclaré Hoffmann-Burchardi. Son message faisait écho à la tonalité du rapport : il ne s'agit pas d'un effondrement, mais d'un recalibrage.
L'avenir du marché ne reposera pas uniquement sur les ventes événementielles. Il sera façonné par un accès plus large, une adaptabilité numérique et l'émergence de profils d'acheteurs diversifiés. Au cours de la table ronde, les questions du public sur la génération Z, les échanges transfrontaliers et les marchés sous-représentés tels que le Moyen-Orient et l'Inde ont mis en évidence un point crucial : la croissance n'est plus une option, elle est devenue essentielle.
Comme l'a conclu le Dr McAndrew, « Nous avons été témoins d'un changement. Il s'agit désormais de savoir comment nous bâtissons à partir de là. »