Selon le Art Basel & UBS Global Art Market Report 2025, le volume total des ventes est estimé à 57,5 milliards de dollars, soit une baisse de 12 % sur un an, tandis que les ventes publiques et privées combinées des maisons de ventes aux enchères ont chuté de 20 % pour atteindre 23,4 milliards de dollars, leur niveau le plus bas depuis 2020. Pourtant, le nombre de transactions a augmenté de 3 %, signe que l'activité n'a pas disparu mais s'est déplacée : elle s'est détournée du haut du marché, le plus spéculatif, pour se concentrer sur des segments où les acheteurs parviennent encore à identifier de la valeur, à agir rapidement et à s'appuyer sur des références de prix solides.
De notre point de vue sur le marché des estampes, les collectionneurs n'ont pas cessé d'acheter. Ils sont simplement devenus plus exigeants. La question n'est plus seulement « qu'est-ce qui me plaît ? » mais plutôt « qu'est-ce qui me plaît et qui saura conserver sa valeur ? » en termes de demande, de prix et de réalité de revente.
C'est pourquoi les collectionneurs les plus sérieux commencent à réfléchir moins en chasseurs qu'en bâtisseurs de portefeuille. Non pas que les œuvres d'art doivent être réduites à des actifs financiers, mais parce que, dans un marché sélectif, la structure l'emporte sur l'intuition. L'un des cadres les plus limpides est emprunté à l'investissement traditionnel : la stratégie en haltère (barbell strategy).
La stratégie de l'haltère, appliquée aux œuvres d'art
Un portefeuille « barbell » est simple. Vous placez à une extrémité la conviction et le potentiel de hausse, sous la forme d'actifs rares, de niveau « trophée », que vous avez l'intention de conserver sur le très long terme. À l'autre extrémité, vous placez la liquidité : des actifs qui font l'objet de transactions fréquentes, suscitent une demande fiable et disposent de suffisamment d'éléments probants en matière de prix pour permettre d'agir sans spéculation.
Sur le marché de l'art, cela se traduit de manière limpide :
- Une extrémité : des œuvres « trophées », rares, de qualité muséale, culturellement significatives, qui se situent au-dessus de l'agitation ambiante.
- L'autre extrémité : des œuvres liquides, signées par des noms présents dans les musées, faisant l'objet de transactions récurrentes et de données traçables, dont la valorisation est ancrée dans des comparables et une profondeur d'acheteurs établie.
Entre ces deux extrémités se trouve le dangereux « milieu » : des œuvres qui ne sont ni réellement rares ni réellement liquides, pour lesquelles la tarification est moins transparente et la revente peut s'avérer incertaine.
Dans un marché tel que celui de 2026, la stratégie « barbell » consiste avant tout à renforcer la résilience.
La réalité de la liquidité dans le domaine de l'art et sur le marché de l'art
La liquidité est l'un des concepts les plus mal compris de la collection d'œuvres d'art. Elle ne signifie pas simplement "artiste populaire". Elle ne signifie pas "œuvre onéreuse". Et elle ne signifie certainement pas "valeur à la hausse".
La liquidité définit :
- La rapidité avec laquelle une œuvre peut être vendue à un prix juste
- L'ampleur du bassin d'acquéreurs pour cette œuvre précise
- La cohérence des prix lors de transactions répétées
- La robustesse de la mémoire du marché, c'est-à-dire la disponibilité de comparables réels
En d'autres termes : la liquidité n'a rien à voir avec le battage médiatique. Elle repose sur la répétabilité.
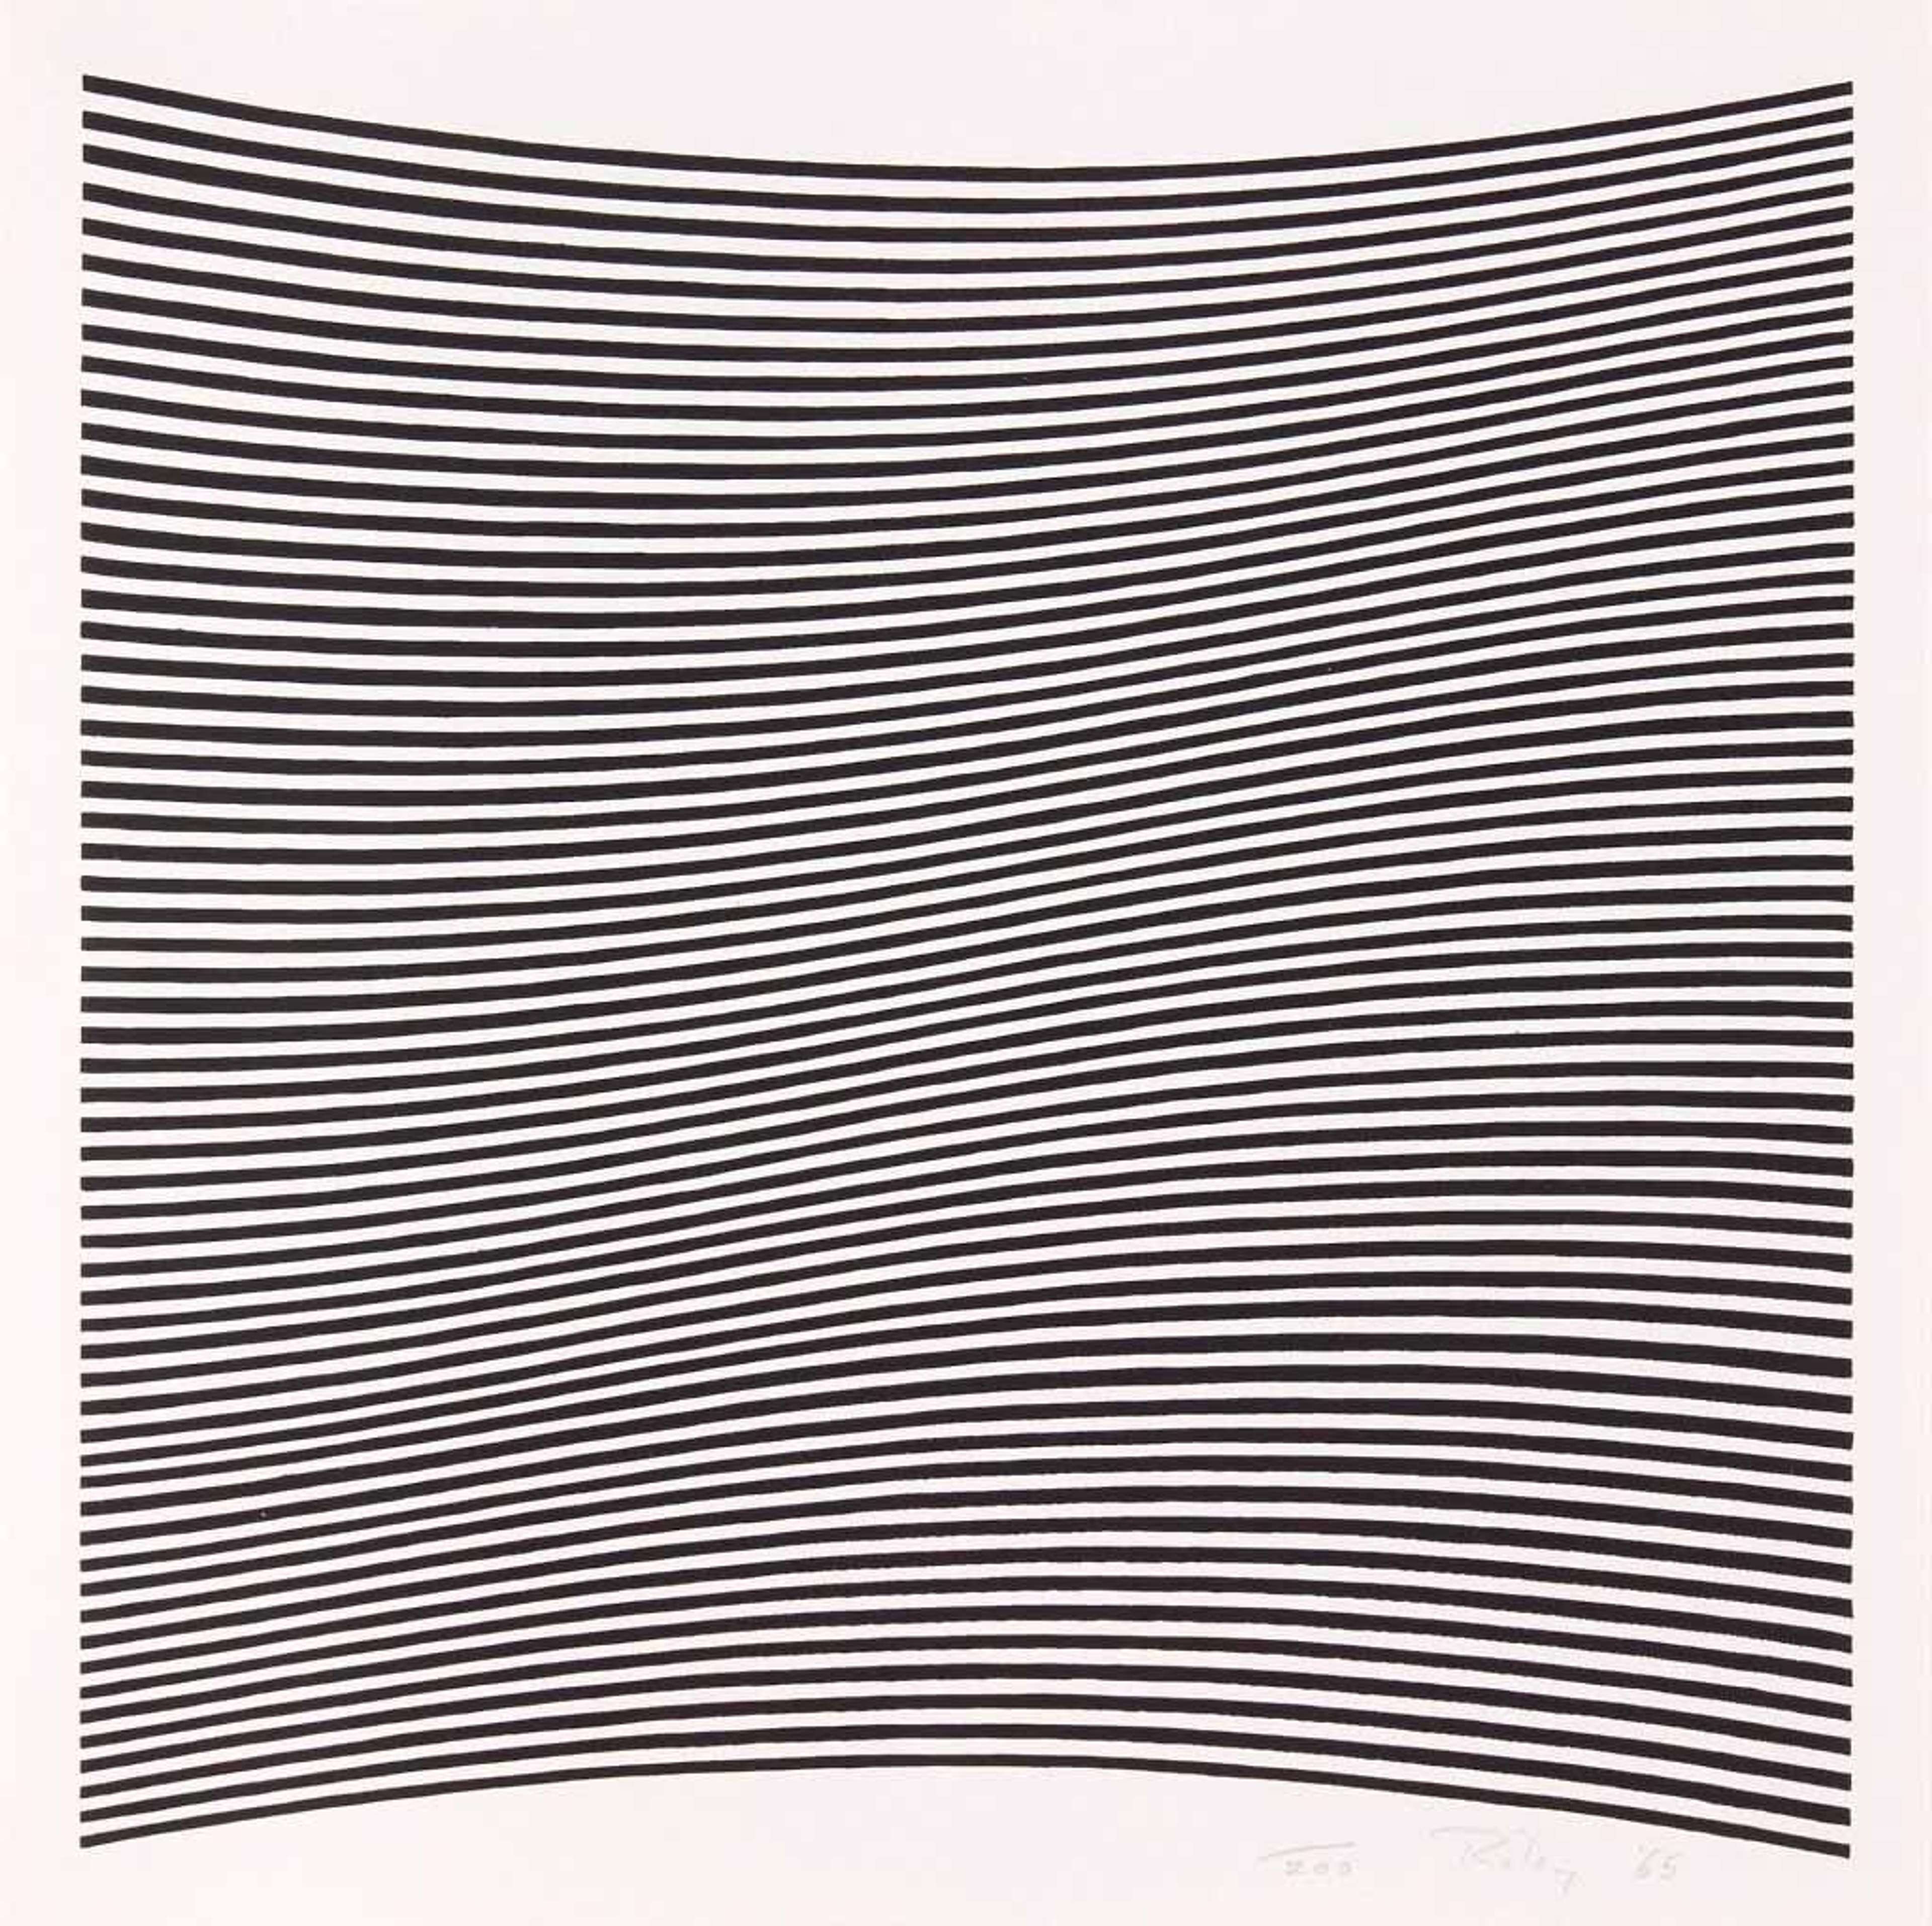
C'est précisément là que les estampes et les éditions cessent d'apparaître comme des « œuvres d'entrée de gamme » pour s'imposer comme la classe d'actifs la plus fonctionnelle du marché.
Le marché secondaire des estampes modernes et contemporaines a mûri pour devenir un secteur très spécifique : un écosystème de transactions répétées doté d'un véritable historique de prix.
Les éditions d'artistes blue chip se comportent différemment des œuvres uniques car elles génèrent :
- De multiples transactions dans le temps
- Des fourchettes de prix plus resserrées
- Une visibilité plus claire de l'offre
- Une mise en relation plus rapide avec les acheteurs
- Des comparables plus solides
Cela ne les rend pas sans risque. Mais cela les rend quantifiables.
Dans le domaine des éditions, l'image ne raconte que la moitié de l'histoire. La réalité du marché réside dans les détails :
- La notoriété de l'artiste
- La taille de l'édition et la rareté des variantes
- L'état de conservation et la qualité du papier
- La crédibilité de l'imprimeur et de l'éditeur
- La provenance et le timing du marché
Deux œuvres qui paraissent identiques en ligne peuvent, en pratique, se négocier très différemment.
C'est pourquoi la liquidité des estampes n'est pas automatique, mais lorsqu'elle est choisie judicieusement, elle constitue l'un des segments les plus fiables du marché.
Le marché de l'art s'est discrètement orienté vers la liquidité privée.
Un autre changement structurel s'opère en 2026, à l'écart des grands titres, et gagne en intensité depuis cinq ans, suite à la pandémie : il s'agit de l'importance croissante des transactions privées. Si les enchères demeurent une scène extraordinaire pour les lots « trophées », la liquidité sur le segment intermédiaire se manifeste de plus en plus par le biais de réseaux privés, de canaux de conseil et de mises en relation orchestrées par des spécialistes. Depuis plusieurs années, les ventes aux enchères publiques perdent des parts de marché pour les œuvres estimées entre 20 000 et 250 000 livres sterling.
Les maisons de ventes elles-mêmes se sont davantage appuyées sur les transactions privées à mesure que les totaux des ventes publiques s'érodaient. Le volume cumulé des ventes aux enchères a chuté brutalement en 2024 ; malgré un appel à la stabilisation au début de l'année 2025, les ventes d'œuvres d'art ont de nouveau reculé, confirmant une tendance de ralentissement de la demande (une analyse a noté une baisse de 8,8 % des ventes aux enchères au premier semestre 2025 par rapport à 2024). L'essentiel de la dynamique du marché s'est déplacé vers la sphère privée.
Cet enjeu est crucial, car la liquidité ne concerne pas seulement la capacité à vendre une œuvre, mais la capacité à bien la vendre. Pour de nombreuses œuvres, notamment les éditions, le meilleur résultat ne provient pas de la mise en scène, mais de la précision : savoir exactement qui est l'acheteur, quels sont ses axes de collection et où la demande est la plus forte à l'instant T. C'est précisément la mission à laquelle se consacrent exclusivement les entreprises de ventes privées, telles que la nôtre.
Un modèle d'investissement « barbell » pour les collectionneurs d'œuvres d'art
La stratégie en « barbell » est utile car elle impose une question que la plupart des collectionneurs évitent :
Quelle part de ma collection relève d'une réelle conviction à long terme, et quelle part doit rester négociable ?
Il n'existe pas de réponse unique, mais des structures rationnelles sont possibles.
Un collectionneur prudent pourrait opter pour :
- 70 % d'œuvres liquides, régulièrement échangées sur le marché
- 30 % d'œuvres « trophées » conservées sur le long terme
Un collectionneur davantage guidé par ses convictions pourrait préférer :
- 50 % d'œuvres liquides
- 50 % d'œuvres « trophées »
Quant au collectionneur privilégiant la passion, il pourrait choisir :
- 80 % d'achats émotionnels
- 20 % d'ancrage de liquidité
L'objectif n'est pas de « financiariser » la collection. Il s'agit d'éviter « l'illiquidité accidentelle », c'est-à-dire le fait d'être contraint de vendre au mauvais moment, via le mauvais canal et avec des attentes de prix inadaptées.
La liquidité vous confère une optionnalité.
Check-list de due diligence pour les éditions
Pour les collectionneurs utilisant les estampes comme levier de liquidité au sein d'un portefeuille, la discipline est simple :
- Connaître précisément l'édition et la variante (standard, épreuve d'artiste, épreuve d'imprimeur, etc.)
- Confirmer la cote de l'artiste - le marché valorise cela avec rigueur
- Vérifier minutieusement l'état de conservation, au-delà d'un simple « aspect satisfaisant sur photographie »
- Comprendre l'offre - à quelle fréquence cette œuvre apparaît-elle réellement sur le marché ?
- Ancrer la valorisation dans des comparables réels, et non dans des prix demandés
- Observer la profondeur des acheteurs : la demande est-elle étendue ou restreinte ?
- Privilégier les œuvres institutionnelles, référencées dans des catalogues raisonnés
- Se méfier des exemplaires restaurés ou « vendus encadrés »
- Choisir le bon timing - la liquidité est, malheureusement, saisonnière
- Collaborer avec des spécialistes capables de positionner l'œuvre de manière pertinente
Il ne s'agit pas de règles abstraites. C'est ce qui distingue une œuvre qui circule d'une œuvre qui stagne.
Les perspectives du marché de l'art : sélectivité, données et fidélisation
La confiance revient, mais le marché ne reviendra pas à l'effervescence de 2021.
La phase à venir se caractérise par :
- un recul des acheteurs spéculatifs ;
- une présence accrue de collectionneurs fidèles ;
- une demande plus sélective, concentrée sur des artistes à la cote validée ;
- une attention renforcée portée aux données du marché ;
- une tendance persistante vers des transactions privées, orchestrées par des spécialistes.
Dans ce contexte, les collectionneurs qui tireront leur épingle du jeu ne seront pas forcément les plus audacieux, mais les plus structurés. La constitution d'un portefeuille en « haltère » demeure l'une des stratégies les plus efficaces : privilégiez d'un côté des acquisitions de conviction, de l'autre une gestion optimisée de la liquidité, tout en évitant le segment intermédiaire, où la revente s'avère incertaine.
Les collectionneurs qui réussiront à l'avenir ne seront pas les plus démonstratifs — à l'image des spécialistes et des infrastructures de marché qui les soutiennent dans l'ombre. Ils seront ceux qui feront preuve de la plus grande discipline.