L'évolution du marché de l'art en 2025
Le marché mondial de l'art contemporain se trouve à la croisée des chemins. À la fin de 2024, les ventes d'œuvres d'art à l'échelle mondiale s'étaient contractées de 12 %, atteignant environ 57,5 milliards de dollars, marquant ainsi la deuxième année de recul sur le segment haut de gamme. Le chiffre d'affaires des ventes aux enchères pour les œuvres « trophées » a ralenti de manière significative : une seule peinture a franchi la barre des 100 millions de dollars en 2024, contre plusieurs lors des années précédentes. Pourtant, derrière ces chiffres en tête d'affiche se dessine une réalité différente. Le volume des transactions a en réalité progressé d'environ 3 %, pour atteindre 40,5 millions de ventes individuelles. En d'autres termes, davantage d'œuvres ont changé de mains alors même que la valeur totale diminuait. Cette croissance provient presque exclusivement du segment bas et milieu de gamme : les œuvres vendues à moins de 50 000 dollars ont vu leur activité s'intensifier, attirant ainsi une « base d'acheteurs plus large et plus diversifiée ».
Ce contraste témoigne d'un tournant dans la dynamique du marché de l'art. Si les ultra-riches ont mis en suspens leurs chasses aux trophées à neuf chiffres, de nouveaux collectionneurs et des acquéreurs plus modestes ont pris le relais avec enthousiasme. Comme l'a noté avec humour Scott Reyburn de The Art Newspaper, pour trouver de la croissance dans un marché en baisse, « ne regardez pas vers le haut, mais tournez-vous vers les tranches de prix inférieures ». De fait, les ventes aux enchères inférieures à 5 000 dollars ont progressé de 7 % en 2024, et les petits marchands (réalisant un chiffre d'affaires annuel inférieur à 250 000 dollars) ont fait état d'un bond de 17 % de leurs ventes. Même dans le domaine de l'art contemporain, le nombre d'œuvres récentes vendues aux enchères pour moins de 50 000 livres sterling a bondi de 20 %, indiquant que les collectionneurs se sont « tournés vers des œuvres plus abordables » à mesure que les spéculateurs se retiraient. Loin de s'effondrer, le segment accessible du marché est en plein essor. Une grande part de cette activité concerne les estampes et les éditions, des œuvres en édition limitée qui jouissent d'un prestige culturel propre aux artistes blue chip, à des prix bien inférieurs aux standards de ce segment.
La mise en garde de Spiegler : l’art n’est pas le FTSE 100
Spiegler a récemment soutenu que considérer les œuvres comme un pur actif financier est une « stratégie perdante », soulignant les nombreux écueils de la financiarisation du marché de l’art ces deux dernières décennies. Il a raison. Traiter les peintures comme des actions — en s'attendant à des hausses automatiques des prix ou en comparant les rendements au FTSE 100 — est fondamentalement erroné. Une œuvre d'art n'est ni une action versant des dividendes ni une matière première liquide. Elle ne l’a jamais été et ne le sera jamais. De plus, les comparaisons directes avec les indices boursiers peuvent être trompeuses. Comme le note Spiegler, le marché de l’art manque de la liquidité et de la transparence propres aux actions ; un constat soutenu par son entretien avec Shane Akeroyd, collectionneur basé à Hong Kong, qui affirme : « il est parfois impossible de revendre. Et l'évaluation reste subjective : vous ne disposez pas de bilans comptables ou de données économiques à examiner. Il existe des manières bien plus sûres et simples d’investir votre argent. »
En somme, nous ne devrions pas opposer l'art au marché boursier comme s’il s’agissait d’équivalents, car ils ne le sont tout simplement pas. La valeur d'une œuvre réside dans des qualités immatérielles — importance historique, résonance esthétique et émotionnelle, réputation de l'artiste — dont aucune ne peut être traduite par un ratio cours/bénéfice bien ordonné. Les actifs traditionnels bénéficient de protections inhérentes (diversification, flux de trésorerie, structures juridiques) que le marché de l’art ne possède pas. Nous partageons donc l’avis de Spiegler : les collectionneurs s’exposent à des désillusions s’ils abordent l’art comme un day trader à la poursuite du FTSE.
Les risques inhérents à la spéculation sur les œuvres « wet paint »
Autre enseignement tiré par Spiegler : l’absurdité de spéculer sur l’art ultra-contemporain pour réaliser un profit rapide. Durant l’essor des années 2000, de nombreux nouveaux venus se sont lancés après avoir vu des peintures tout juste sorties d’atelier doubler ou tripler de valeur aux enchères. Mais rechercher ces plus-values sur « peinture fraîche » est un jeu risqué – et le ralentissement de 2024 nous l’a rappelé. Lorsque le marché s’est essoufflé, la demande pour plusieurs jeunes artistes très en vue s’est évaporée, laissant les spéculateurs démunis. La réalité est que les marchés de l’art émergent peuvent se retourner en un instant.
Spiegler souligne la raison pour laquelle de nombreuses entreprises de fractionnement d’œuvres échouent. Les fonds d’investissement dans l’art lancés dans les années 2000 promettaient des rendements comparables à ceux des hedge funds, pour finalement découvrir à quel point l’art peut être illiquide et imprévisible. Les plateformes de parts fractionnées ont également traversé des turbulences. Et comme le note Spiegler, même l’utilisation d’œuvres d’art de premier plan comme garantie pour des prêts s’est avérée périlleuse : les prêteurs ont émis des appels de marge lorsque les estimations ont chuté, forçant ainsi des ventes dans l’urgence. Tout cela renforce une leçon essentielle : l’investissement spéculatif à court terme dans l’art – particulièrement dans des œuvres ultra-contemporaines dépourvues d’historique – comporte intrinsèquement des risques élevés.
Estampes et éditions : un segment du marché injustement délaissé
Dès lors, si les œuvres d'art ne sont pas des actions et que spéculer sur des pièces fraîchement sorties de l'atelier est trop risqué, faut-il en conclure qu'investir dans l'art est une entreprise vaine ? Si Spiegler semble le suggérer, c'est précisément là que nos points de vue divergent. Le marché de l'art dans sa globalité ne saurait être réduit à une seule réalité. Il existe un segment qui offre un équilibre singulier entre la fiabilité des artistes blue chip, une certaine accessibilité et une transparence fondée sur les données : celui des estampes et éditions.
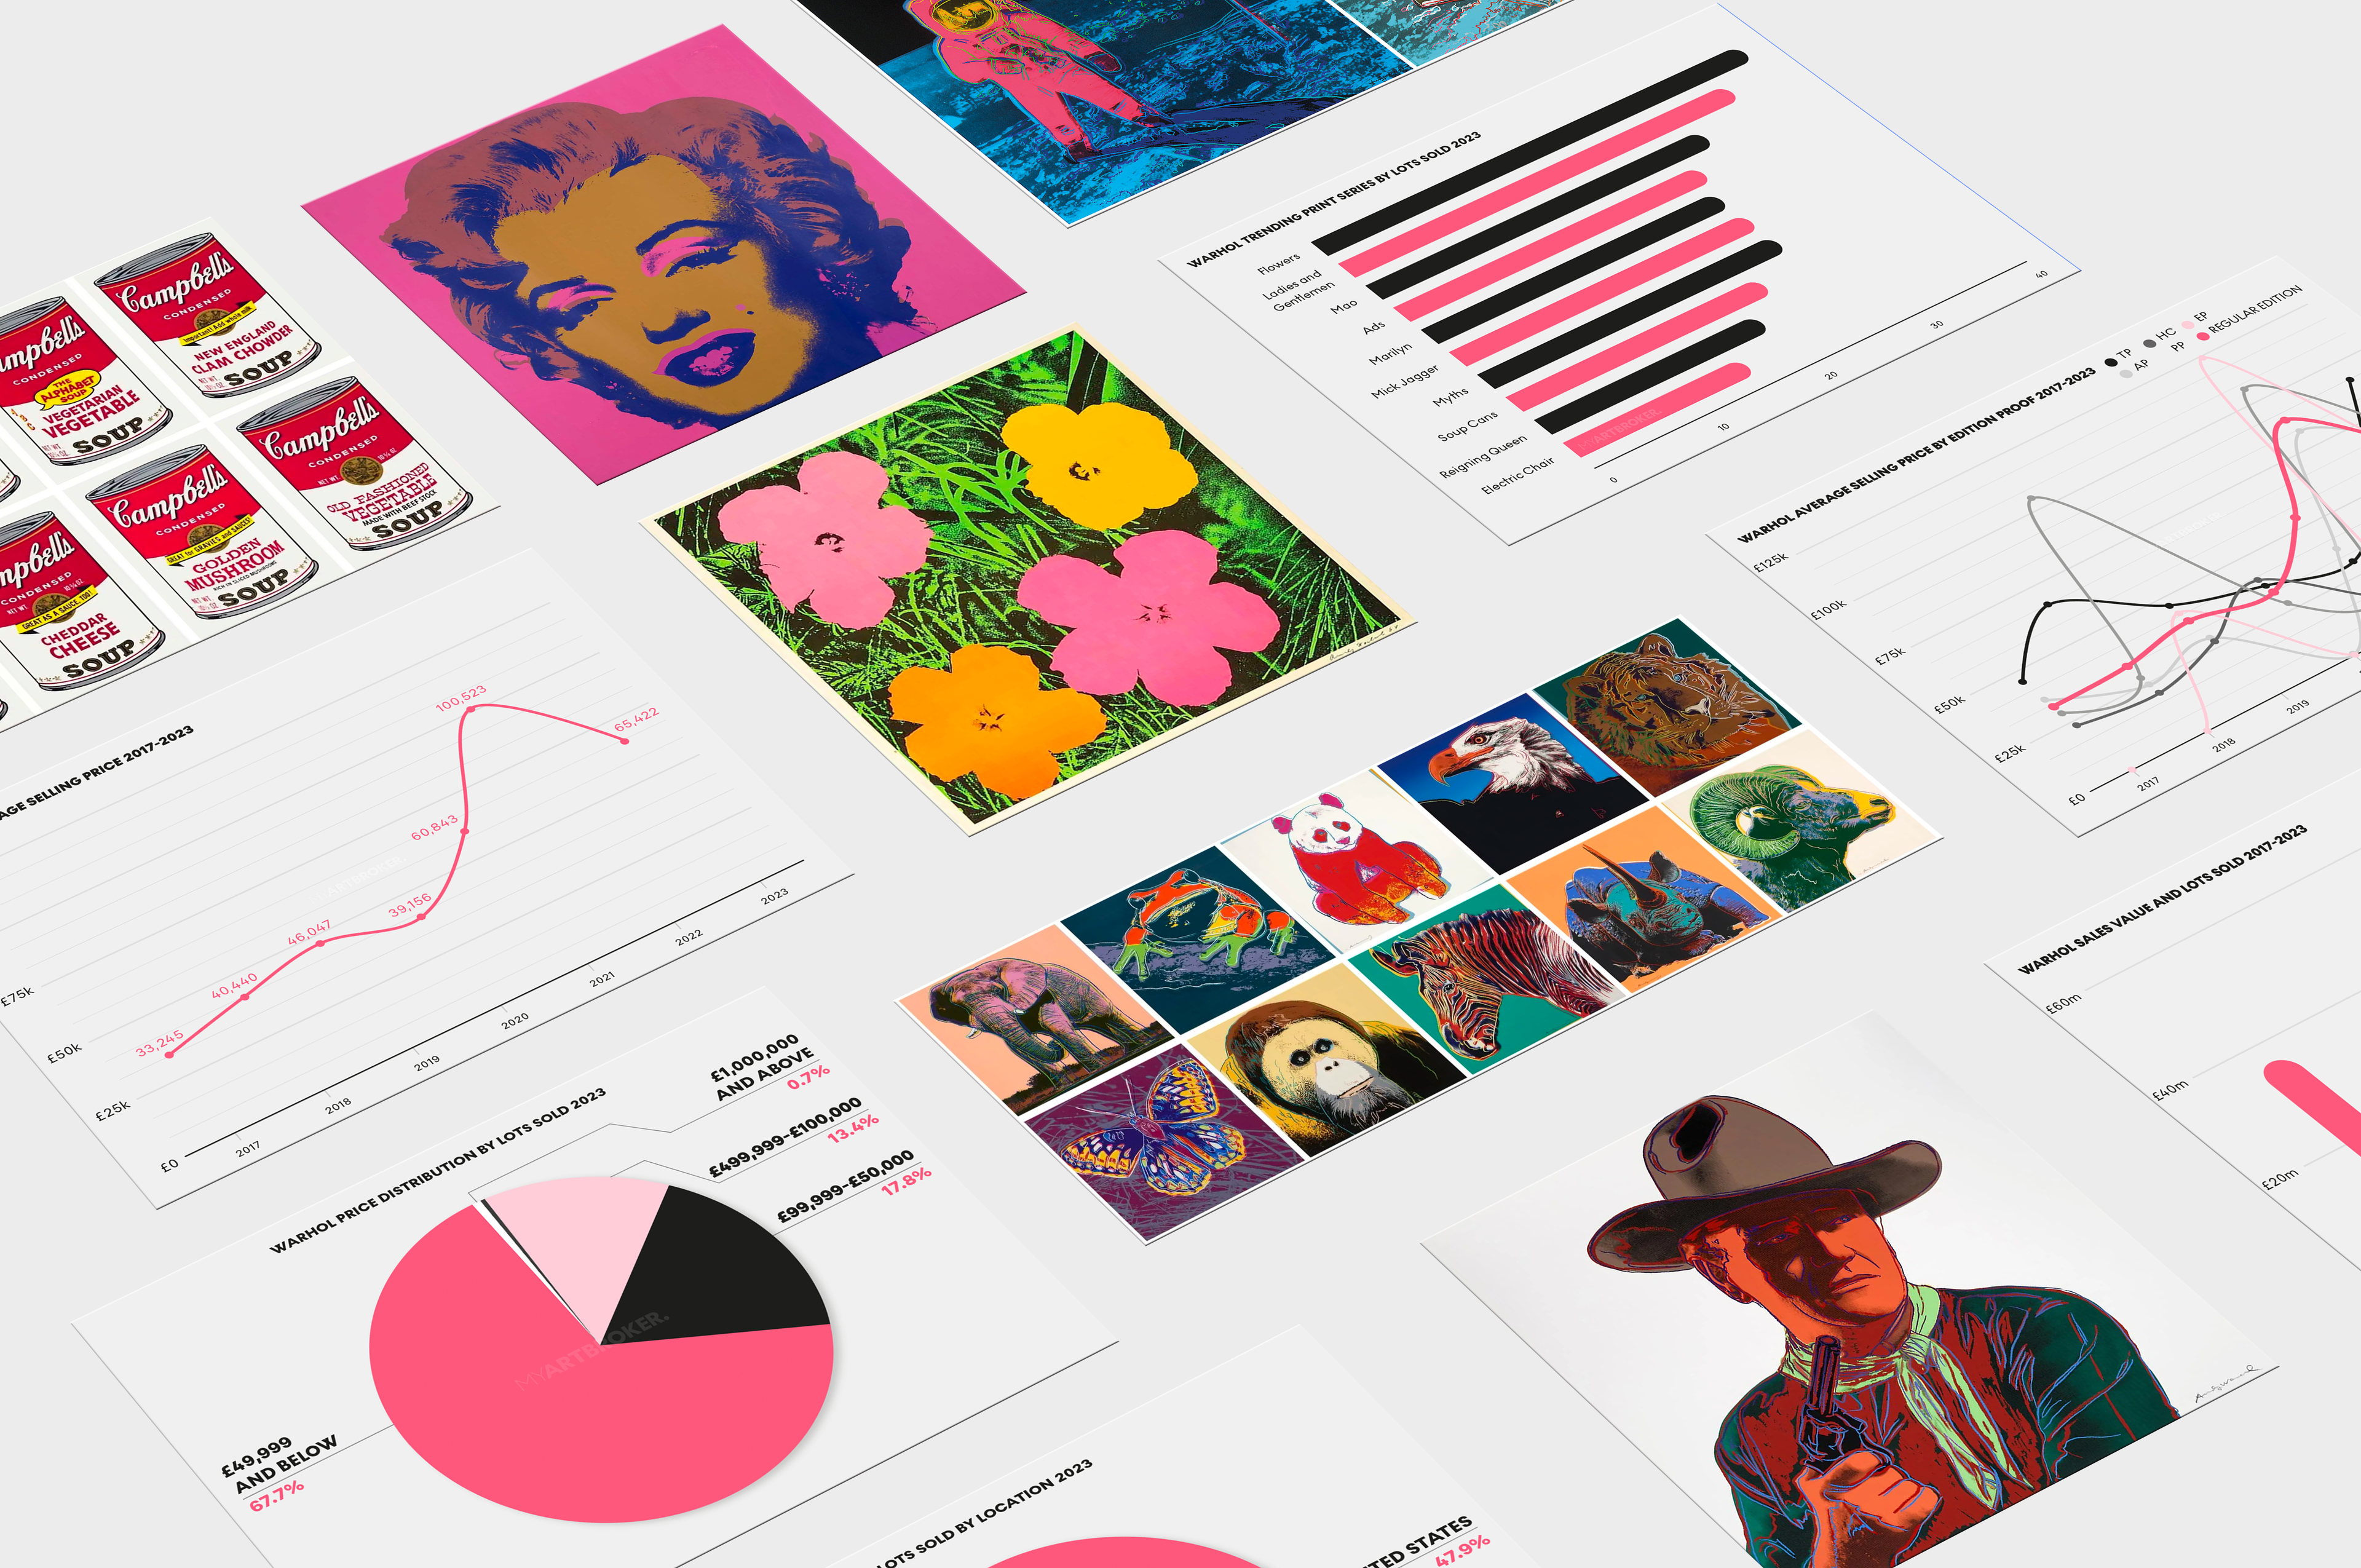
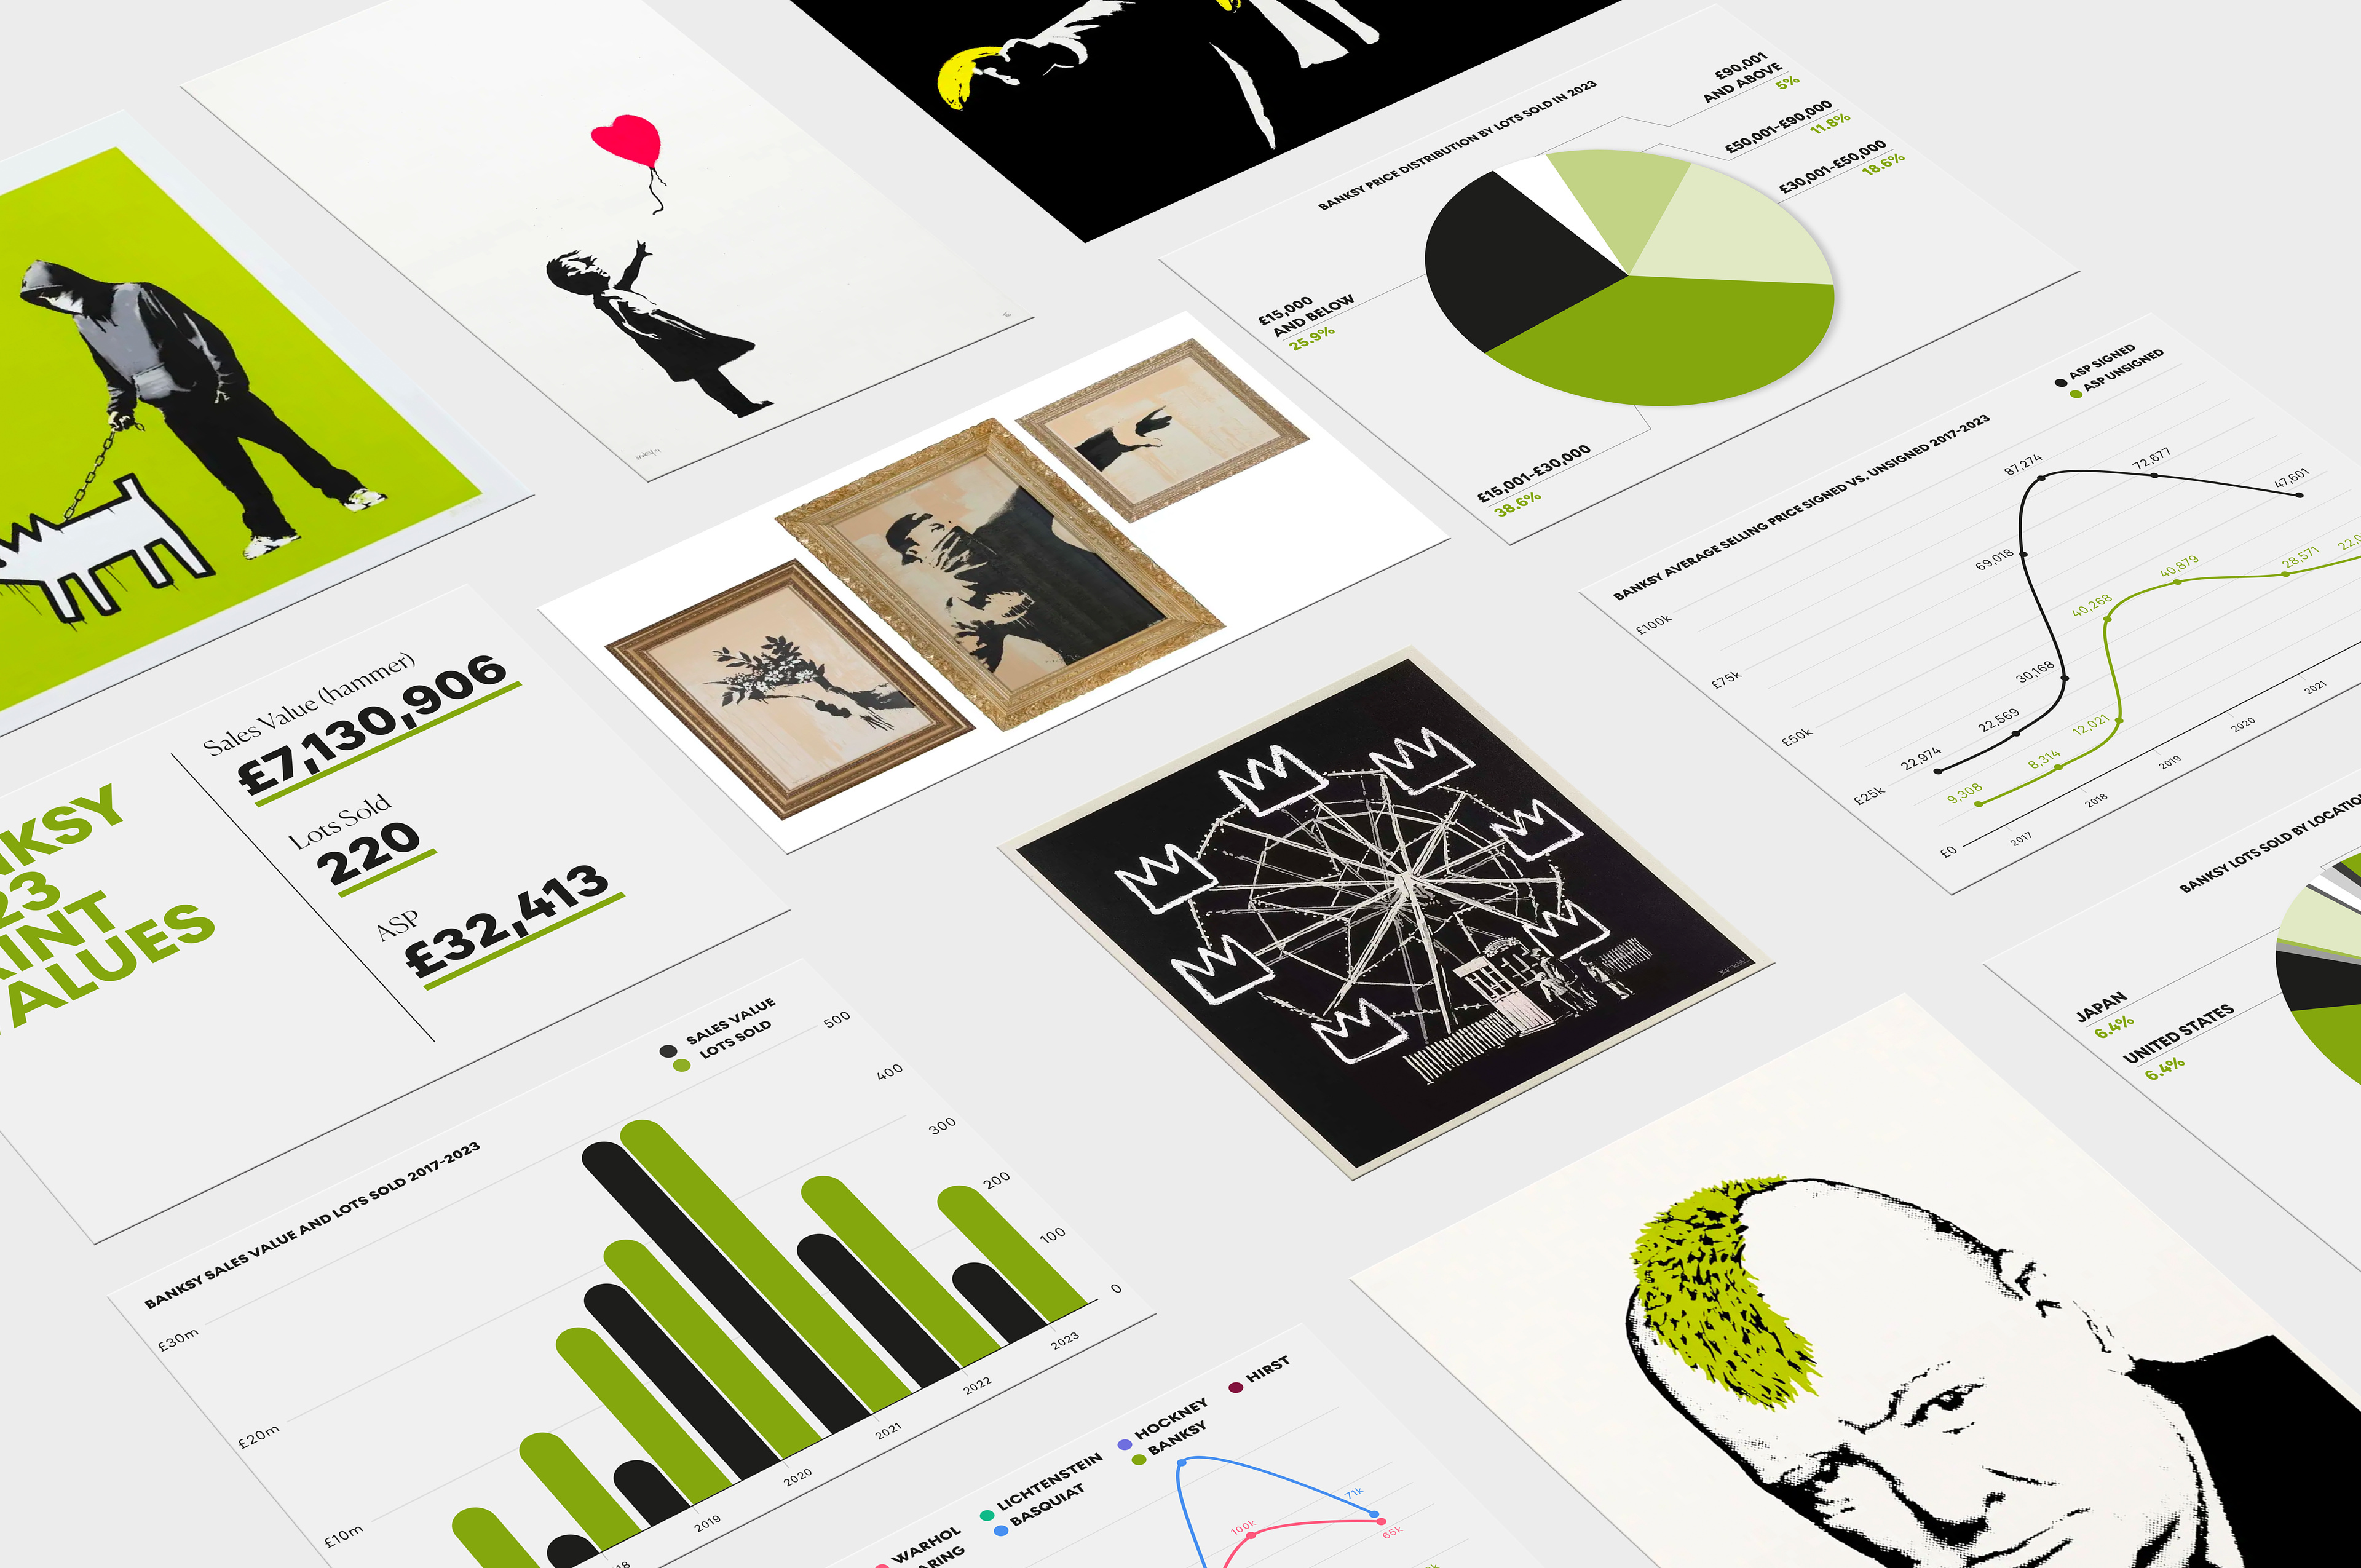
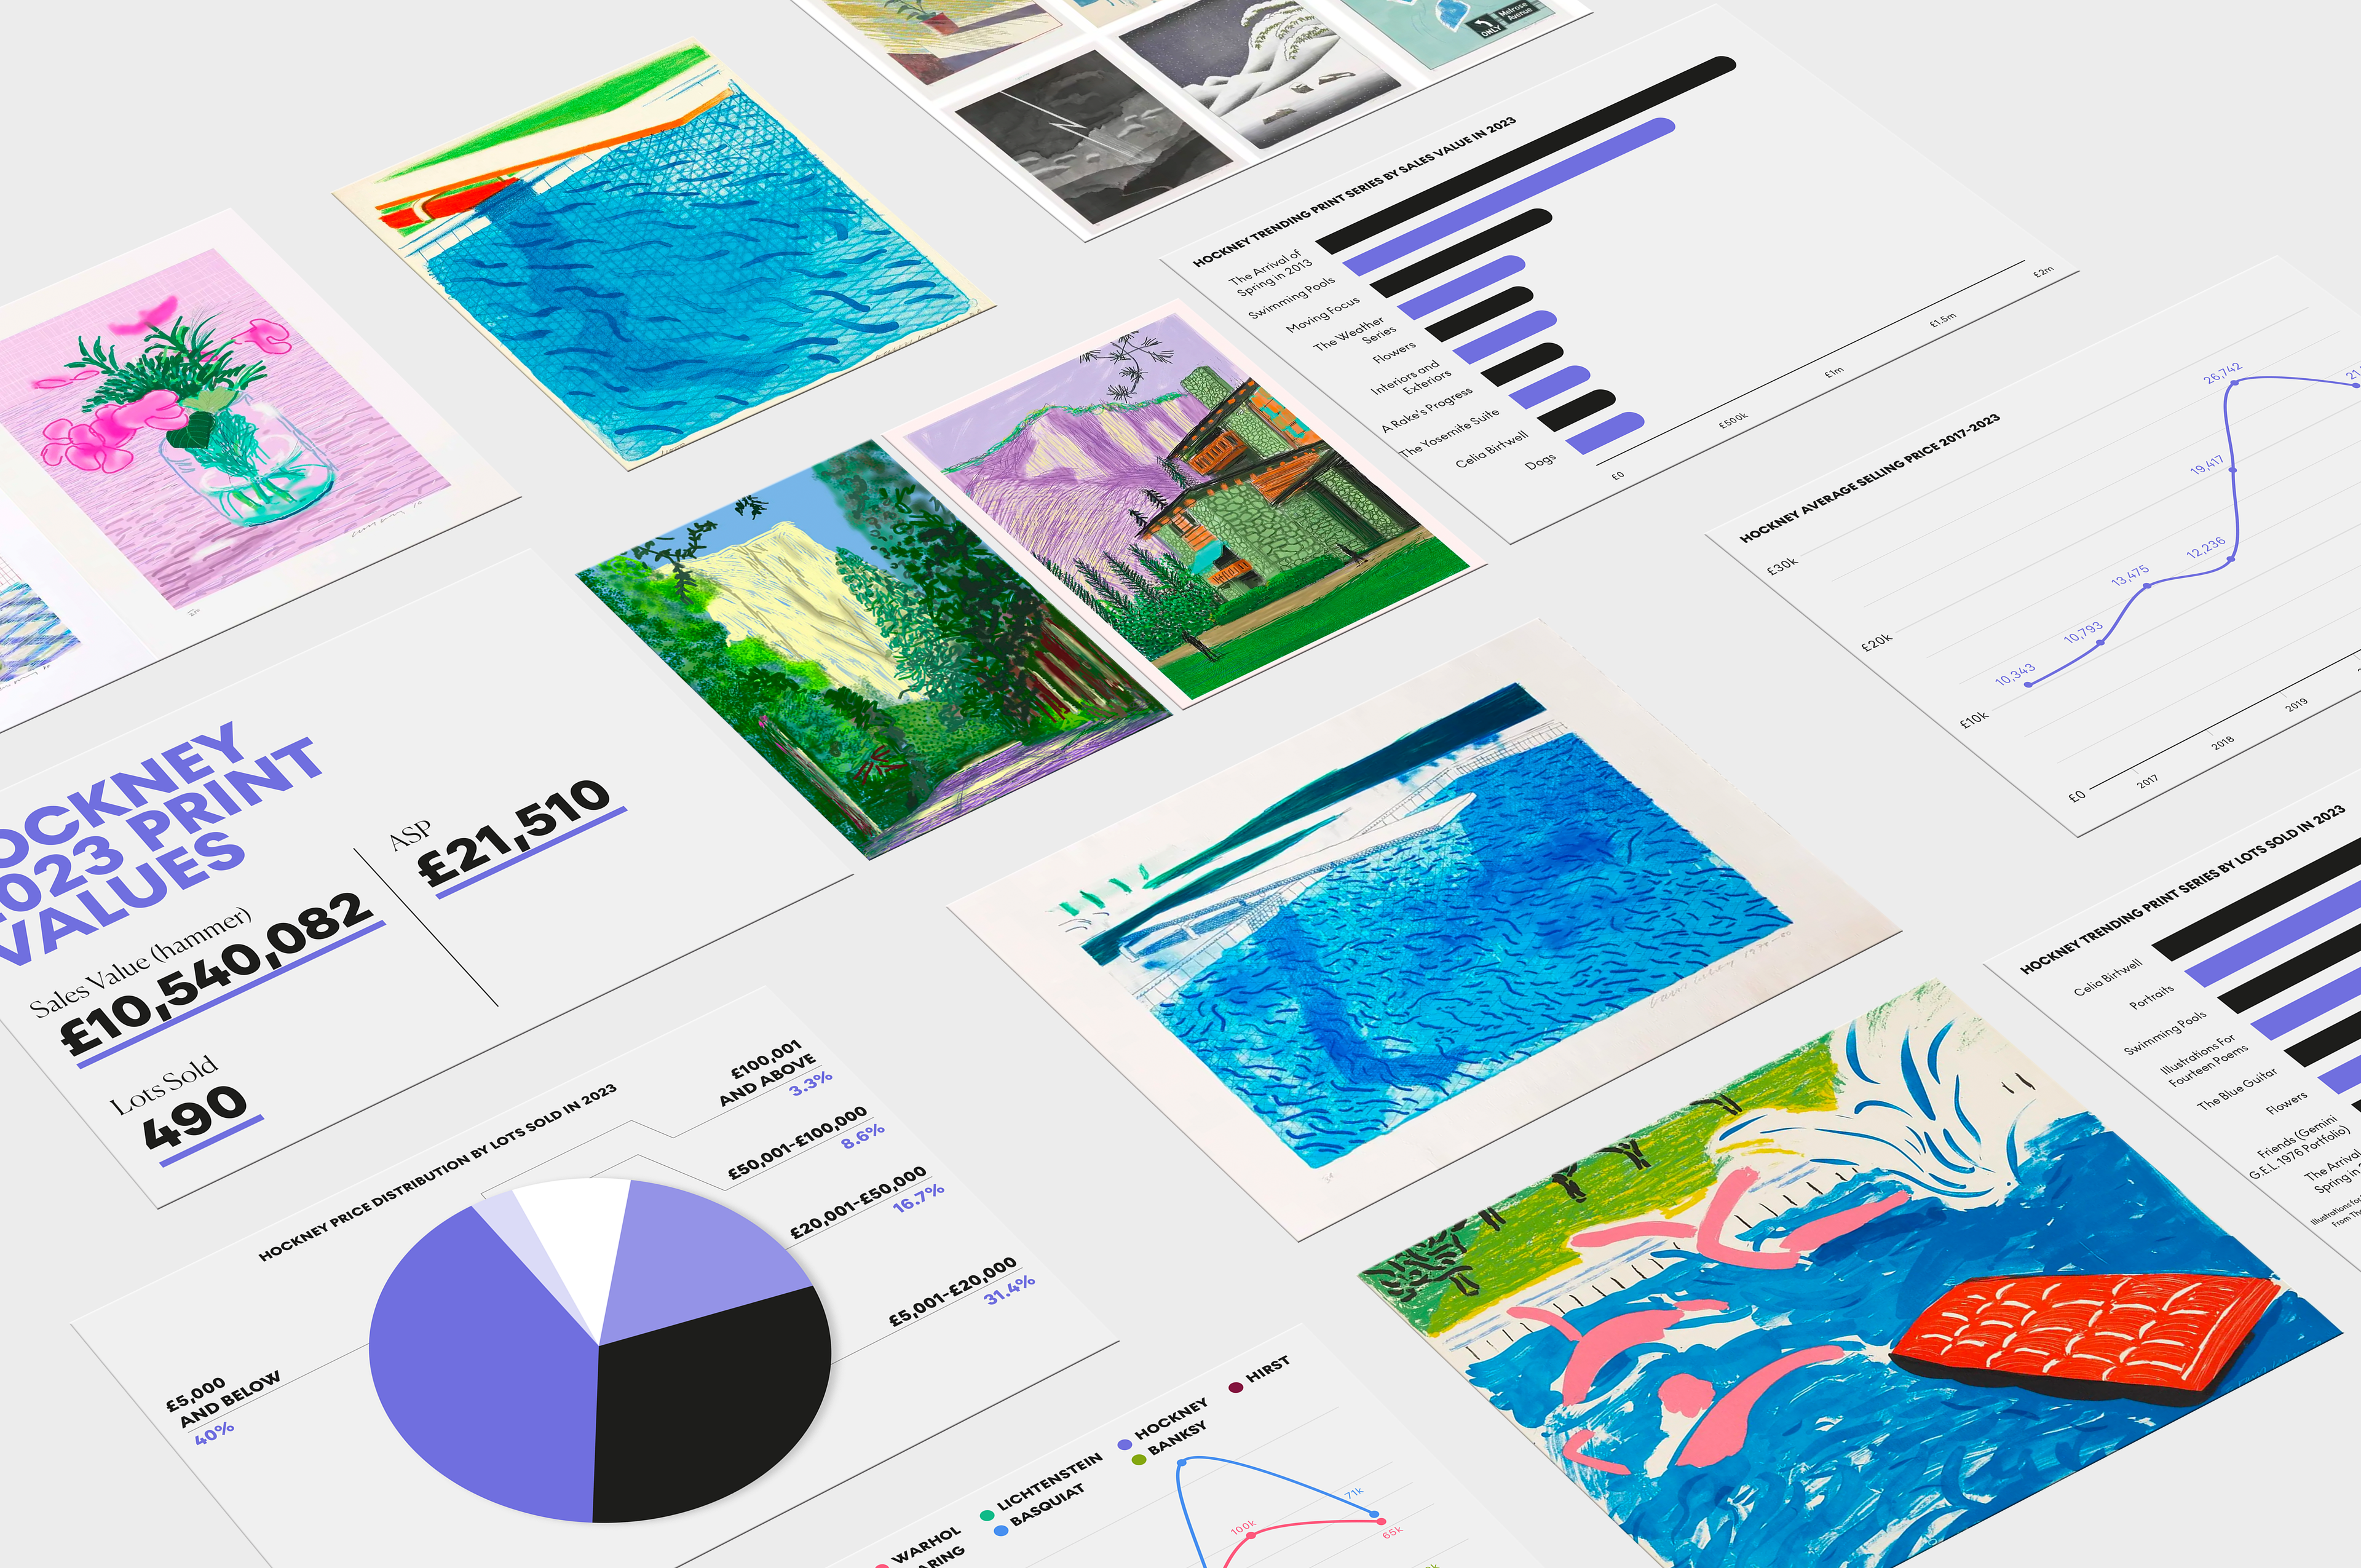
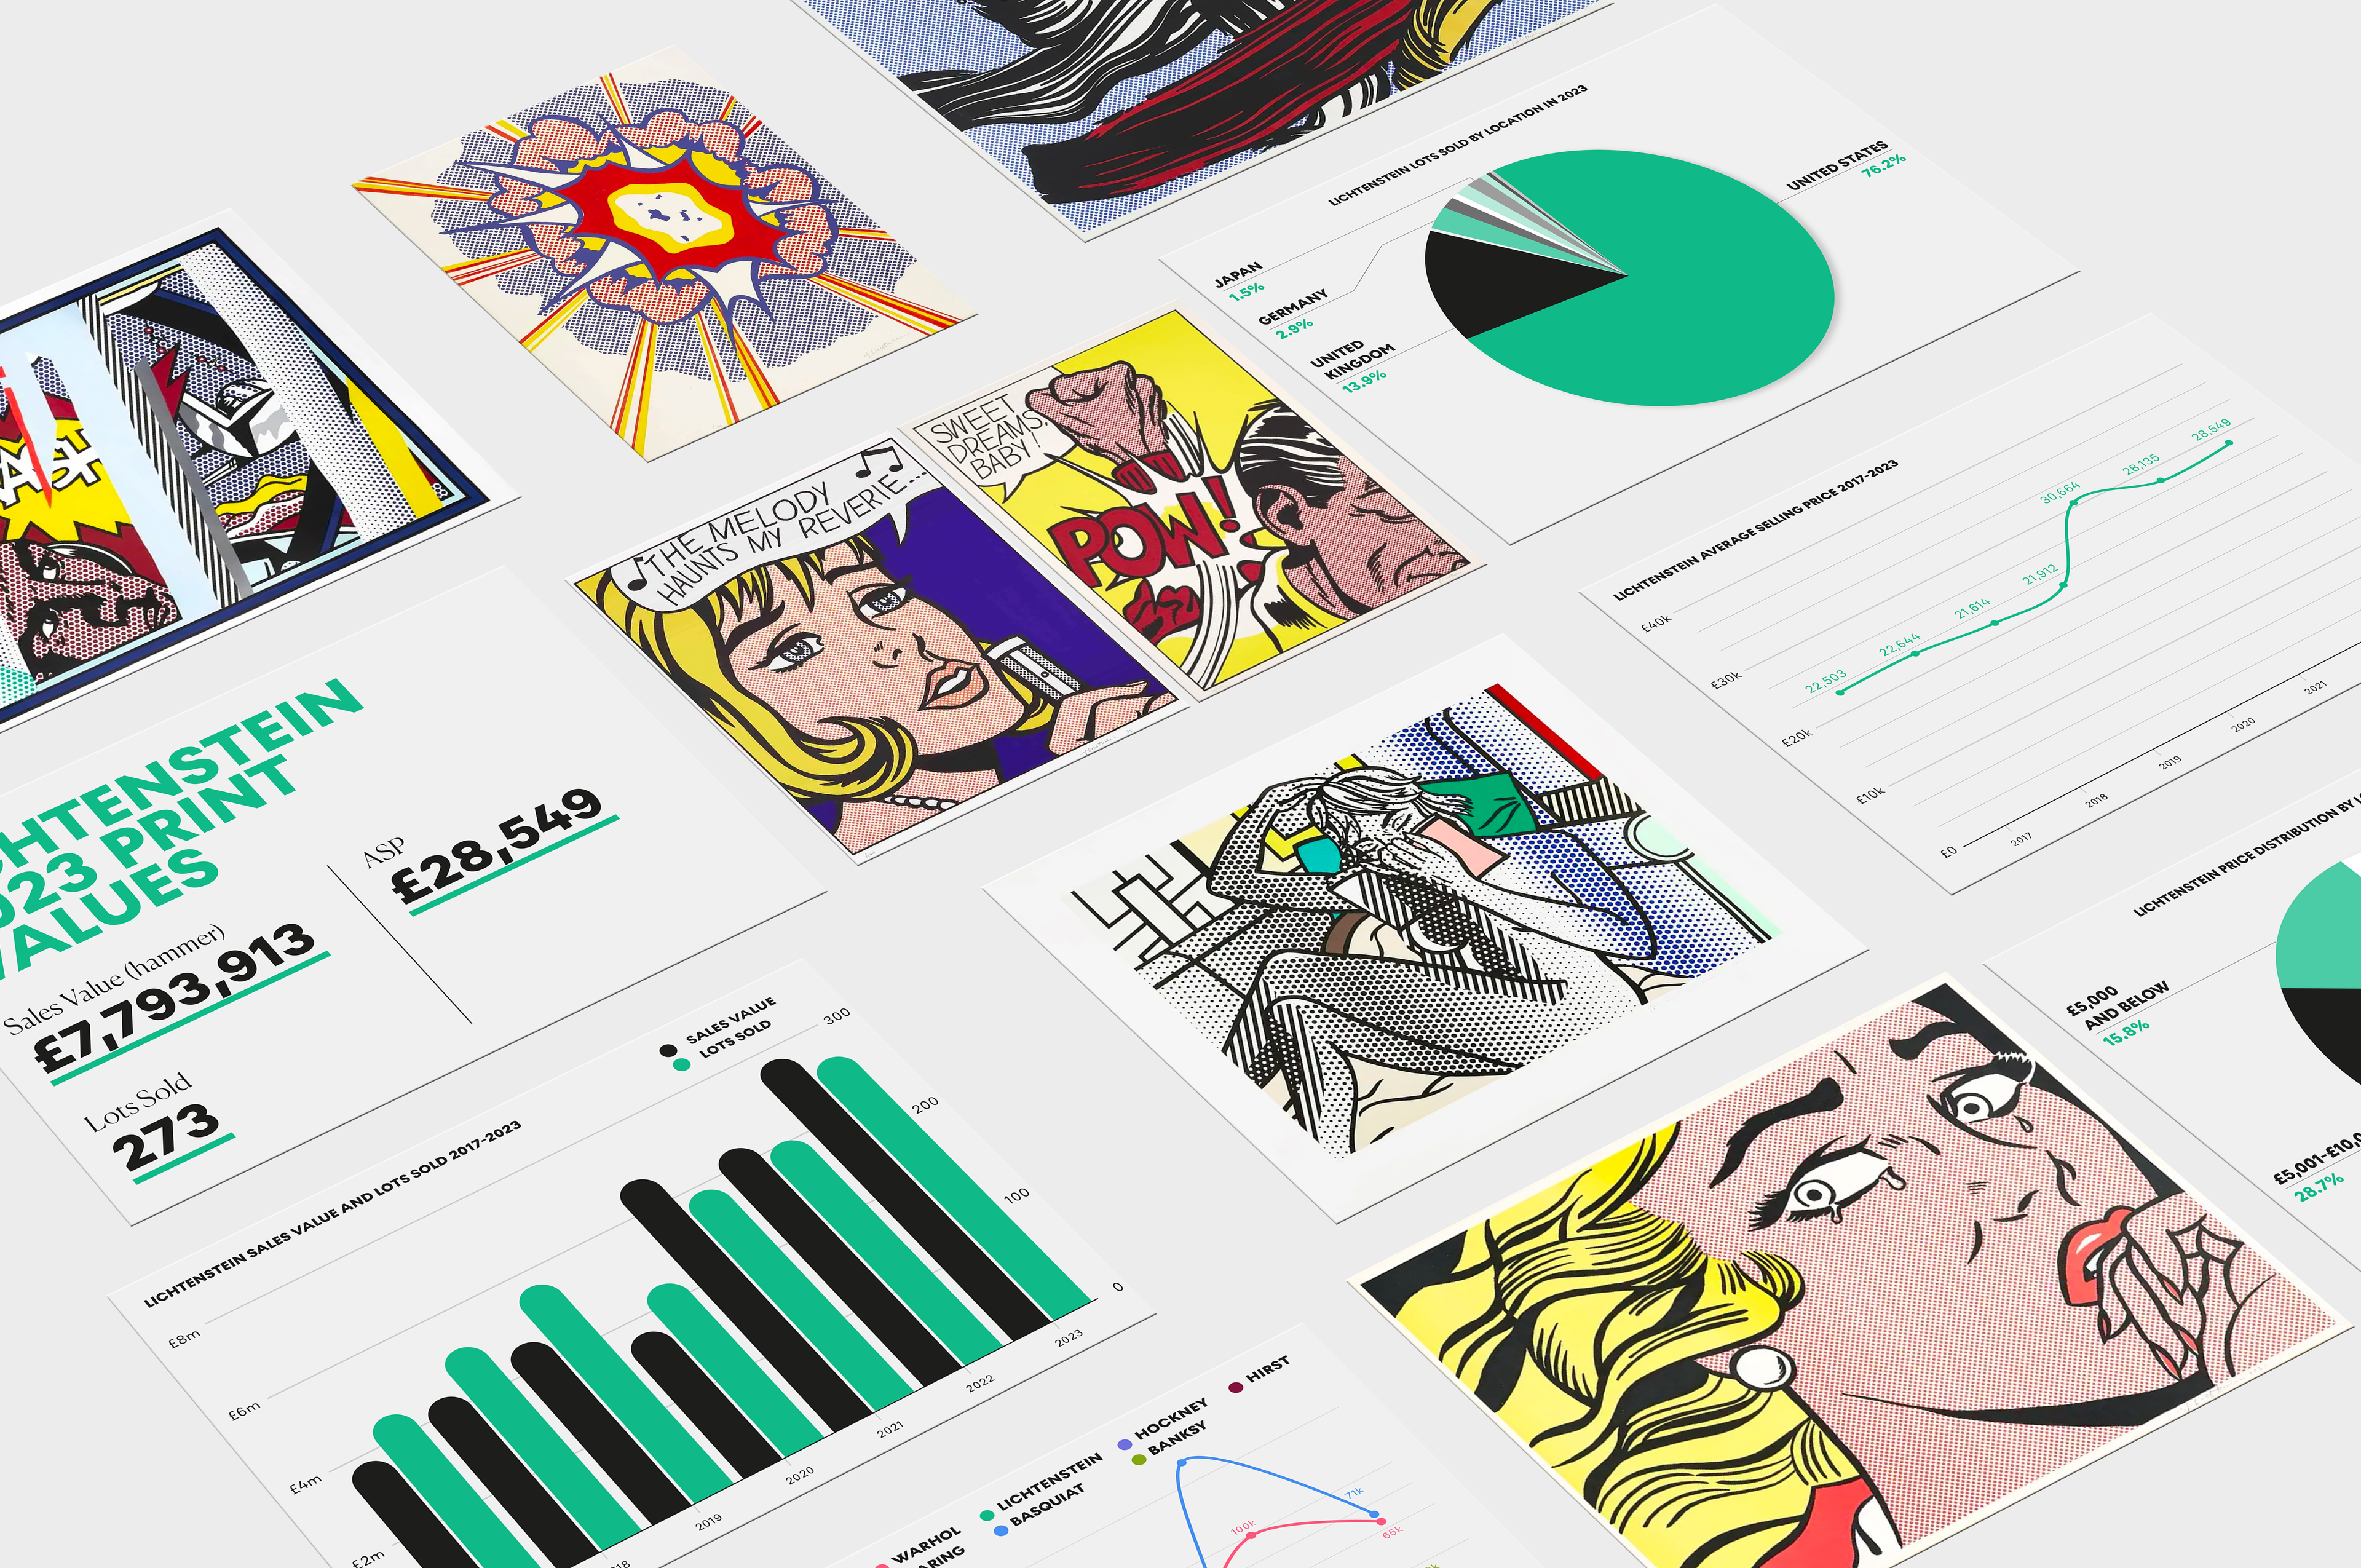
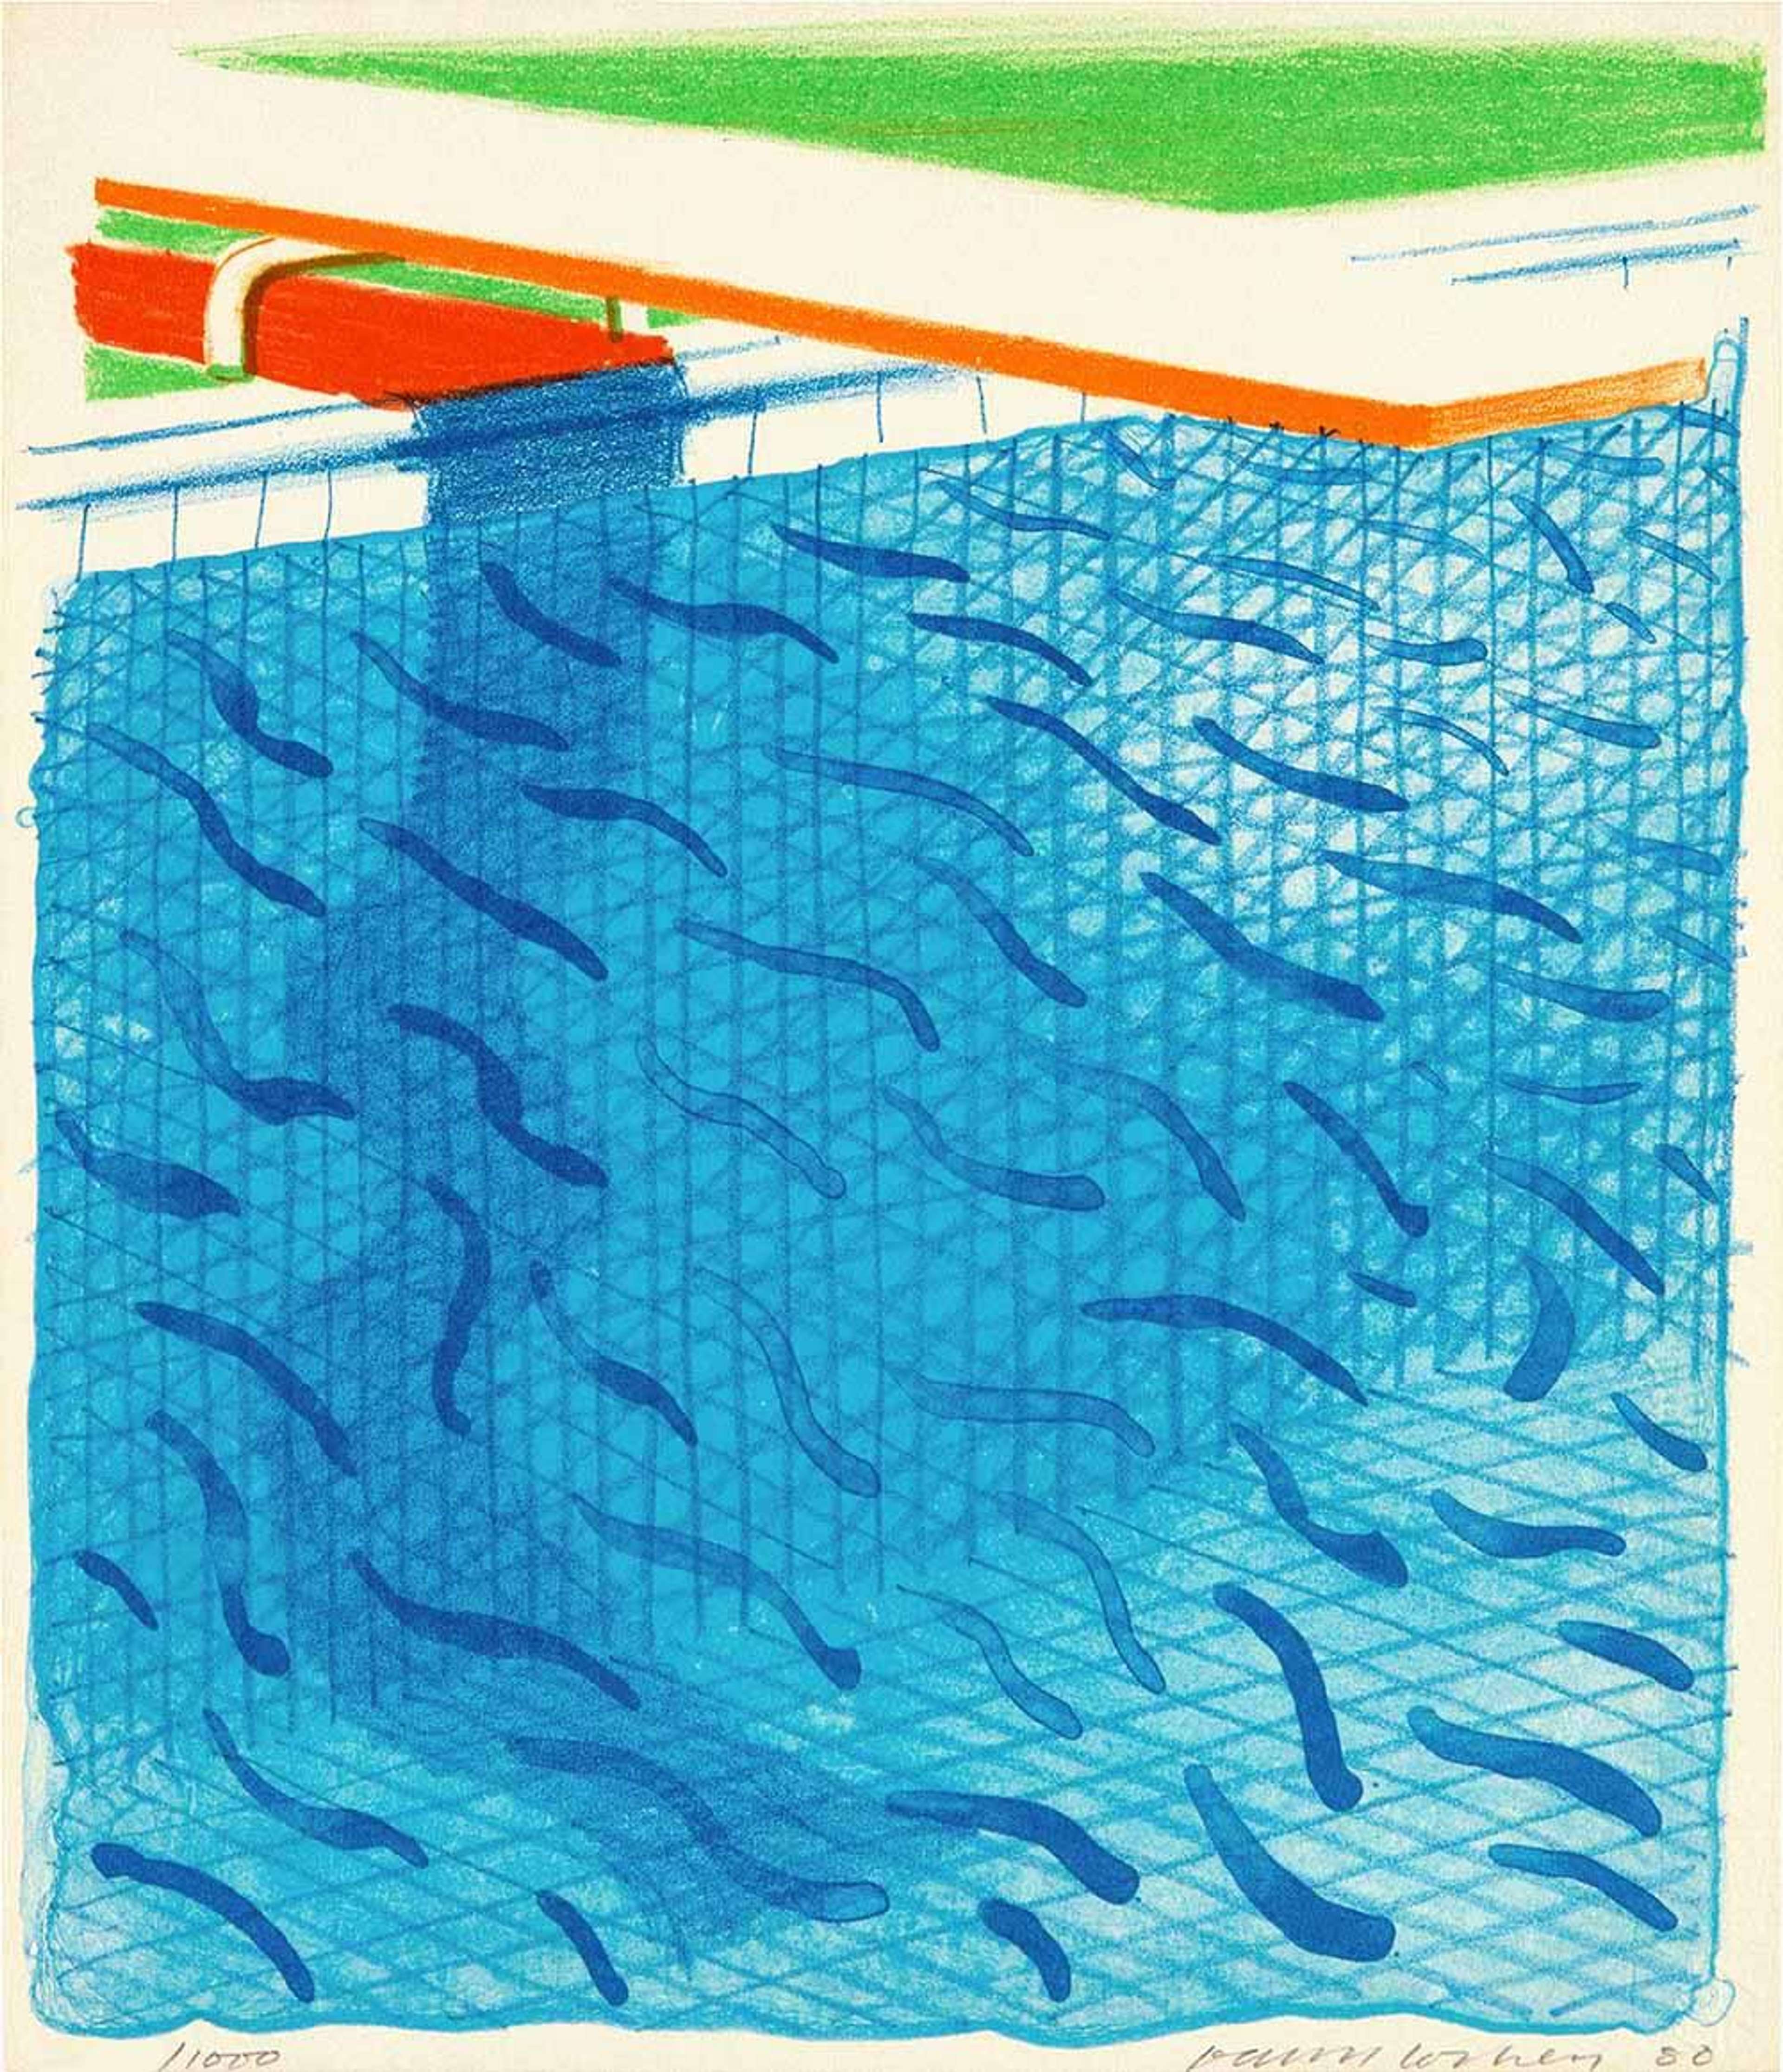
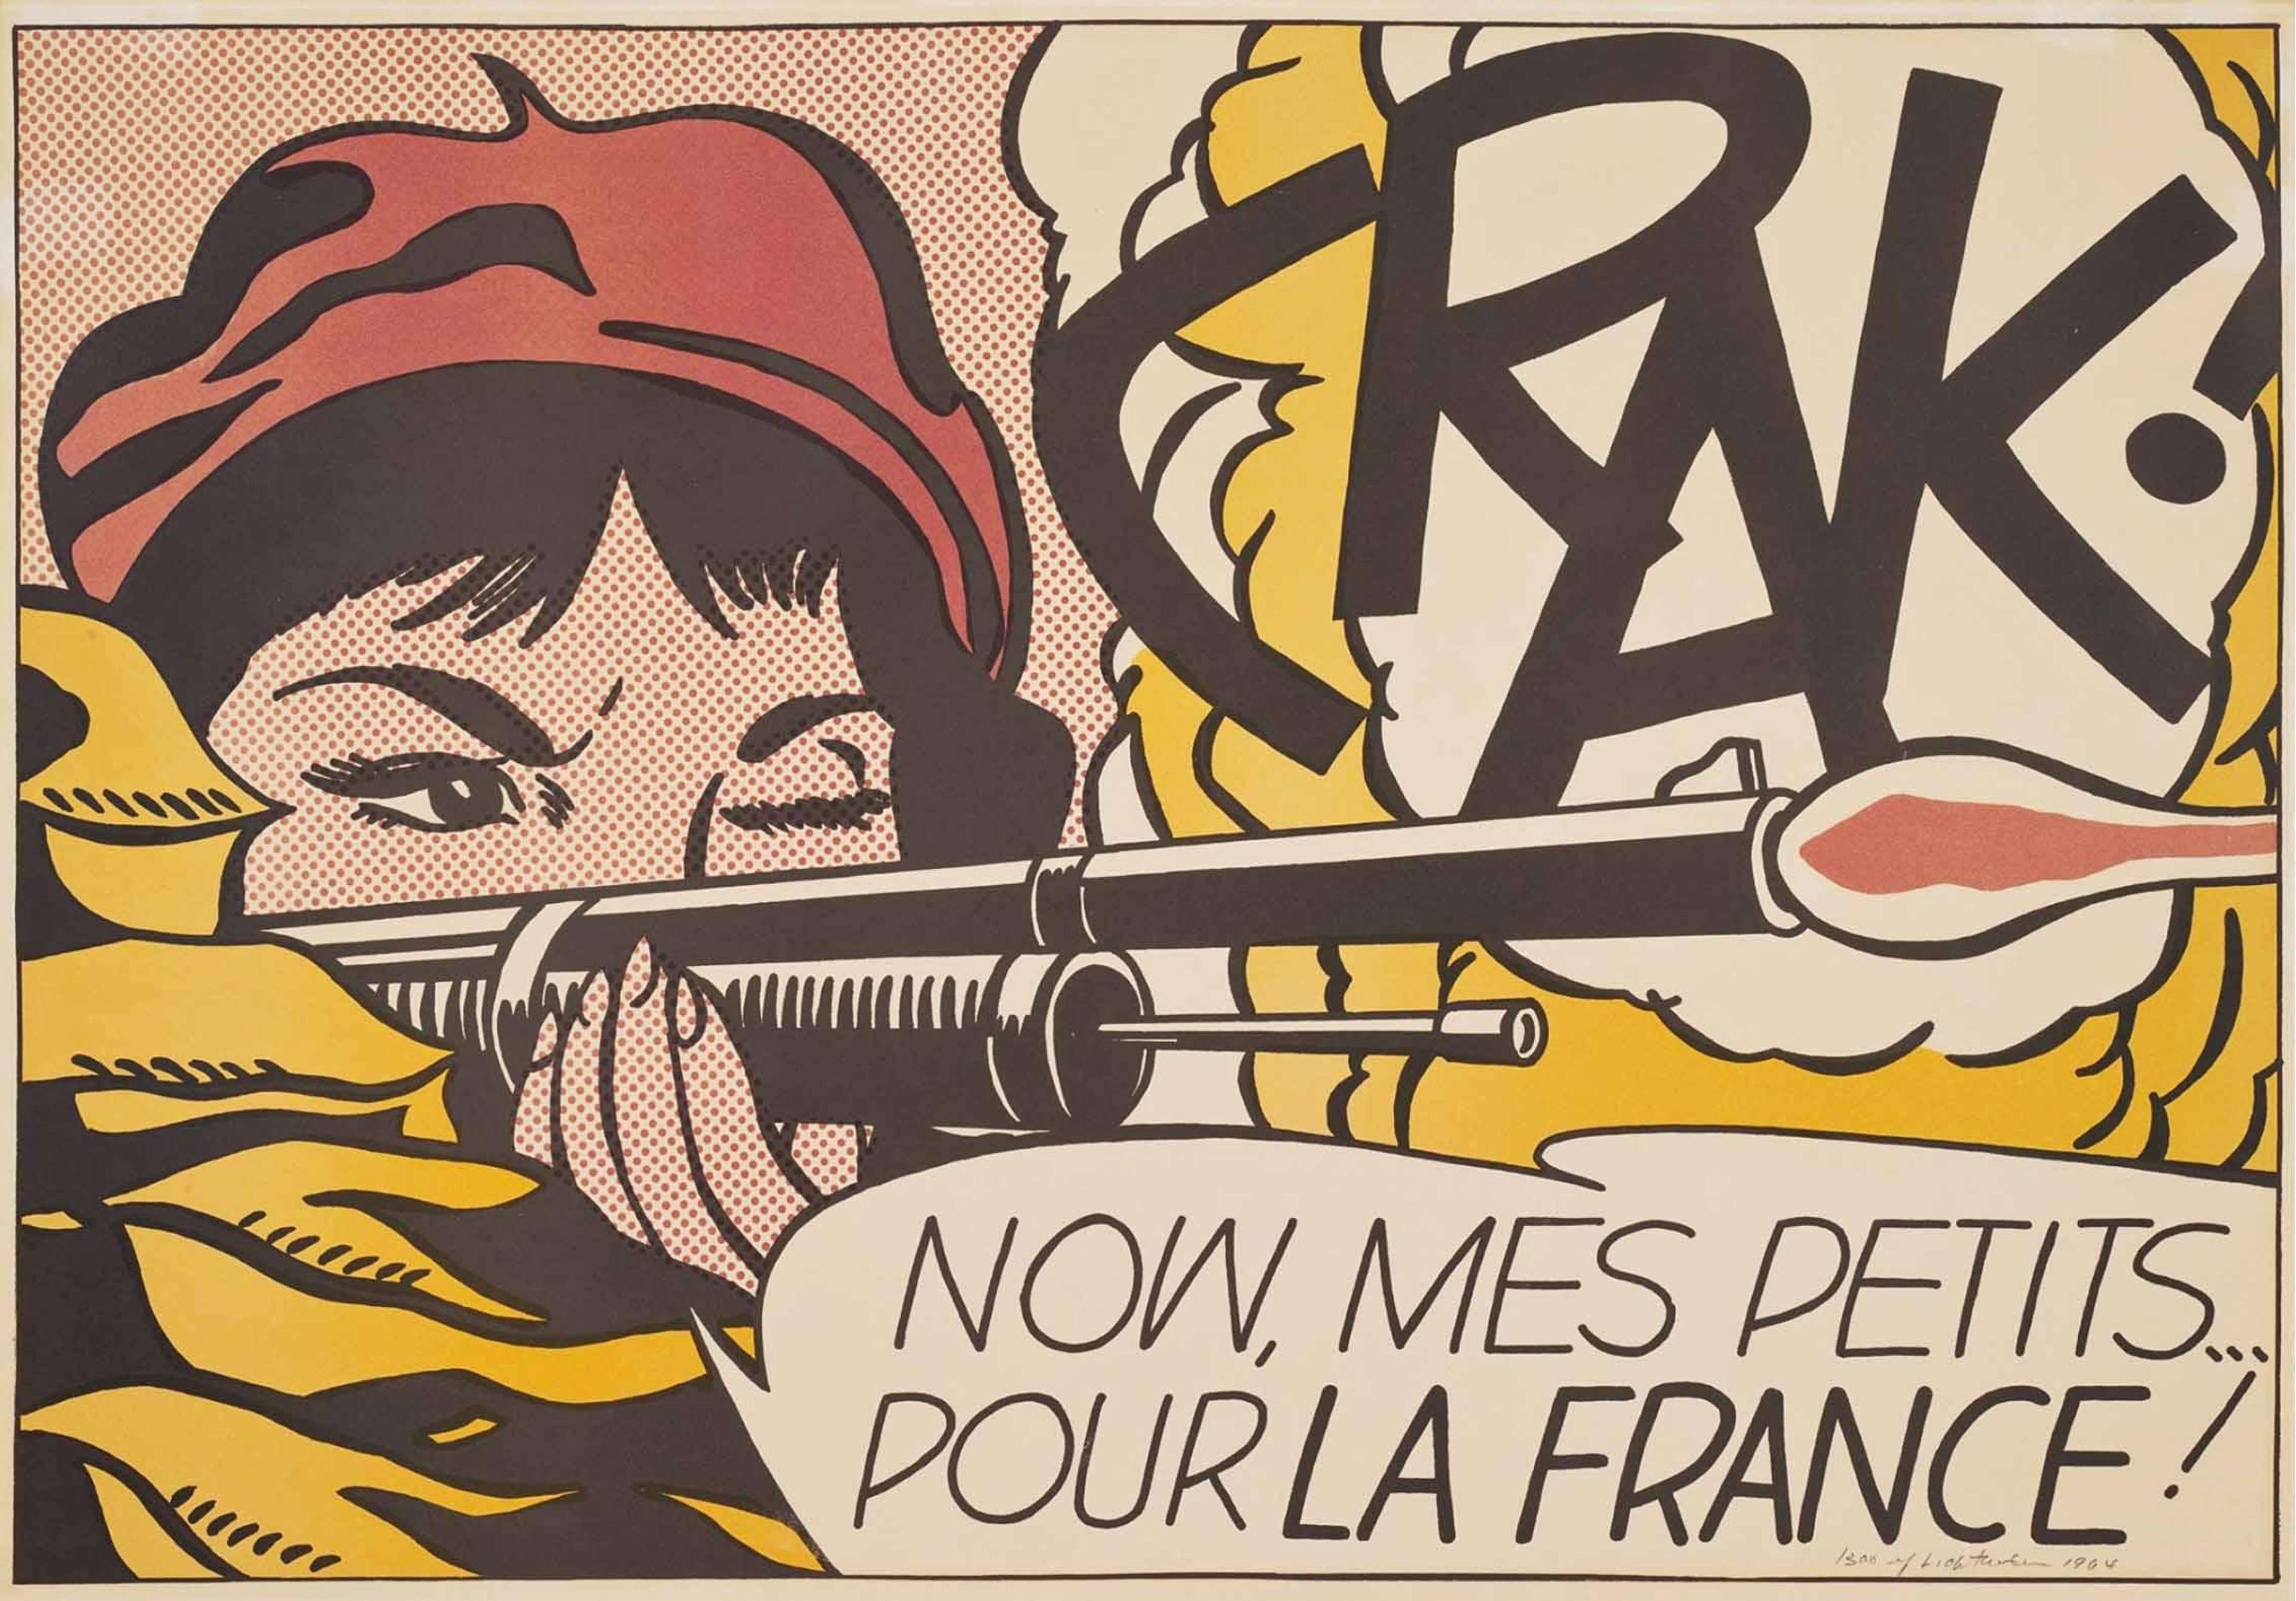
Les estampes et éditions occupent une place centrale sur le marché, avec des prix allant généralement de quelques centaines à plusieurs dizaines de milliers de livres sterling (atteignant parfois des centaines de milliers pour des œuvres rares et convoitées, ou des séries complètes). C'est précisément là que se concentre la dynamique actuelle. Ces œuvres sont souvent signées par des artistes blue chip établis (Warhol, Lichtenstein, Banksy, Kusama, Hockney, pour ne citer qu'eux). Fortes d'un poids culturel et d'un attrait éprouvé, et déclinées en diverses séries, ces pièces sont bien plus accessibles que les œuvres uniques. Il en résulte un marché secondaire dynamique, caractérisé par un volume de transactions élevé et une riche base de données sur les prix. À titre d'exemple, le volume des ventes aux enchères du marché des estampes d' Andy Warhol s'élève seul à 22,6 millions de livres sterling pour les douze derniers mois. Selon nos données propriétaires, le marché Warhol a enregistré un taux de croissance annuel moyen de 6 % au cours des cinq dernières années, témoignant d'une progression stable malgré la turbulence du marché de l'art dans son ensemble.
Il est essentiel de noter que, les estampes et les éditions étant des multiples, elles favorisent une comparabilité qu'aucune autre catégorie du marché de l'art n'offre véritablement. Si 100 collectionneurs possèdent chacun la même sérigraphie de Warhol (numérotée au sein d'une édition) et que des dizaines d'entre elles ont été échangées ces dernières années, un acquéreur ou un vendeur potentiel peut réellement cartographier sa trajectoire de prix. La transparence est naturellement plus élevée. En termes simples, le marché des estampes se comporte davantage comme un véritable marché financier — avec des offres d'achat, des offres de vente et des ventes comparables — tandis que le marché des peintures uniques atteignant des sommes à six chiffres repose encore largement sur l'instinct. C'est le seul segment du monde de l'art où les investisseurs peuvent prendre des décisions étayées par des données, car des œuvres identiques s'échangent suffisamment souvent pour établir des repères fiables. C'est la raison principale pour laquelle nous avons pu élaborer un algorithme capable d'évaluer une estampe en quelques secondes.
Rien de tout cela ne suggère que les estampes soient un raccourci vers la fortune, ni qu'elles doivent être traitées comme telles. Il est néanmoins vrai que les œuvres en édition d'artistes blue chip ne risquent pas de voir leur valeur « tomber à zéro » du jour au lendemain, contrairement à la cote d'un jeune artiste surcoté. Elles bénéficient de bases de collectionneurs plus larges et d'une demande constante. Si vous possédez une estampe prisée de Banksy ou de Haring, vous pouvez être raisonnablement certain qu'il existe un marché de revente pour celle-ci ; la liquidité est, en termes relatifs, plus élevée. Cela s'applique également au marché primaire des estampes et des éditions. Durant la volatilité de 2024, les estampes ont gagné en dynamisme : la plateforme londonienne Avant Arte a vu les ventes d'estampes et de sculptures progresser de 53 % en 2024, pour atteindre 23 millions de dollars. Ils ont vendu plus de 14 000 œuvres en édition cette année-là. Il est clair que les collectionneurs privilégient le segment des estampes, même lorsque d'autres secteurs sont à la peine.
Patrimoine artistique au potentiel de valorisation
L'un des attraits majeurs des estampes est qu'elles permettent d'investir dans des œuvres d'importance culturelle à des prix accessibles. Plutôt que de débourser des millions pour une peinture originale, un collectionneur peut investir entre 5 000 et 50 000 livres sterling dans dix estampes en édition limitée d'artistes reconnus, se constituant ainsi un portefeuille diversifié qui s'inscrit dans les mouvements et auprès des noms les plus significatifs.
Il est important de noter que passion et profit ne sont pas mutuellement exclusifs sur ce segment. Dans notre récente Collector’s Survey, les collectionneurs d'estampes indiquent que si « l'amour de l'œuvre » demeure la motivation principale pour la majorité d'entre eux (plus de 60 % le citent comme raison première d'achat), une vaste majorité considère tout de même ses acquisitions comme un investissement à long terme. Selon notre étude, près de 80 % des répondants perçoivent leur collection comme un investissement pérenne, en particulier les plus jeunes. Ils n'achètent pas des estampes pour les revendre le mois suivant, mais avec l'idée que ces œuvres conserveront ou accroîtront leur valeur au fil des ans, tout en profitant du plaisir de vivre avec elles.
Même sur le haut de gamme du marché des estampes, la logique d'investissement est tangible. Près d'un collectionneur sur dix possède un portefeuille estimé à plus d'un million de livres sterling, selon l'enquête, composé souvent d'éditions d'artistes « blue chip » accumulées au fil des décennies. Ces individus traitent manifestement les estampes comme une classe d'actifs sérieuse au sein de leur patrimoine global. Pourtant, il est remarquable que même ces derniers citent la « passion pour l'art » comme moteur principal. Le marché des estampes illustre ainsi ce que le marché de l'art dans son ensemble revendique depuis longtemps : collectionner peut être à la fois une quête esthétique et une réserve de valeur. La différence réside dans le fait que les estampes réunissent les conditions nécessaires pour rendre cette assertion concrète, grâce à leur comparabilité et à la profondeur de leur marché.
Plaidoyer pour les estampes
Faut-il, comme l'exige Spiegler, cesser de présenter l'art comme un investissement ? Lorsqu'il est question de battage médiatique — ce récit de l'enrichissement rapide prôné par les spéculateurs et les plateformes de fractionnement promettant des rendements élevés — la réponse est oui : nous devons faire preuve de scepticisme, voire de cynisme. Les vingt-cinq dernières années ont démontré que si vous traitez le marché de l'art comme Wall Street, vous vous brûlerez les ailes en raison de ses inefficiences et de ses singularités propres. Toutefois, si nous redéfinissons « l'investissement dans l'art » comme une acquisition stratégique et éclairée d'œuvres porteuses de valeur culturelle, alors le marché des estampes et des éditions devient une option convaincante. Ce segment s'est avéré résilient en période de ralentissement, accessible aux nouveaux collectionneurs et de plus en plus transparent grâce aux innovations numériques. Il permet un niveau d'analyse et de diversification tout bonnement impossible à atteindre sur le marché des chefs-d'œuvre uniques et prestigieux.
À mesure que le marché de l'art poursuit sa mutation, cette approche équilibrée pourrait bien constituer son salut. Loin de dénaturer le monde de l'art, une certaine lucidité en matière d'investissement — appliquée aux bons segments et pour les bonnes raisons — peut élargir la base des collectionneurs et renforcer les fondations mêmes du marché.