Publiée le 8 octobre, l'étude s'appuie sur les réponses de 3 100 collectionneurs fortunés actifs sur l'ensemble des marchés. Les participants disposaient d'un patrimoine net supérieur à 1 million de dollars et avaient consacré plus de 10 000 dollars à l'acquisition d'œuvres d'art et d'objets décoratifs en 2024 et 2025, ainsi que plus de 5 000 dollars au cours du premier semestre 2026.
Vous trouverez ci-dessous cinq conclusions essentielles pour toute personne possédant, héritant, achetant ou envisageant de vendre des estampes et des éditions. Parallèlement à cette étude, les données d'adjudication de MyArtBroker et les discussions tenues lors de la Frieze Week offrent un éclairage supplémentaire sur la portée de ces résultats pour les collectionneurs.
Les marchés de l'art britannique et américain sont caractérisés par une part importante d'œuvres transmises par héritage.
Dans l'ensemble de l'enquête, 72 % des collectionneurs fortunés ont acquis des œuvres par le biais d'un testament, d'un legs ou d'une donation. Cette proportion s'élève à 92 % parmi les répondants britanniques – le chiffre le plus haut parmi les dix marchés analysés – et à 86 % aux États-Unis (p. 77). Parmi les collectionneurs possédant encore des œuvres héritées, celles-ci représentent en moyenne 32 % de la valeur de leur collection (p. 82).
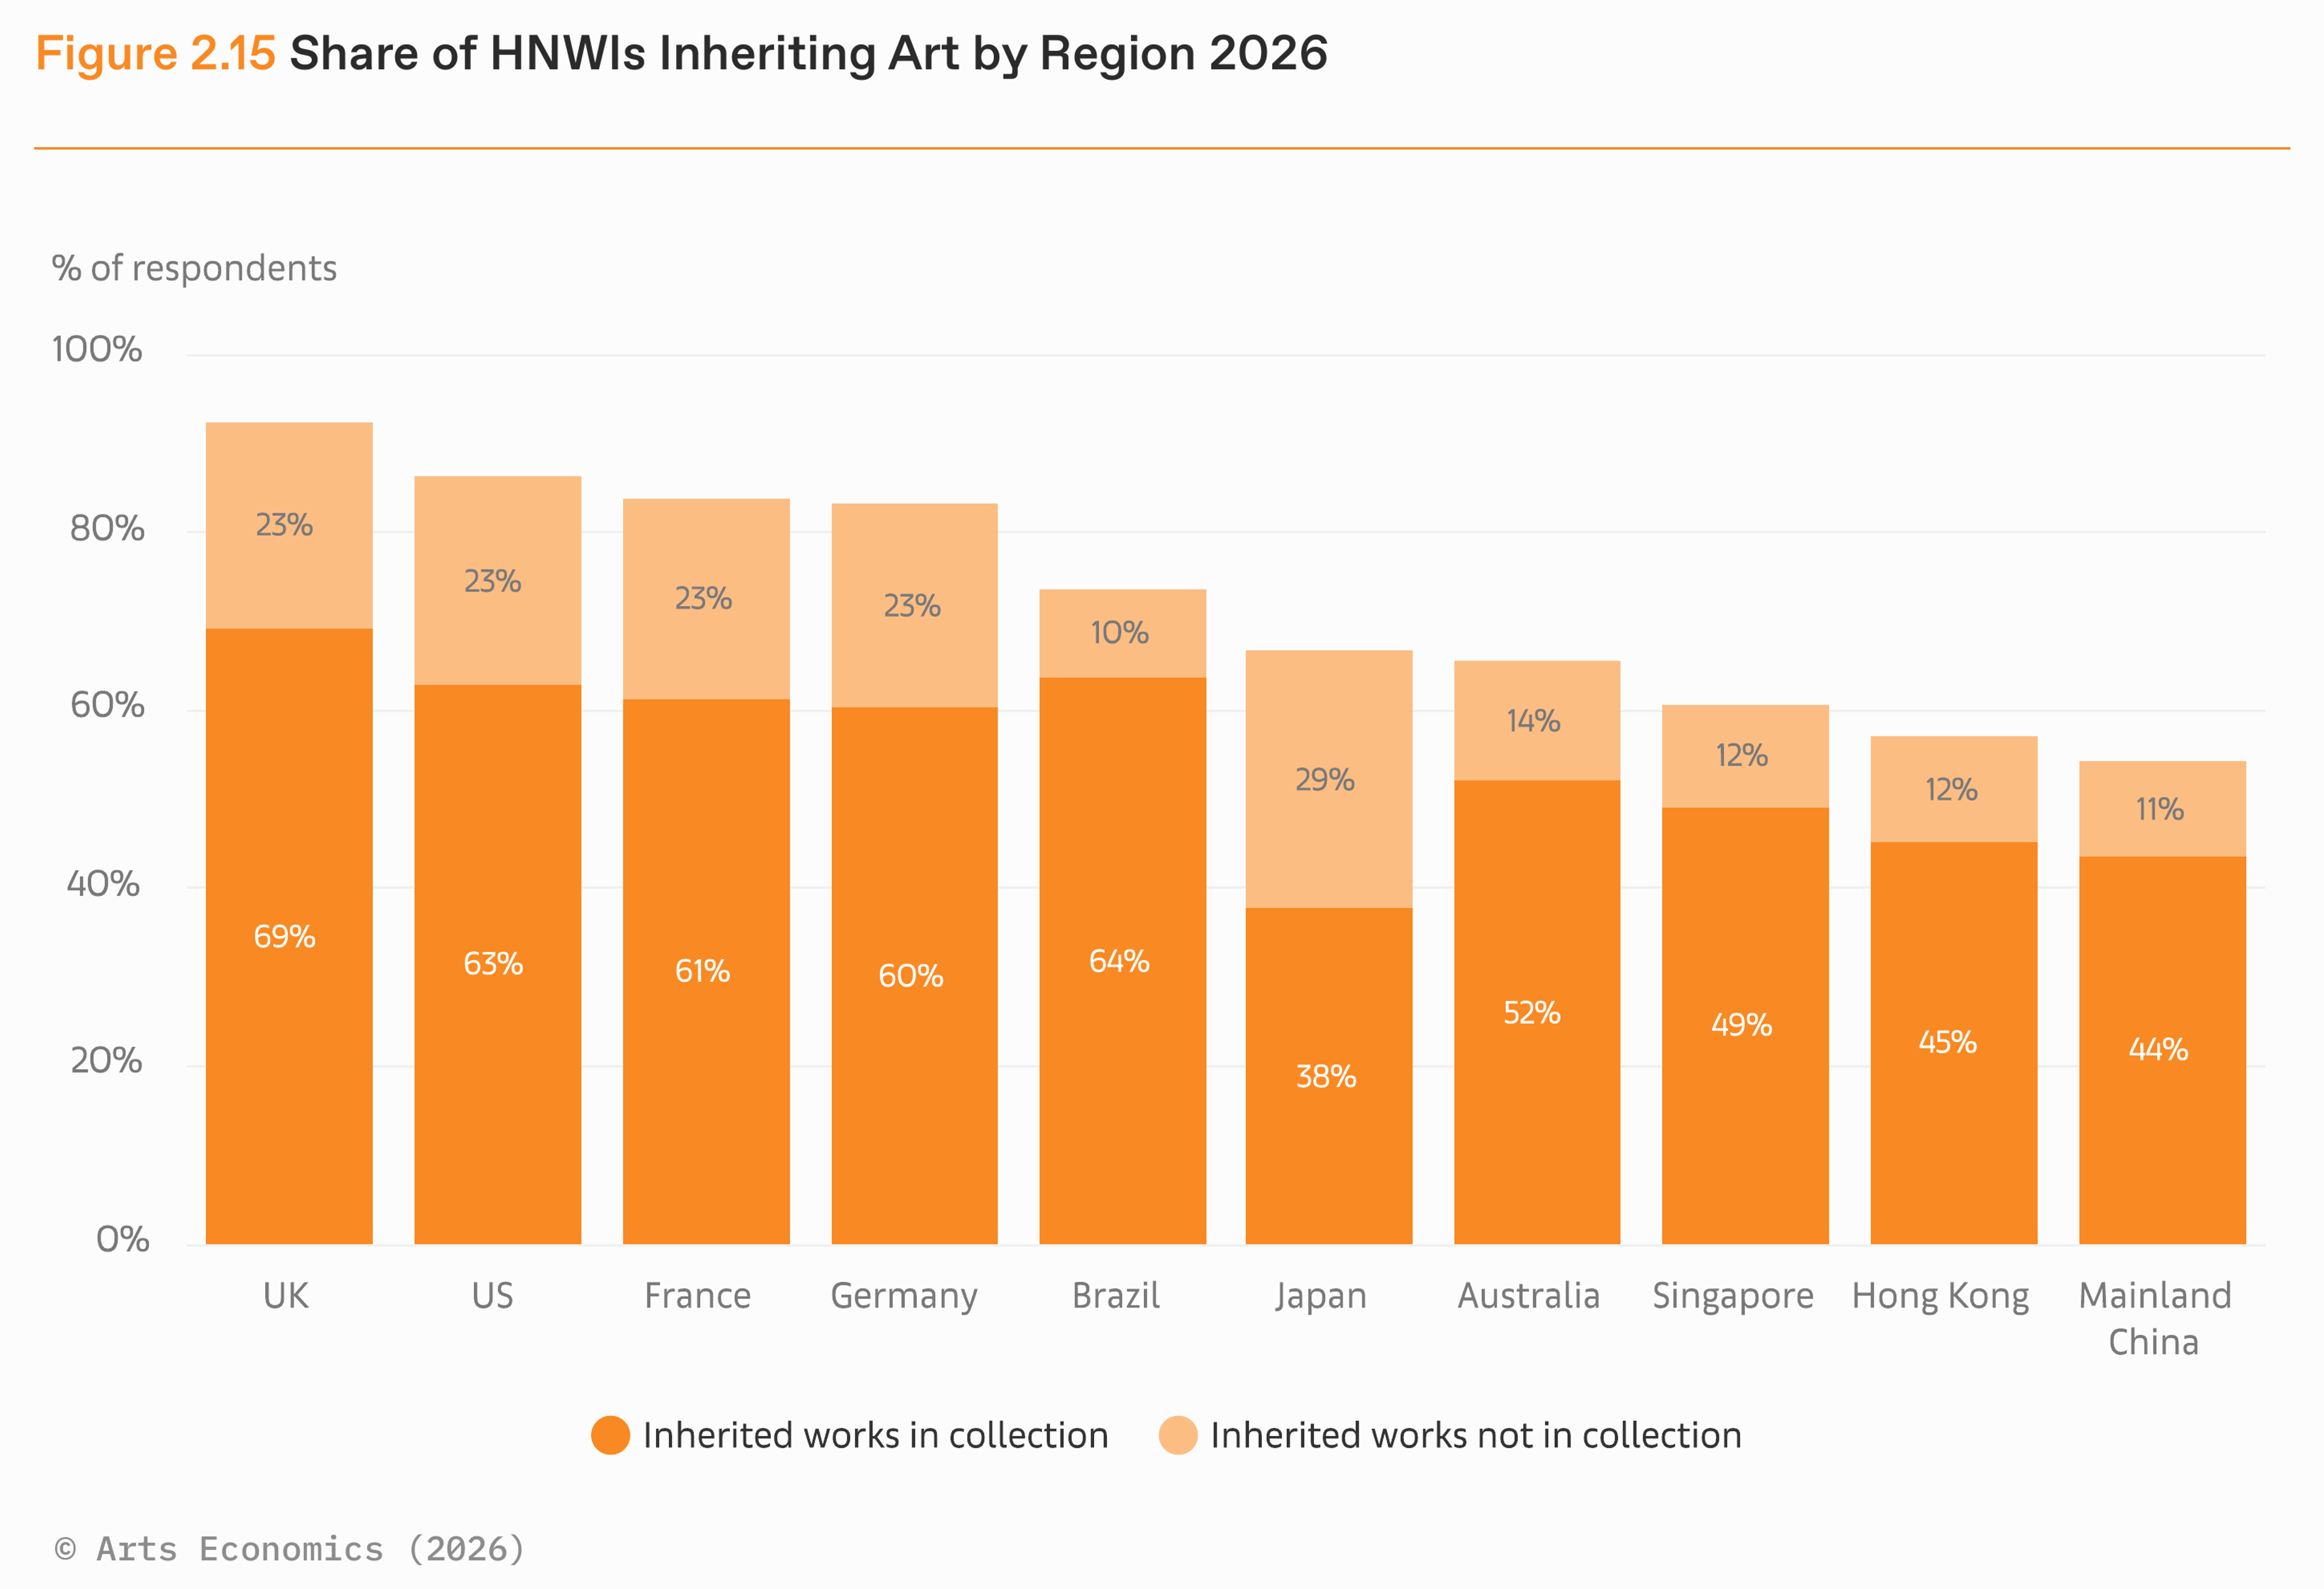
Une grande partie de ces œuvres a donc changé de propriétaire sans transiter par le marché. Le bénéficiaire n'a ni choisi l'œuvre ni négocié son prix, et dispose parfois de peu d'informations actualisées sur sa valeur. Ce déficit d'information prend une importance particulière lorsque les marchés évoluent. À titre d'exemple, selon les données d'enchères de MyArtBroker pour les 12 mois précédant le 8 octobre 2026, le prix marteau médian des estampes de « The Arrival of Spring » de David Hockney a atteint 220 000 livres sterling sur 58 ventes, soit une hausse de 61 % par rapport à la période précédente.
Pour les héritiers, la première étape consiste à établir avec précision ce qu'ils possèdent. Le titre, l'édition, la signature, l'état de conservation et la provenance déterminent la position d'une estampe sur le marché d'un artiste ; le nom de l'artiste ne suffit pas. La comparaison de ces détails avec les ventes récentes de la même édition constitue une base plus crédible pour décider de conserver, assurer, offrir ou vendre l'œuvre.
Le grand transfert de richesse n'entraîne pas nécessairement une précipitation à vendre les œuvres.
Parmi ceux ayant hérité d'œuvres d'art, 75 % en ont conservé au moins une partie (p. 77). Près de 90 % des héritiers de la génération Z détiennent toujours les œuvres reçues en héritage, contre 64 % des héritiers de la génération X. Le patrimoine joue également un rôle déterminant dans cette décision : seuls 11 % des héritiers disposant d'une fortune supérieure à 50 millions de dollars ne possèdent plus aucune des œuvres héritées, contre environ un tiers des héritiers dont le patrimoine est inférieur à 5 millions de dollars (pp. 79–81).
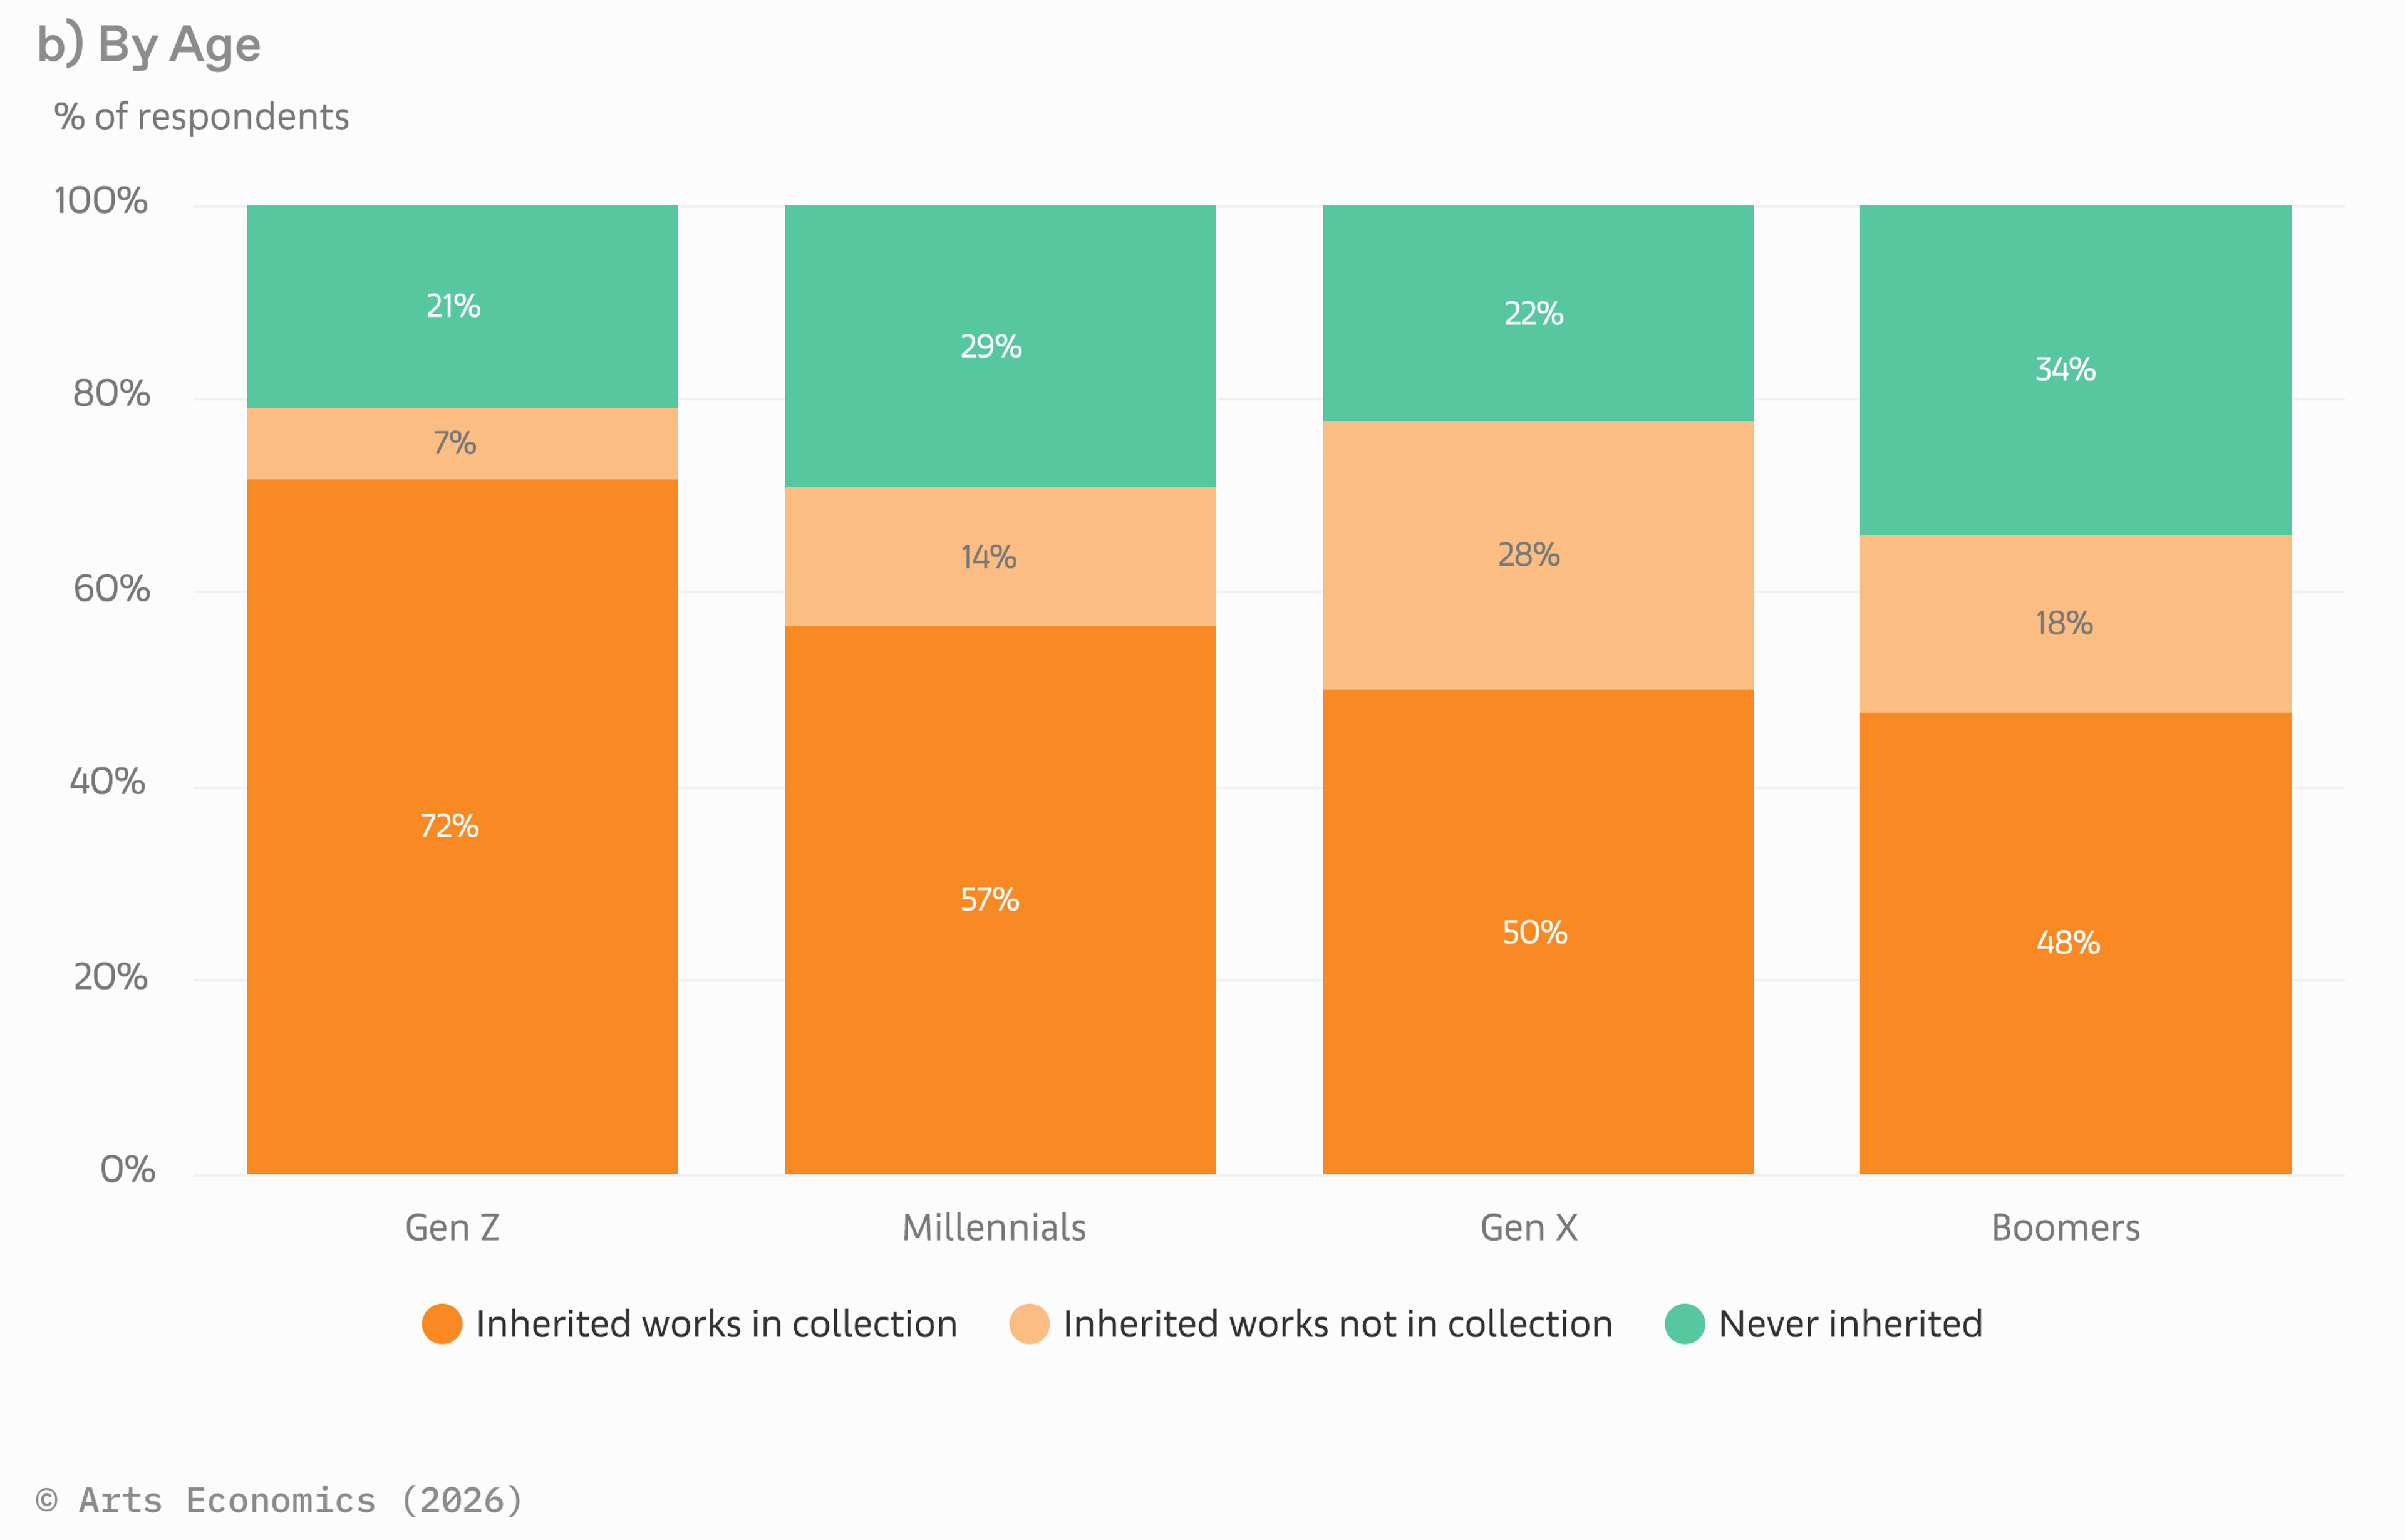
Ces chiffres remettent en question l'idée reçue selon laquelle les collections héritées reviendraient rapidement sur le marché. Une grande partie de ces œuvres pourrait rester au sein des familles. La tendance plus marquée à la vente chez les héritiers moins fortunés suggère également que cette décision est motivée par la capacité de conservation d'un propriétaire, et non uniquement par ses goûts personnels. Le rapport identifie les obligations fiscales liées à une succession comme l'une des raisons pour lesquelles des œuvres héritées peuvent être mises en vente.
Lors d'une discussion sur la nouvelle génération de collectionneurs organisée chez Niru Ratnam durant la Frieze Week, les intervenants ont remis en question une autre hypothèse, arguant que le transfert de richesse ne se traduira pas automatiquement par une vague de nouvelles dépenses dans l'art. Les actifs peuvent d'abord être transmis aux conjoints survivants, tandis que la retraite, la fiscalité et d'autres engagements financiers influent sur le montant qui parviendra finalement aux bénéficiaires plus jeunes. Un héritage ne constitue pas nécessairement un budget consacré à la collection.
Même lorsque les œuvres sont conservées, leur nouveau propriétaire doit comprendre ce dont il a hérité et comment ces biens doivent être protégés. Si une vente future s'avère nécessaire, solliciter des conseils avant toute échéance fiscale ou financière permet de disposer de plus de temps pour établir une estimation et décider si la vente aux enchères ou la vente de gré à gré constitue la meilleure option.
Les collectionneurs britanniques et américains se préparent à vendre, sans pour autant quitter le marché.
Sur les dix marchés étudiés, 23 % des répondants envisagent de vendre des œuvres au cours des 12 prochains mois, tandis que 39 % prévoient d'en acheter. L'intention de vente est la plus élevée au Royaume-Uni, avec 32 %, suivi des États-Unis à 30 % et de l'Australie à 29 %. La Chine continentale présente le contraste le plus marqué, avec seulement 15 % des répondants prévoyant de vendre et 53 % ayant l'intention d'acheter (p.20).
Les chiffres du Royaume-Uni et des États-Unis ne suggèrent pas nécessairement que les collectionneurs délaissent le marché. Les acheteurs sont toujours plus nombreux que les vendeurs, et le Royaume-Uni, les États-Unis ainsi que l'Australie affichent également les proportions les plus élevées de répondants ayant l'intention d'effectuer les deux opérations. Cela témoigne d'une gestion active des collections, prouvant que les propriétaires cèdent des œuvres qui ne correspondent plus à leurs ensembles, libérant ainsi des fonds ou faisant place à de nouvelles acquisitions. Le rapport autorise également une lecture plus prudente, certains collectionneurs choisissant de réaliser une plus-value alors que les conditions du marché demeurent incertaines.
Néanmoins, une augmentation du nombre de vendeurs offre davantage de choix aux acheteurs, rendant le positionnement d'une œuvre de plus en plus crucial. Si les ventes récentes d'une même édition constituent des preuves utiles, elles ne représentent qu'un aspect de l'estimation. L'état, la rareté, la provenance, le timing, le lieu de vente et la profondeur de la demande peuvent tous influer sur la valorisation d'une œuvre et sur la stratégie de vente la plus opportune.
Les vendeurs doivent comprendre comment une estimation a été établie, quelle stratégie de prix ou de prix de réserve est proposée, et quel montant net ils sont susceptibles de recevoir après déduction des commissions et autres frais avant de choisir entre une vente aux enchères ou une vente de gré à gré.
Les estampes ne constituent pas une catégorie de collection secondaire.
Environ 54 % des personnes interrogées possédaient au moins une estampe ou une édition, soit la même proportion que pour la photographie et l'art numérique. Les estampes représentaient 10 % des œuvres détenues selon l'enquête, un chiffre atteignant 12 % tant au Royaume-Uni qu'en Chine continentale. Parmi les répondants ayant acheté des œuvres d'art au cours de l'année 2025 ou du premier semestre 2026, 47 % ont acquis une estampe, soit une augmentation par rapport à l'année précédente (p. 93 et 137).
S'exprimant lors d'une intervention chez Niru Ratnam, Georgina Adam a souligné que les estampes et les éditions constituent une option pour les collectionneurs qui ne peuvent pas ou ne souhaitent pas engager les sommes requises pour une peinture majeure. Il s'agit d'une distinction essentielle, car le choix d'une estampe peut refléter le montant qu'un acquéreur souhaite consacrer à son achat, plutôt que sa simple capacité financière.
Cette demande s'inscrit dans une tendance plus large vers une recherche de familiarité. Seuls 45 % des répondants ont acheté l'œuvre d'un artiste qu'ils découvraient pour la première fois, soit le niveau le plus bas depuis cinq ans, contre 66 % lors de l'enquête précédente. Les artistes établis représentaient 46 % des œuvres au sein des collections échantillonnées en 2026, contre 25 % dans l'échantillon de 2024 (p. 97 et 140).
Les estampes d'artistes établis cristallisent ces préférences en alliant noms reconnus, large gamme de prix et historiques de prix d'adjudication comparables. Les éditions permettent une analyse des ventes répétées, bien que l'état de conservation, la signature, la provenance et le type d'édition puissent entraîner des écarts substantiels entre les tirages. À mesure que les collectionneurs deviennent plus sélectifs, la compréhension de ces différences revêt une importance croissante.
Les titres de l'actualité du marché de l'art s'écrivent en sept chiffres. Pourtant, la majeure partie des collections ne suit pas cette tendance.
Environ 77 % des personnes interrogées ont dépensé moins de 50 000 dollars au total en œuvres d'art au cours du premier semestre 2026, tandis que 84 % ont dépensé moins de 100 000 dollars. La proportion d'acheteurs ayant acquis au moins une œuvre à un prix inférieur à 10 000 dollars est passée de 48 % en 2025 à 59 % au premier semestre 2026 (p. 88-90).
Les données des ventes aux enchères d'estampes de MyArtBroker révèlent une concentration similaire en dessous des niveaux de prix qui dominent habituellement la couverture du marché. Durant les douze mois précédant le 8 octobre 2026, 94 % des lots d'estampes vendus ont atteint un prix marteau de 50 000 livres sterling ou moins, et 72 % ont été adjugés en dessous de 10 000 livres sterling. Le prix marteau médian s'est établi à 4 000 livres sterling, soit une hausse de 7 % par rapport à la période précédente. À l'autre extrémité du marché, les lots dépassant 50 000 livres sterling ont représenté seulement 6 % des ventes, mais 64 % de la valeur totale au marteau.
Cela démontre l'existence d'un marché articulé autour de deux centres de gravité distincts : d'une part, un segment où la majorité des transactions s'effectuent à des niveaux de prix accessibles et, d'autre part, un segment où un nombre restreint d'œuvres concentre l'essentiel de la valeur. Si les prix records caractérisent ce second groupe, ils n'offrent qu'une orientation limitée à la majorité des acheteurs et des vendeurs.
Il est donc notable que les répondants aient désigné la transparence du marché de l'art comme leur préoccupation majeure, invoquant le manque de lisibilité des prix, les frais non divulgués et les conflits d'intérêts (p. 211). Pour la plupart des collectionneurs, la transparence commence par l'accès aux ventes comparables récentes et s'achève par la connaissance du coût total de la transaction. Les acheteurs doivent savoir ce qu'ils paieront réellement une fois les primes, la TVA et les frais de port ajoutés ; les vendeurs doivent connaître le montant net qu'ils recevront après commission et déduction des frais. Le prix affiché ne constitue qu'un élément de ce calcul.
Qu’en est-il de la génération Z ?
La génération Z constitue l'enseignement majeur de cette étude, affichant des dépenses moyennes dans le domaine des beaux-arts de 347 460 dollars en 2025, soit 19 % de plus que l'année précédente et plus du double de la moyenne de toute autre génération plus âgée. La dépense moyenne sur l'ensemble de l'échantillon s'élève à 124 265 dollars, en hausse de 13 % (p. 17).
Ce chiffre doit toutefois être nuancé. La génération Z représentait 9 % de l'échantillon, soit environ 280 répondants, et a acquis un nombre d'œuvres comparable à celui des générations plus anciennes. Cette moyenne élevée s'explique en partie par un nombre restreint d'acheteurs acquérant des pièces à des prix plus élevés (p. 45 et 89). Cela témoigne de la présence de jeunes acquéreurs sérieux, mais ne reflète pas nécessairement les habitudes de consommation de toute une génération.
L'observation la plus révélatrice concernant la génération Z pourrait être que près de 90 % de ses héritiers ont conservé les œuvres reçues en héritage. Cela suggère que les jeunes collectionneurs influenceront le marché non seulement par leurs propres acquisitions, mais aussi par les collections dont ils assument désormais la responsabilité. Le « Great Wealth Transfer » pourrait ainsi faire émerger une nouvelle génération de propriétaires avant de générer une nouvelle vague de vendeurs.
La propriété n'implique toutefois pas une continuité des goûts. Chez Niru Ratnam, Adam soutient que les jeunes collectionneurs pourraient non seulement choisir des œuvres différentes de celles de leurs parents, mais également privilégier des modes d'acquisition distincts. Pour les galeries et les conseillers, cela impose une réflexion prospective consistant non seulement à identifier les futurs héritiers des collections, mais aussi à comprendre leurs valeurs, leurs modes de participation et les leviers susceptibles de les encourager à effectuer leurs propres acquisitions.