Tendances du marché de l'art 2025 : Retour sur les dynamiques actuelles
Le marché de l'art en Asie a traversé des phases distinctes au cours des quatre dernières années. Le boom de 2021-2022 a été alimenté par la réouverture post-pandémie, des taux d'intérêt ultra-bas et une transition rapide vers le numérique. Les prix des œuvres très récentes ont rapidement progressé, les volumes d'enchères ont bondi et les foires étaient marquées par des listes d'attente et une frénésie transactionnelle.
Dès la fin de 2023 et tout au long de 2024, le ton a changé. L'inflation, la hausse des coûts d'emprunt, le ralentissement de l'économie chinoise et le regain de tensions tarifaires ont rendu les vendeurs plus prudents et les acheteurs plus sélectifs. Les valeurs en ventes aux enchères ont chuté dans une grande partie de la région et le rythme des foires s'est modéré, mais l'infrastructure fondamentale – musées, galeries et programmation annuelle – a continué de s'étoffer.
En 2025, le marché est davantage mesuré qu'exubérant. Sur le segment haut de gamme, les décisions s'ancrent dans trois piliers : la qualité de l'œuvre, l'importance de la carrière de l'artiste et une provenance irréprochable (historique documenté des propriétaires, des expositions et de la bibliographie). Les œuvres exceptionnelles continuent d'obtenir des résultats solides ; en dehors de cela, les acheteurs prennent leur temps. L'essentiel de l'activité se situe dans la fourchette de prix intermédiaire (environ 50 000 à 1 million de dollars), où les noms établis et les artistes contemporains de niveau muséal font l'objet de transactions. En dessous de 50 000 dollars, les ventes en ligne sont désormais courantes et continuent d'attirer de nouveaux collectionneurs dans le secteur.
Deux évolutions opérationnelles façonnent la manière dont les affaires sont conduites. Premièrement, les outils numériques font désormais partie intégrante de l'infrastructure du marché : les systèmes d'apprentissage automatique aident à comparer les prix, à signaler les possibles contrefaçons et à faire correspondre les œuvres aux acheteurs potentiels ; les bases de données blockchain soutiennent en coulisses la gestion de la provenance et le suivi des éditions. Deuxièmement, la durabilité est passée du stade de sujet de conversation à celui de pratique courante. Lorsque les délais le permettent, les expéditions se font par voie maritime plutôt qu'aérienne ; les emballages sont réutilisés ou remplacés par des matériaux recyclables ; et les envois sont consolidés. Ces mesures sont de plus en plus exigées par les prêteurs, les assureurs et les organisateurs de foires.
Ce contexte définit les tendances majeures de 2025. Hong Kong demeure la place de marché la plus fiable pour les œuvres à forte valeur ; Séoul construit une dynamique annuelle autour de sa saison des foires ; Singapour s'est imposé comme le canal pragmatique du commerce en Asie du Sud-Est. La base stable du Japon, portée par ses galeries, contraste avec une Chine plus expérimentale. Ensemble, ces dynamiques expliquent pourquoi le marché actuel semble plus lent mais plus durable, et pourquoi la croissance de la région repose désormais sur la profondeur, et non sur la vitesse.
Pôles
Hong Kong
La semaine de mars à Hong Kong est désormais solidement établie : Sotheby’s, Christie’s, Phillips et Bonhams ont aligné leurs ventes aux enchères phares hongkongaises sur le calendrier d’Art Basel Hong Kong. Malgré des résultats en légère baisse en Grande Chine en 2024, la ville demeure le marché le plus fiable de la région pour les dépôts d’œuvres de grande valeur et un pôle d’attraction pour les ventes privées tout au long de l’année. Le cœur institutionnel s’est également renforcé : le quartier culturel de West Kowloon continue d’élever ses standards ; le M+ (musée de culture visuelle contemporaine de Hong Kong) a approfondi ses partenariats internationaux, notamment à travers un nouveau cadre de collaboration avec le MoMA ; enfin, les grandes maisons de ventes ont amélioré leur présence physique (nouveau siège de Christie’s au Henderson, expansion de la Maison Sotheby’s à Central, et agrandissement des espaces permanents pour Phillips et Bonhams). Sur le segment haut de gamme, les acheteurs privilégient les œuvres d’artistes blue chip disposant d’une profondeur historique confirmée, tandis qu’un contingent actif venu de Singapour, d’Indonésie et de Thaïlande se fait de plus en plus remarquer.
Séoul
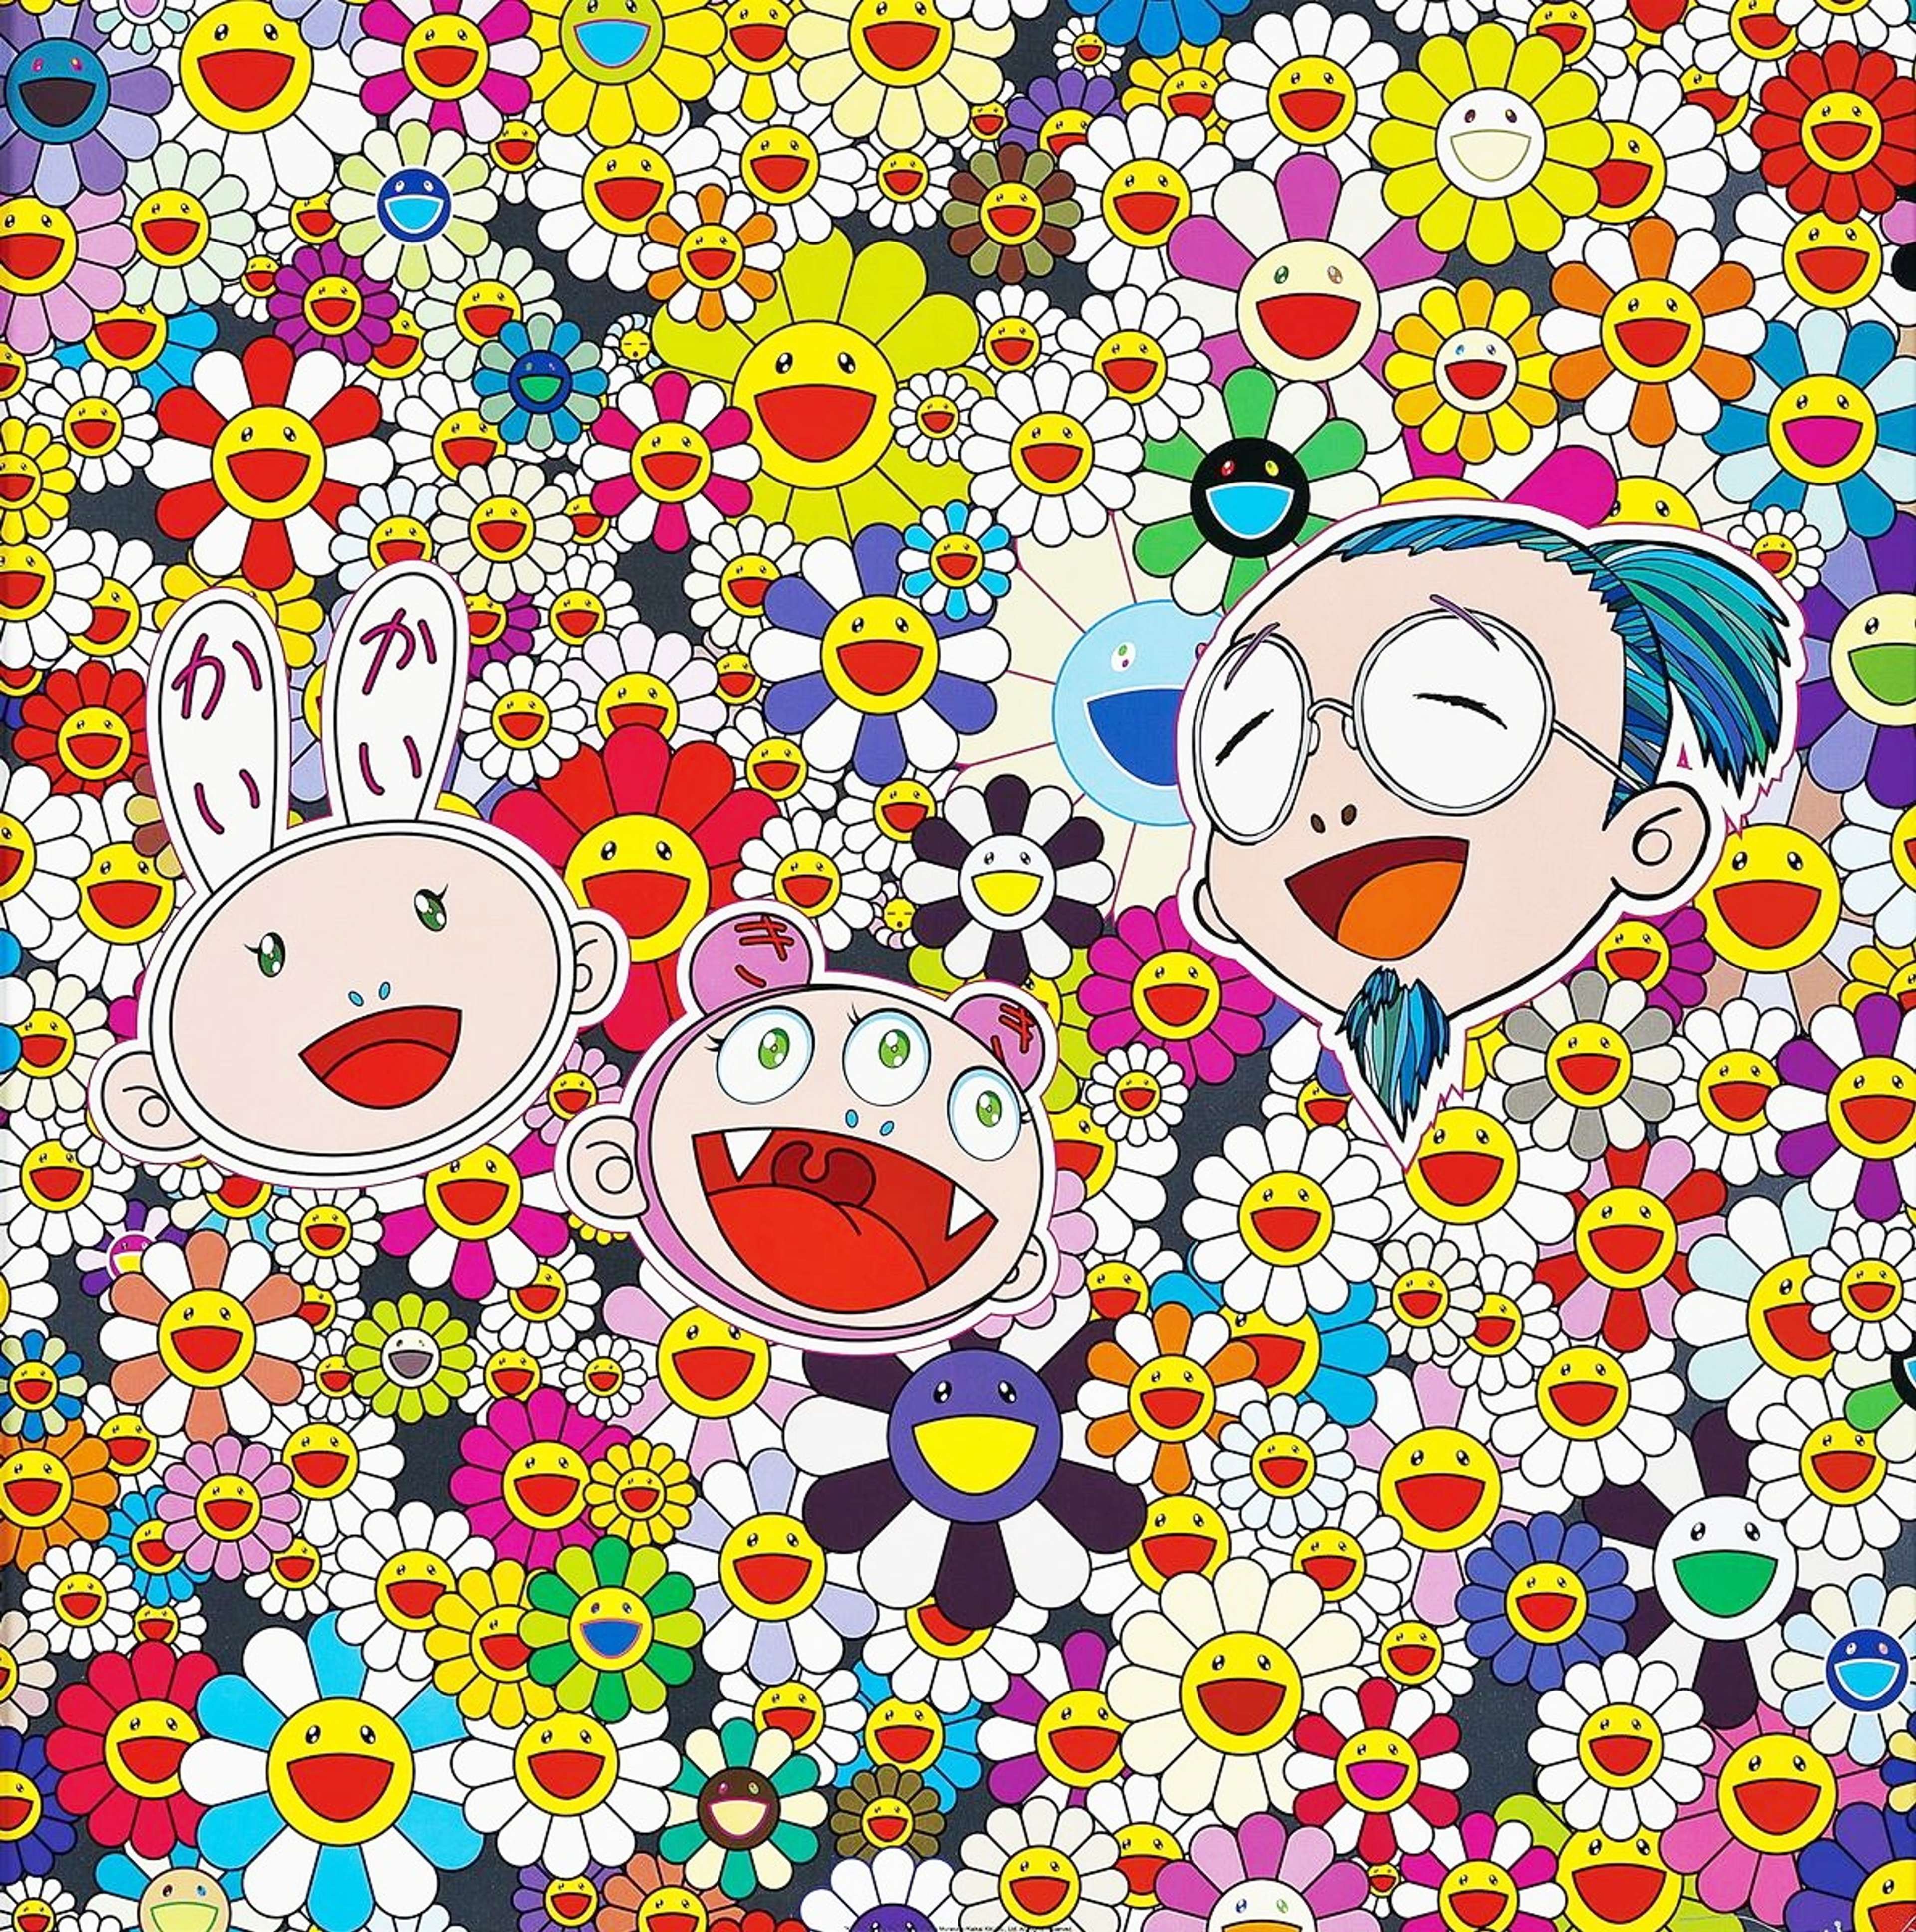
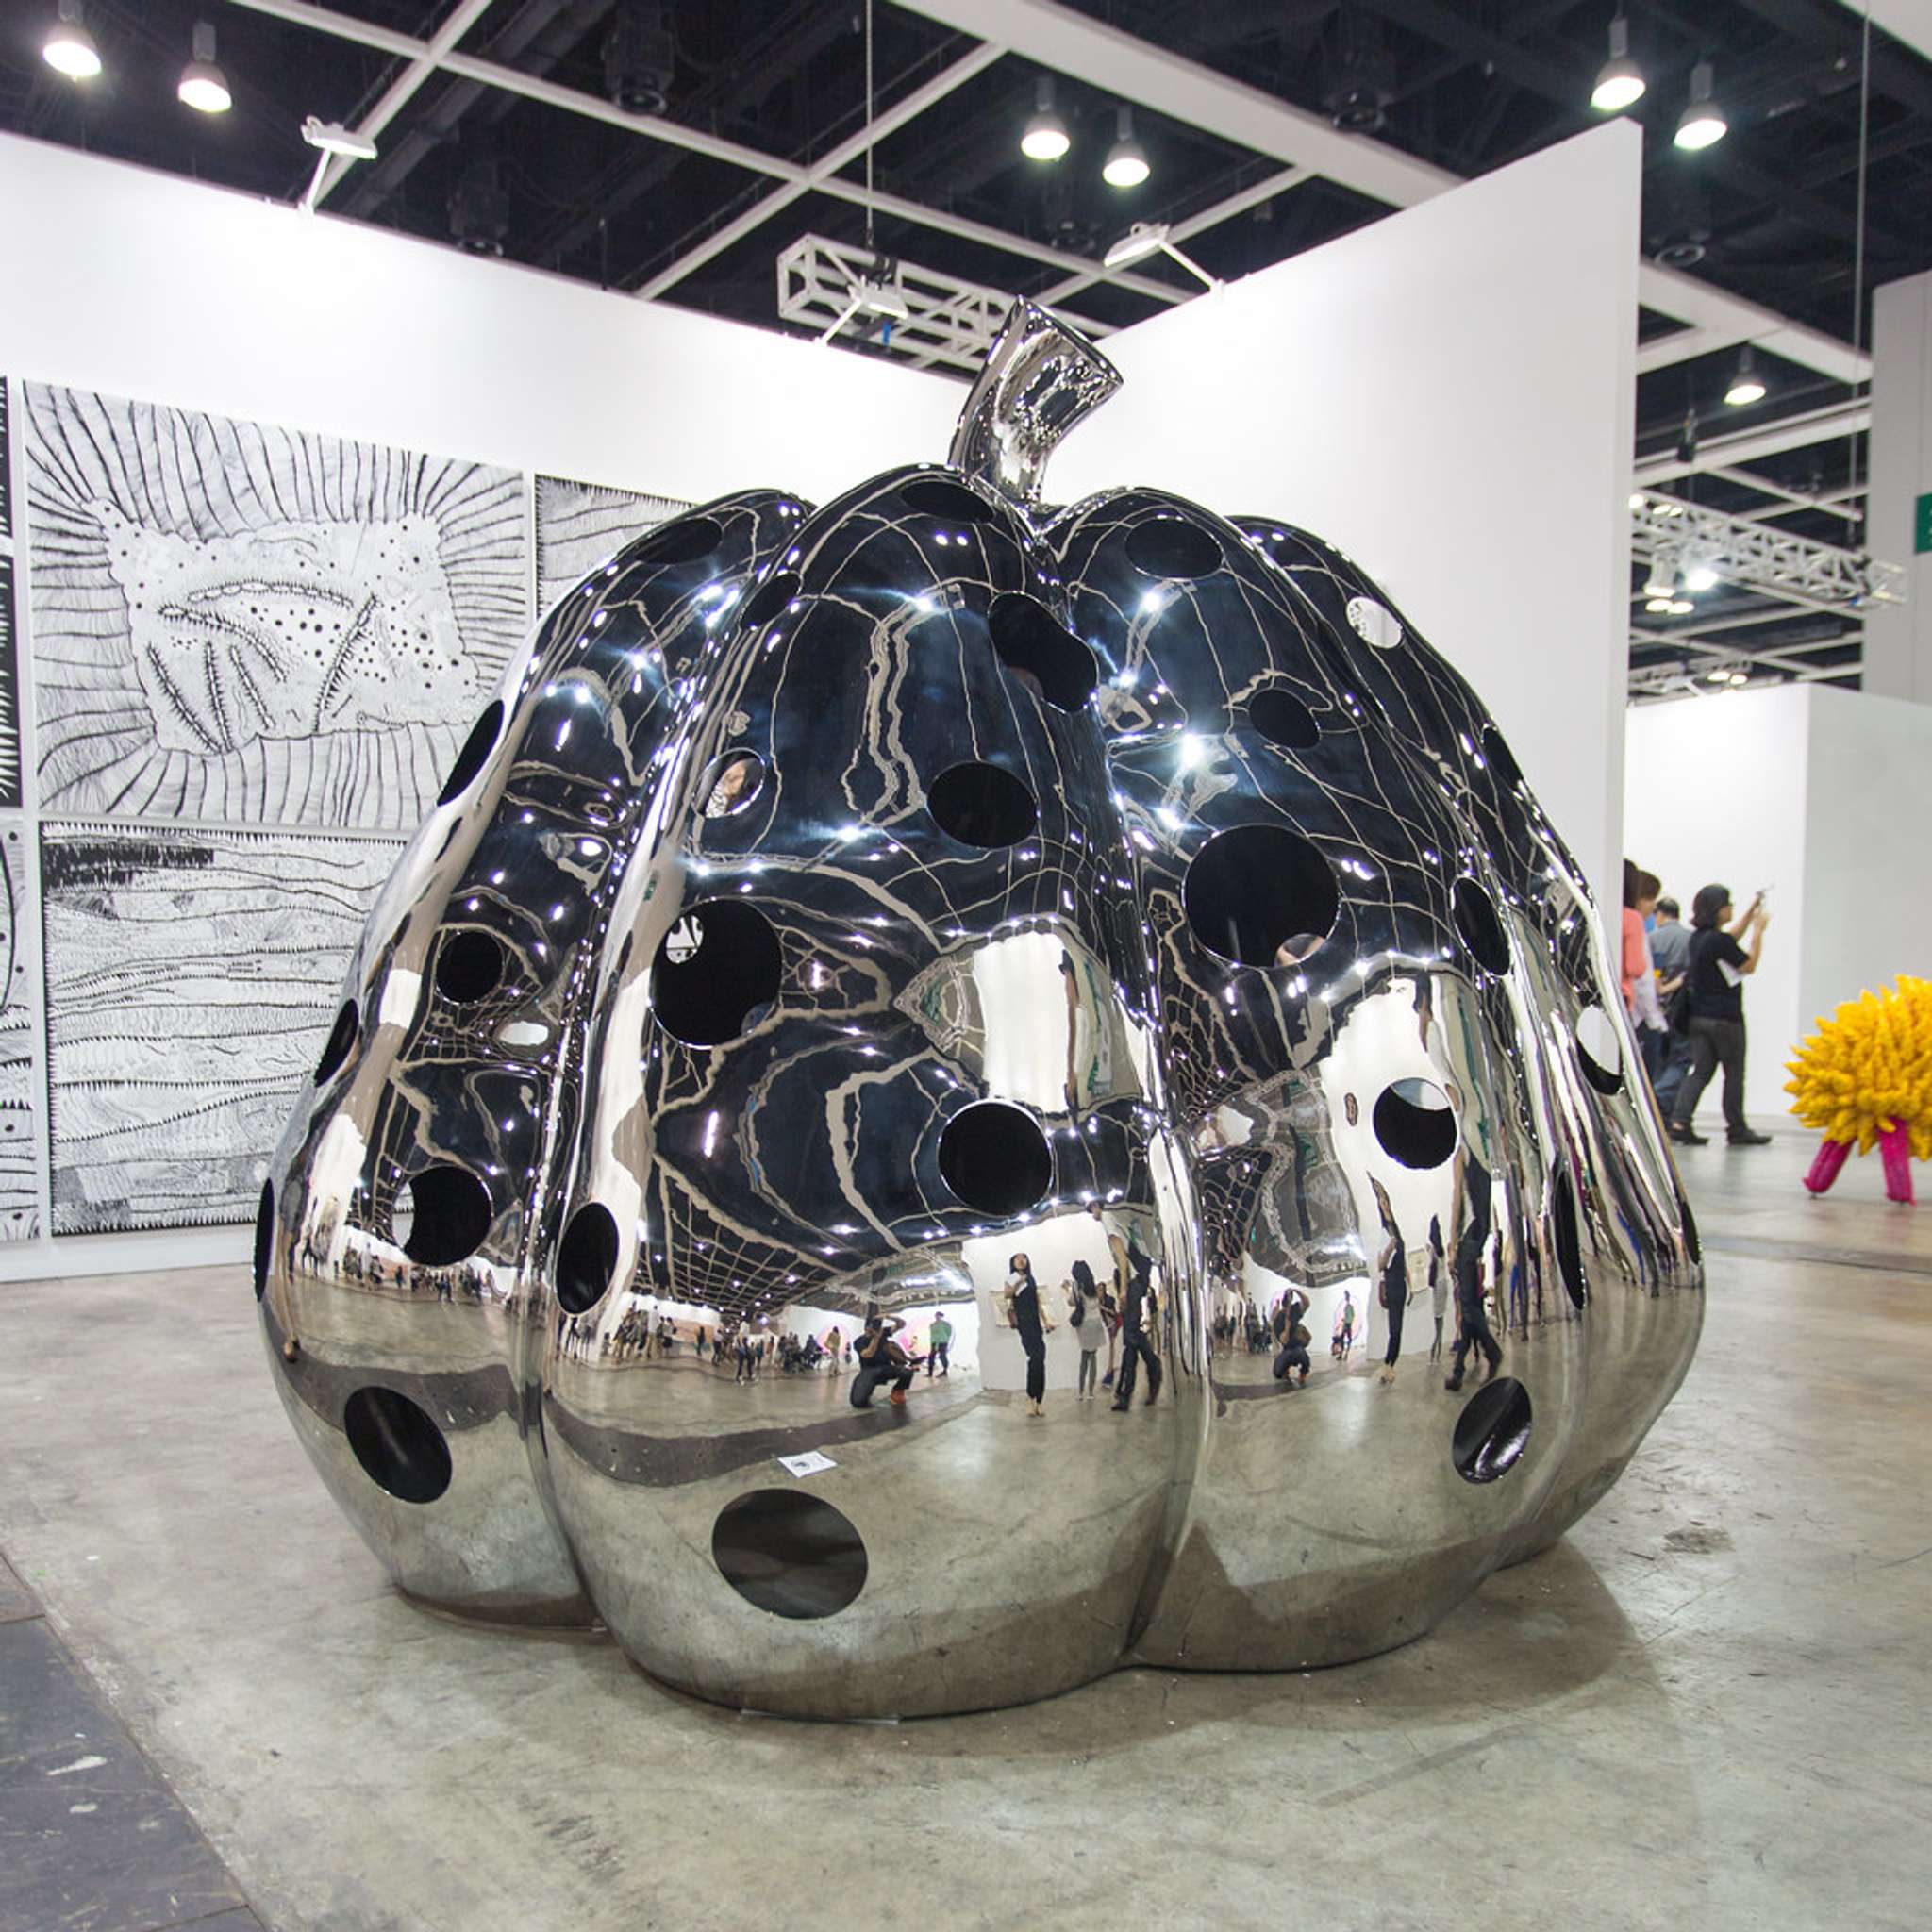
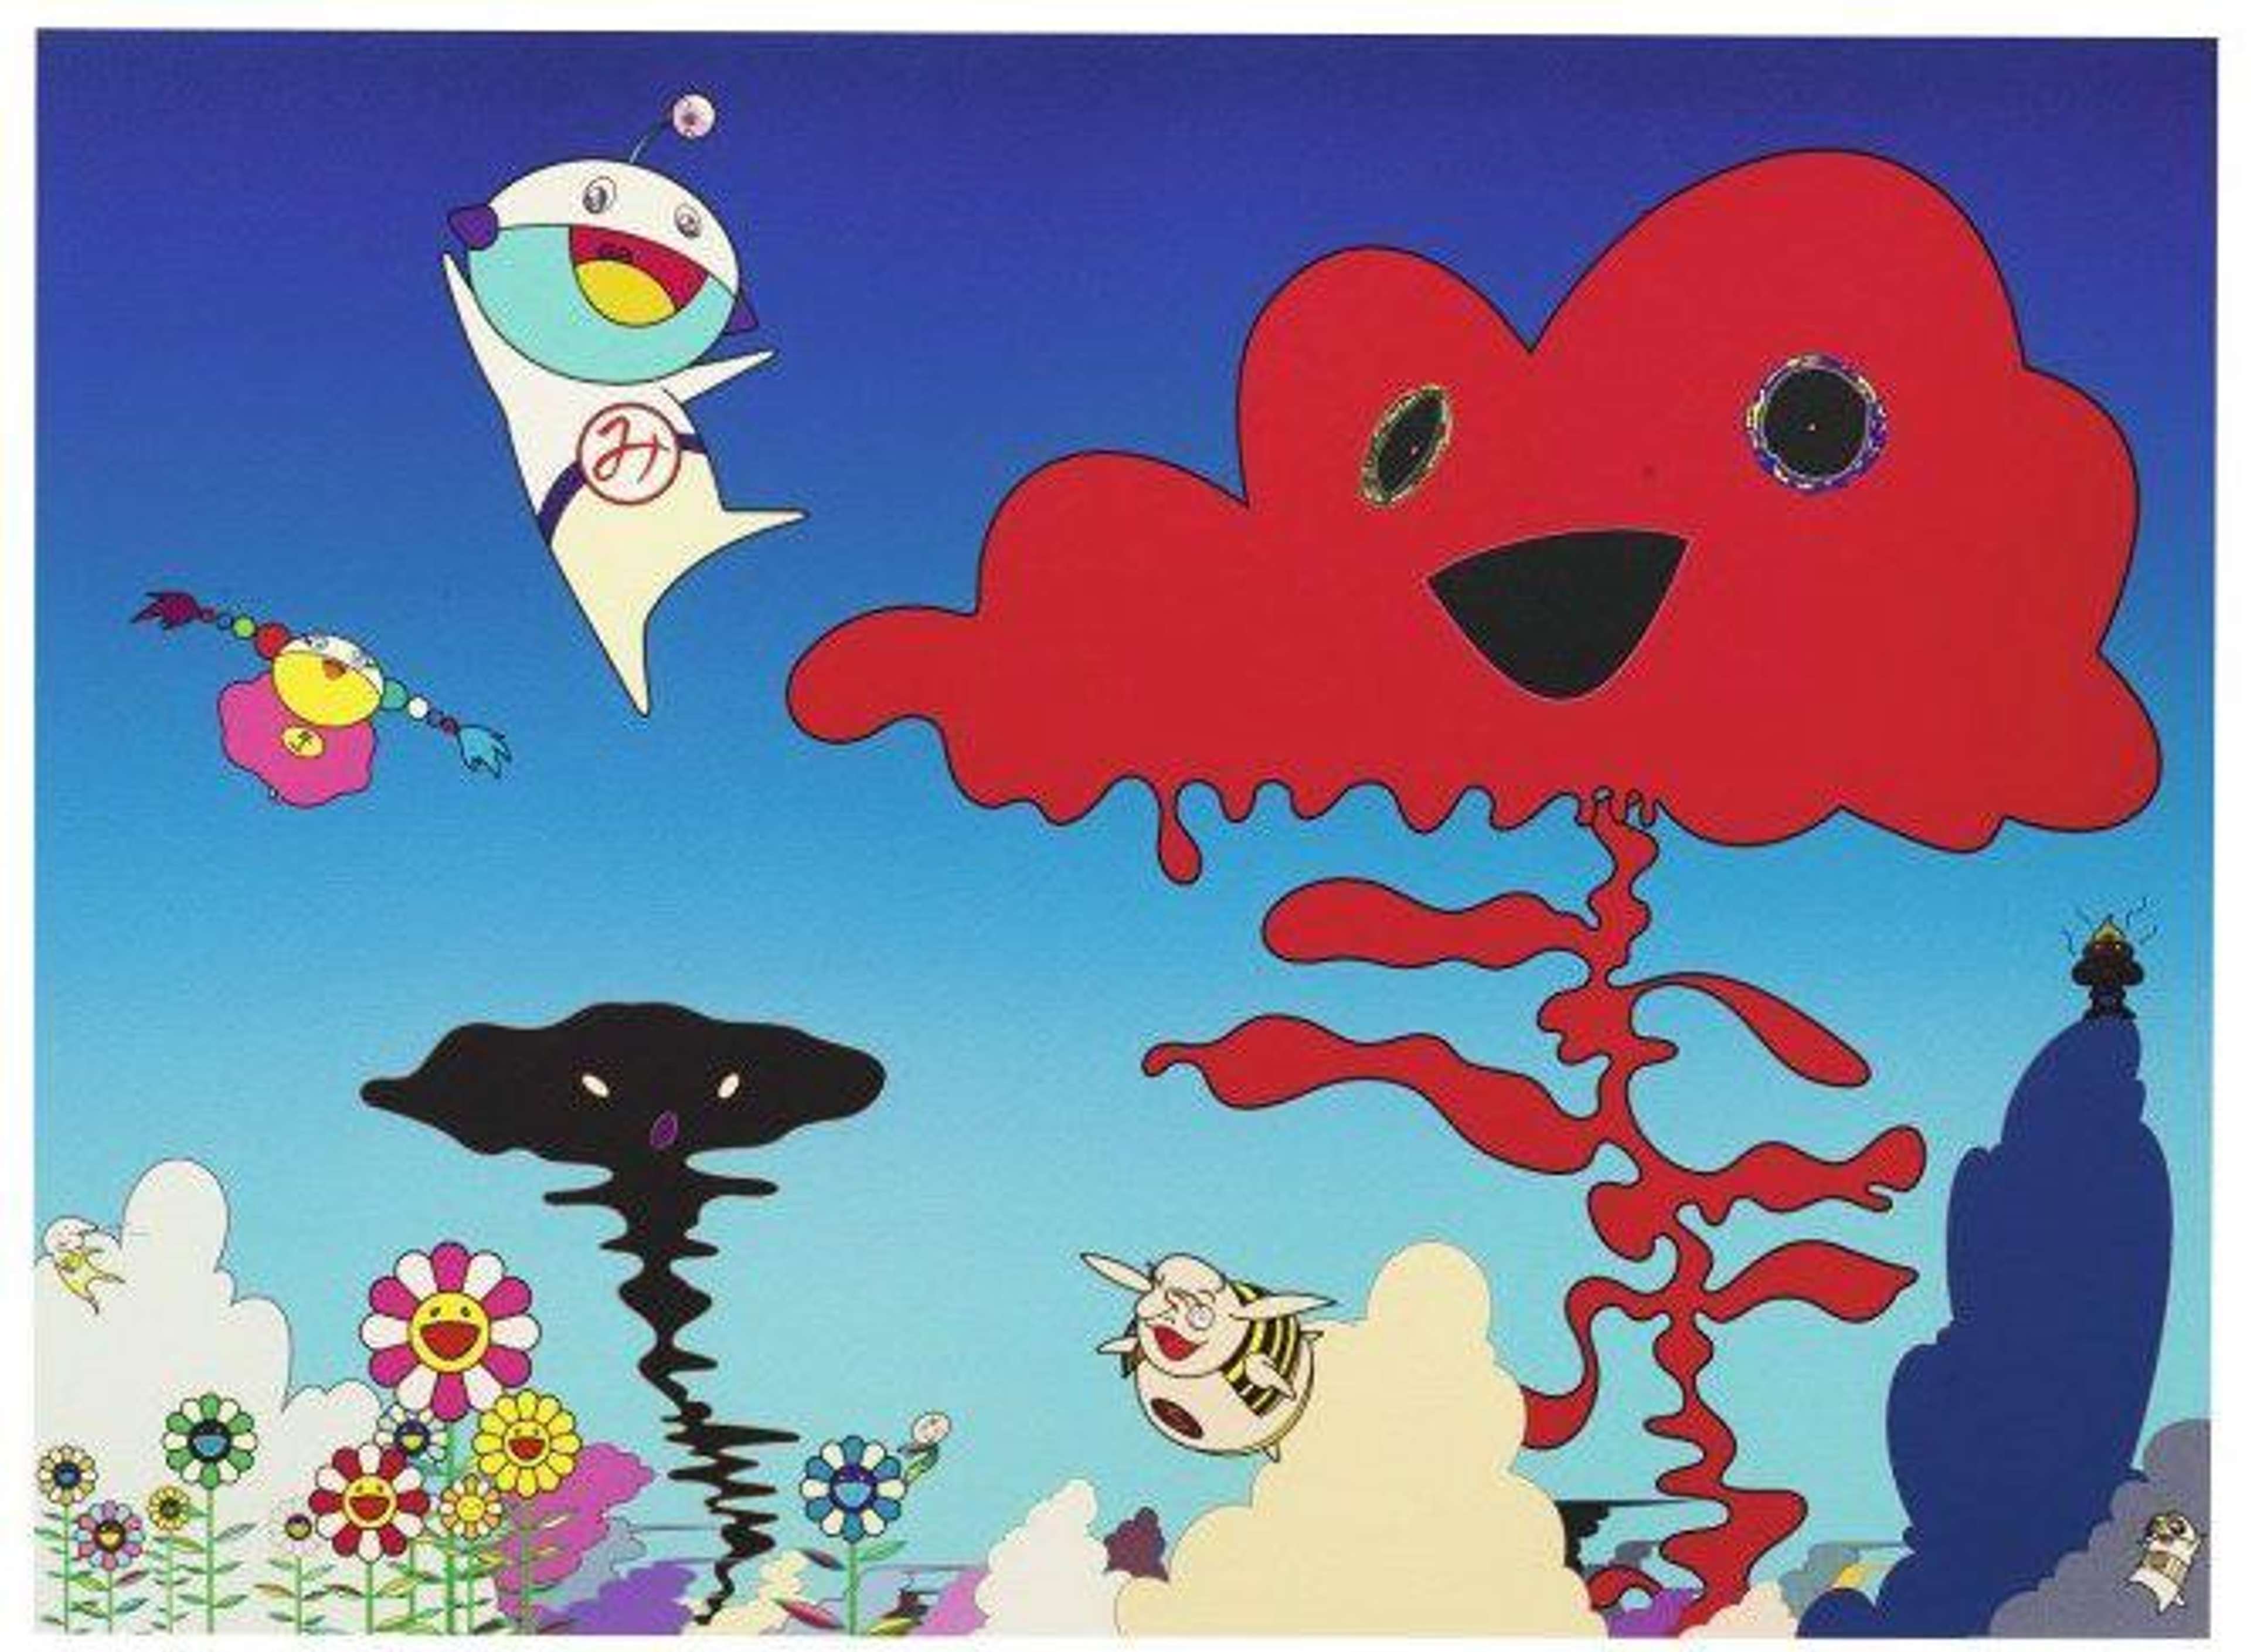
La saison de septembre à Séoul illustre le nouveau tempérament du marché : des transactions plus calmes mais plus décisives, lorsque la qualité et le contexte sont au rendez-vous. La quatrième édition de Frieze Seoul et la 24e édition de Kiaf Seoul sont revenues au COEX avec une part accrue d’exposants basés en Asie. La programmation déployée dans toute la ville a stimulé la demande, de l’exposition éphémère de Murakami organisée par Gagosian chez Amorepacific aux rétrospectives muséales consacrées à Louise Bourgeois et Lee Bul. L’engagement de Frieze se prolonge désormais tout au long de l’année via la Frieze House Seoul à Yaksu-dong, offrant aux galeries visiteuses une plateforme prête à l’emploi et un soutien local entre deux cycles de foires.
Singapour
L’ascension de Singapour est constante et pragmatique. La troisième édition d’Art SG, en janvier, a accueilli un peu plus d’une centaine de galeries issues d’une trentaine de pays, a attiré plus de quarante mille visiteurs et a donné lieu à des transactions à sept chiffres - notamment une œuvre de Picasso placée par une galerie londonienne - consolidant ainsi le rôle de la cité-État comme hub commercial de l’Asie du Sud-Est.
Asie du Nord-Est
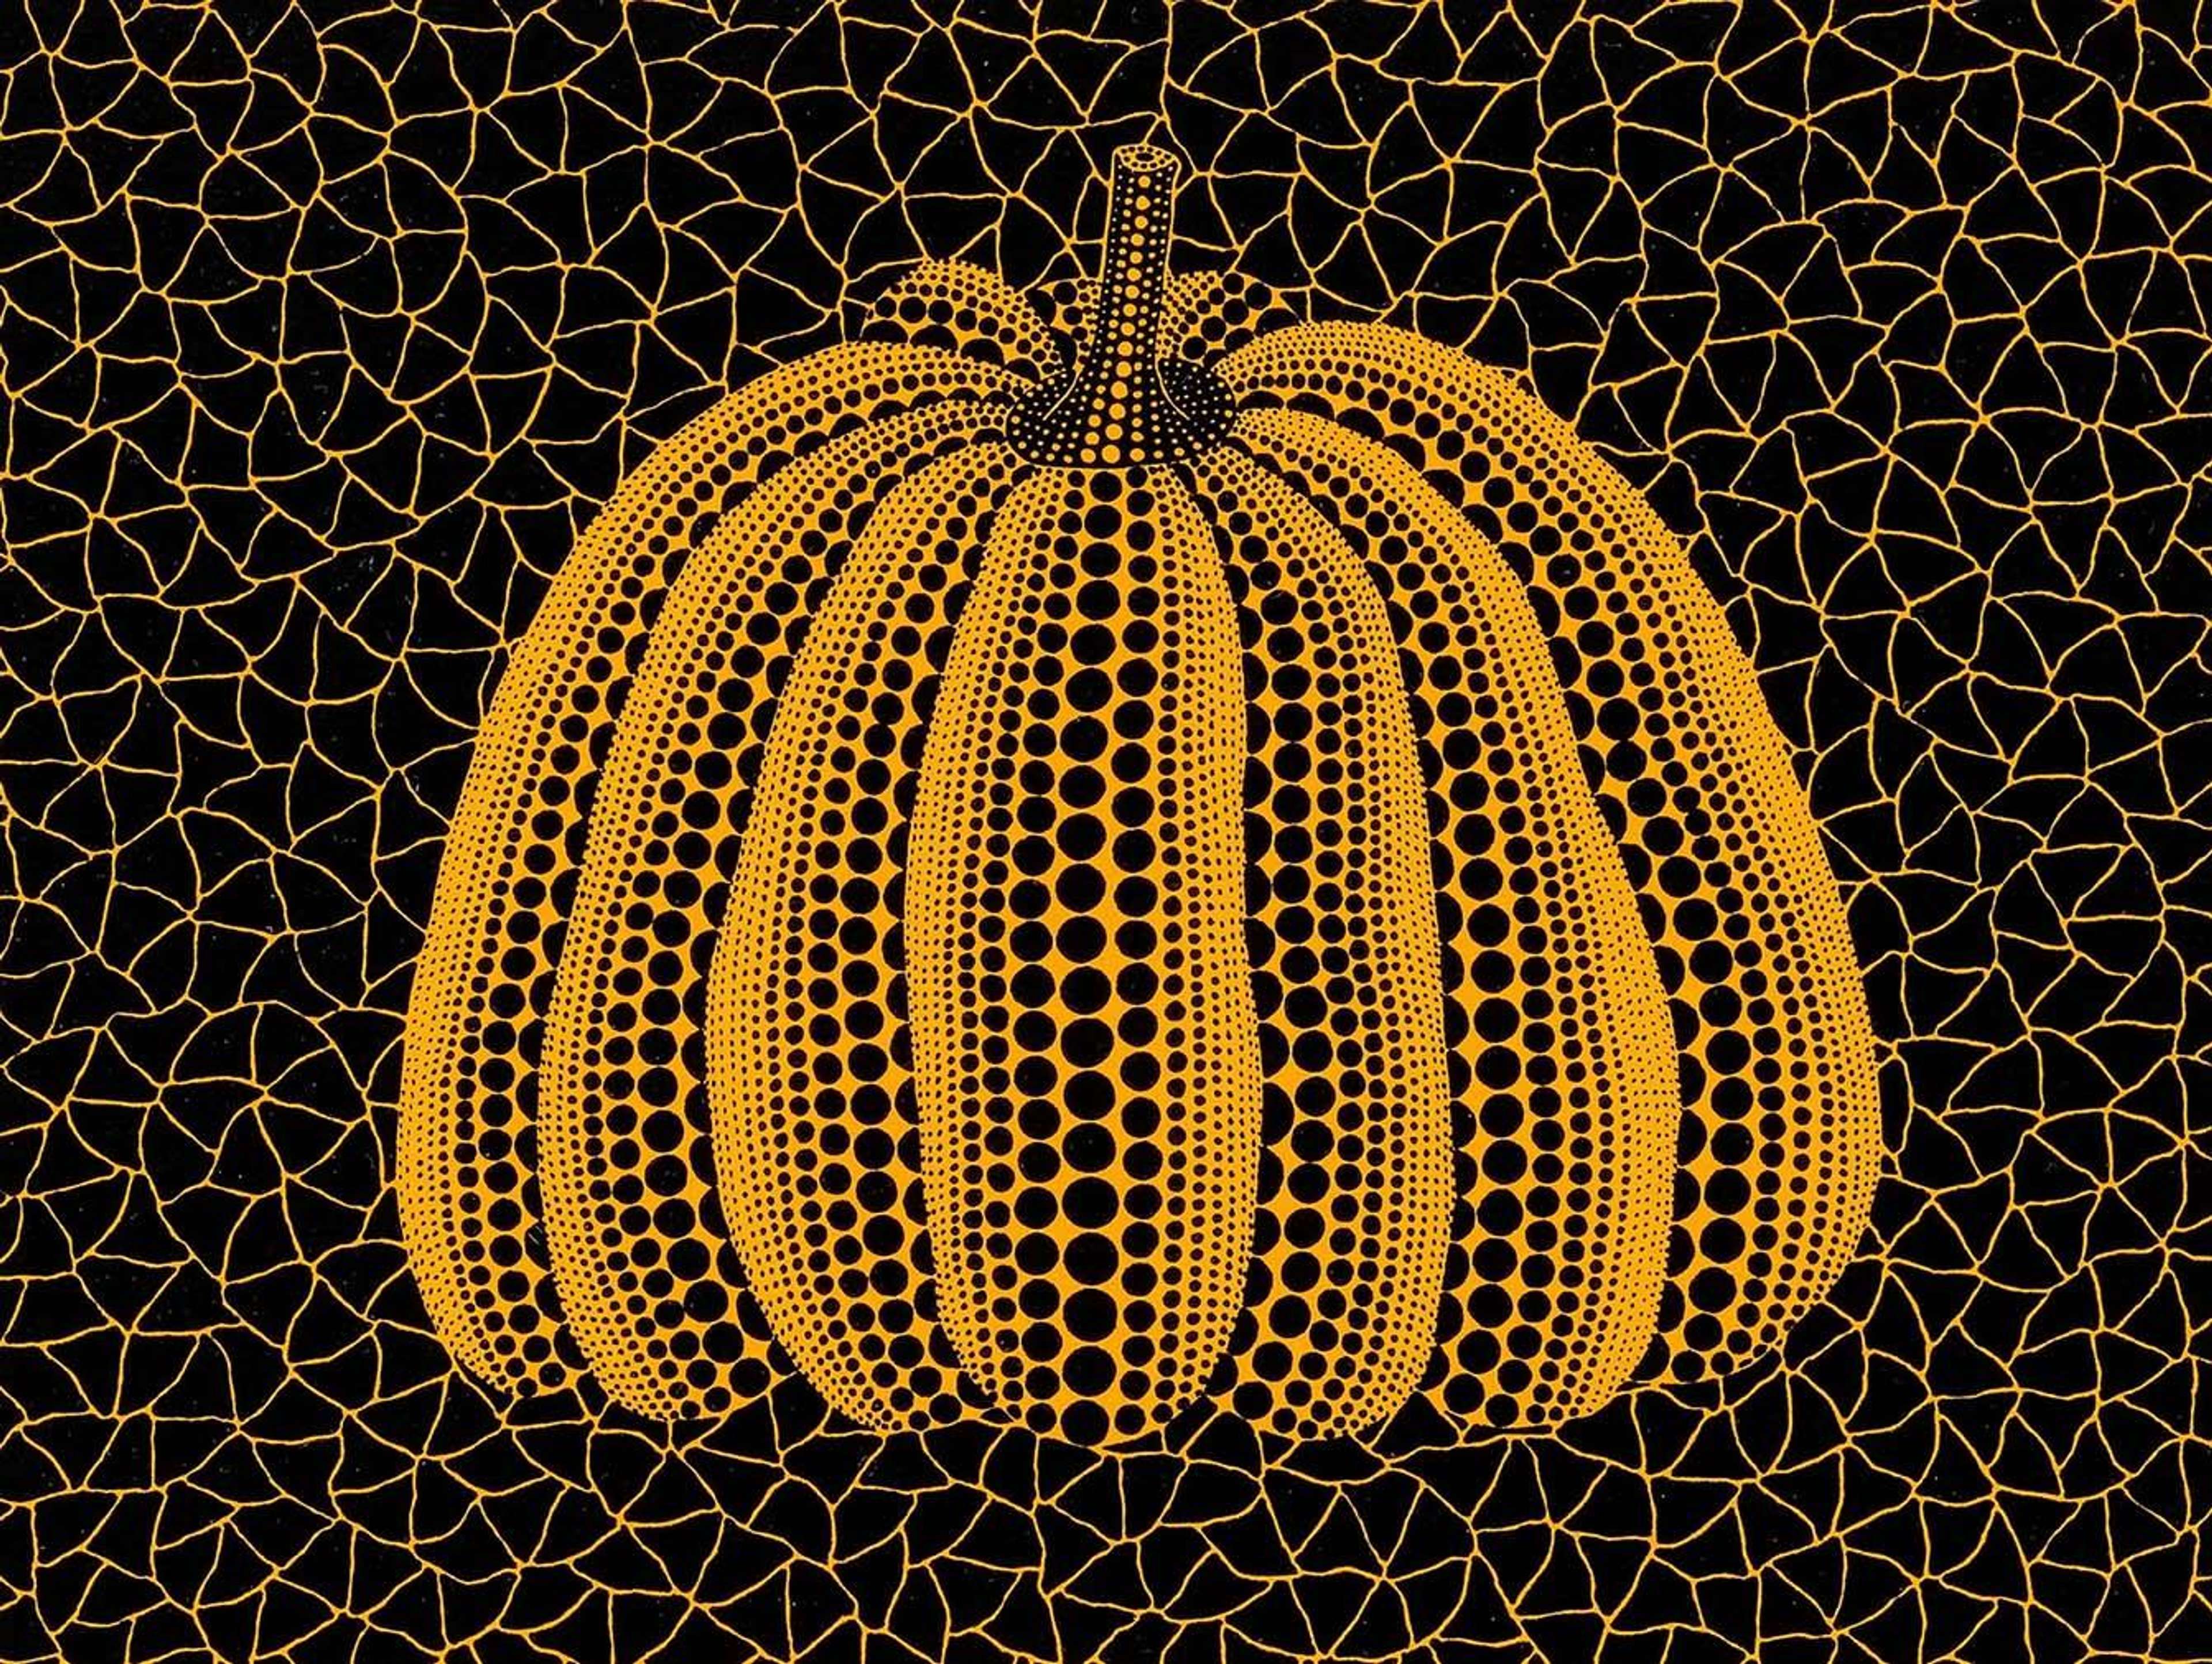
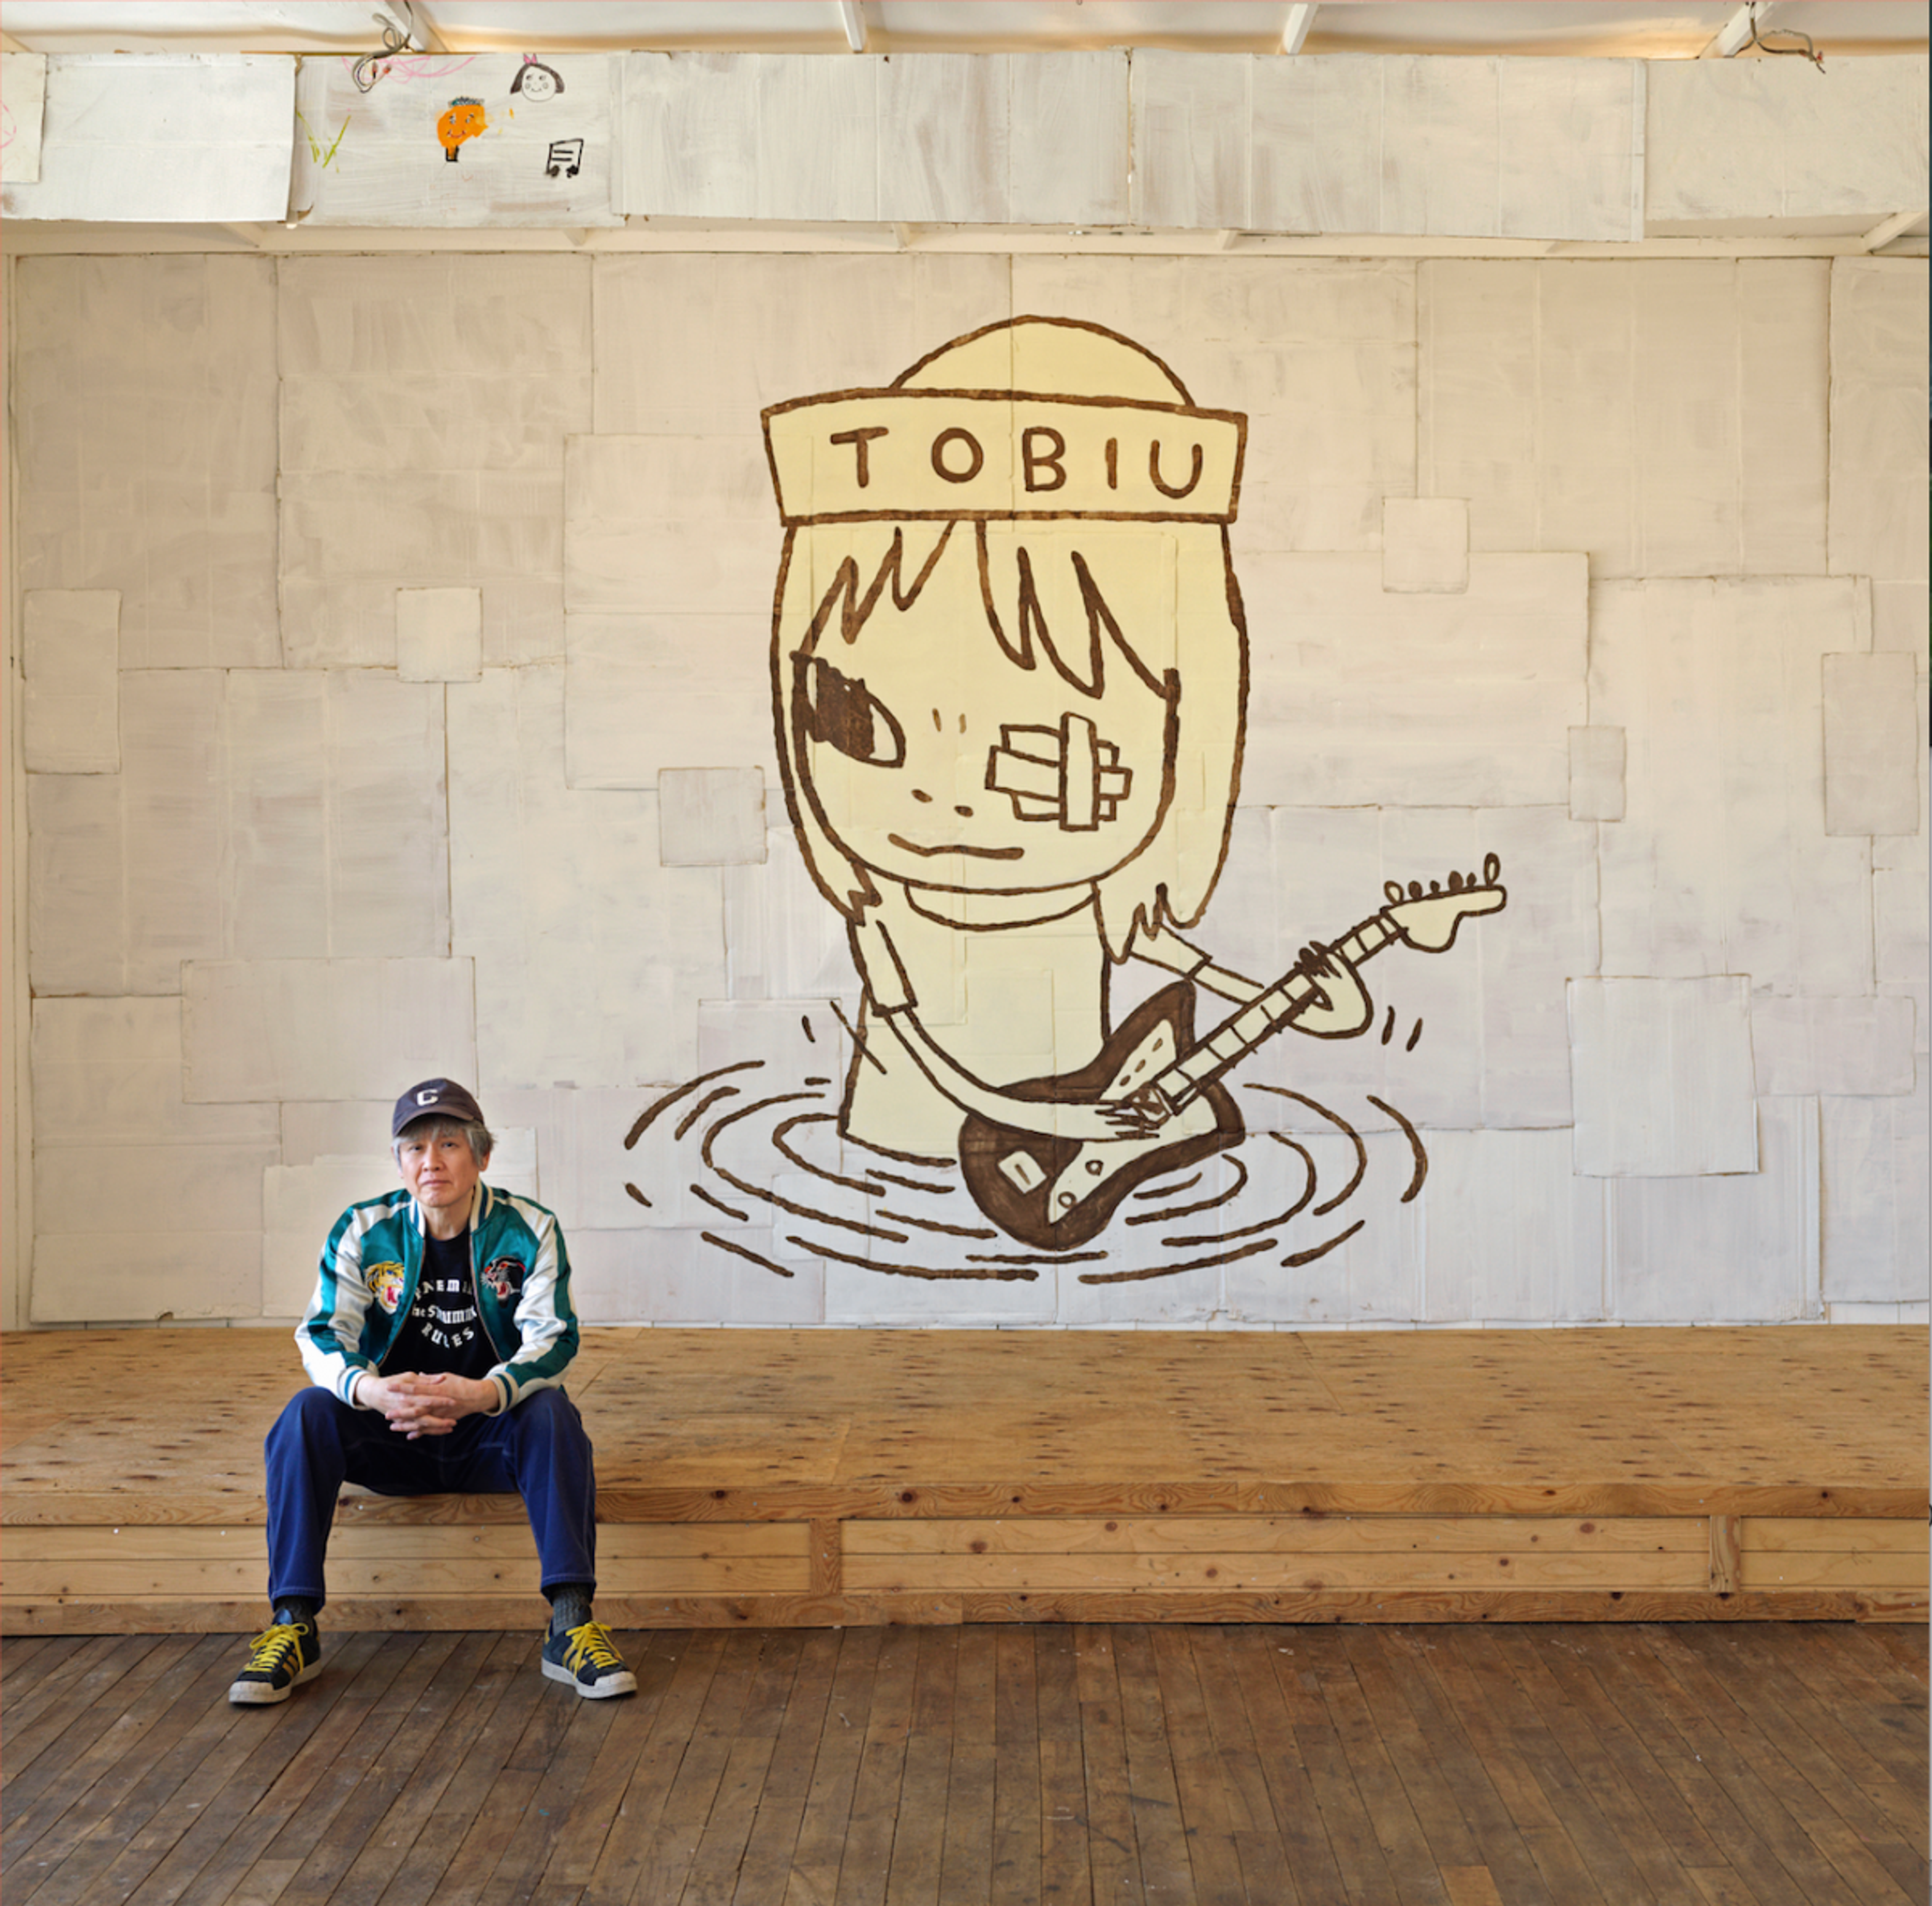
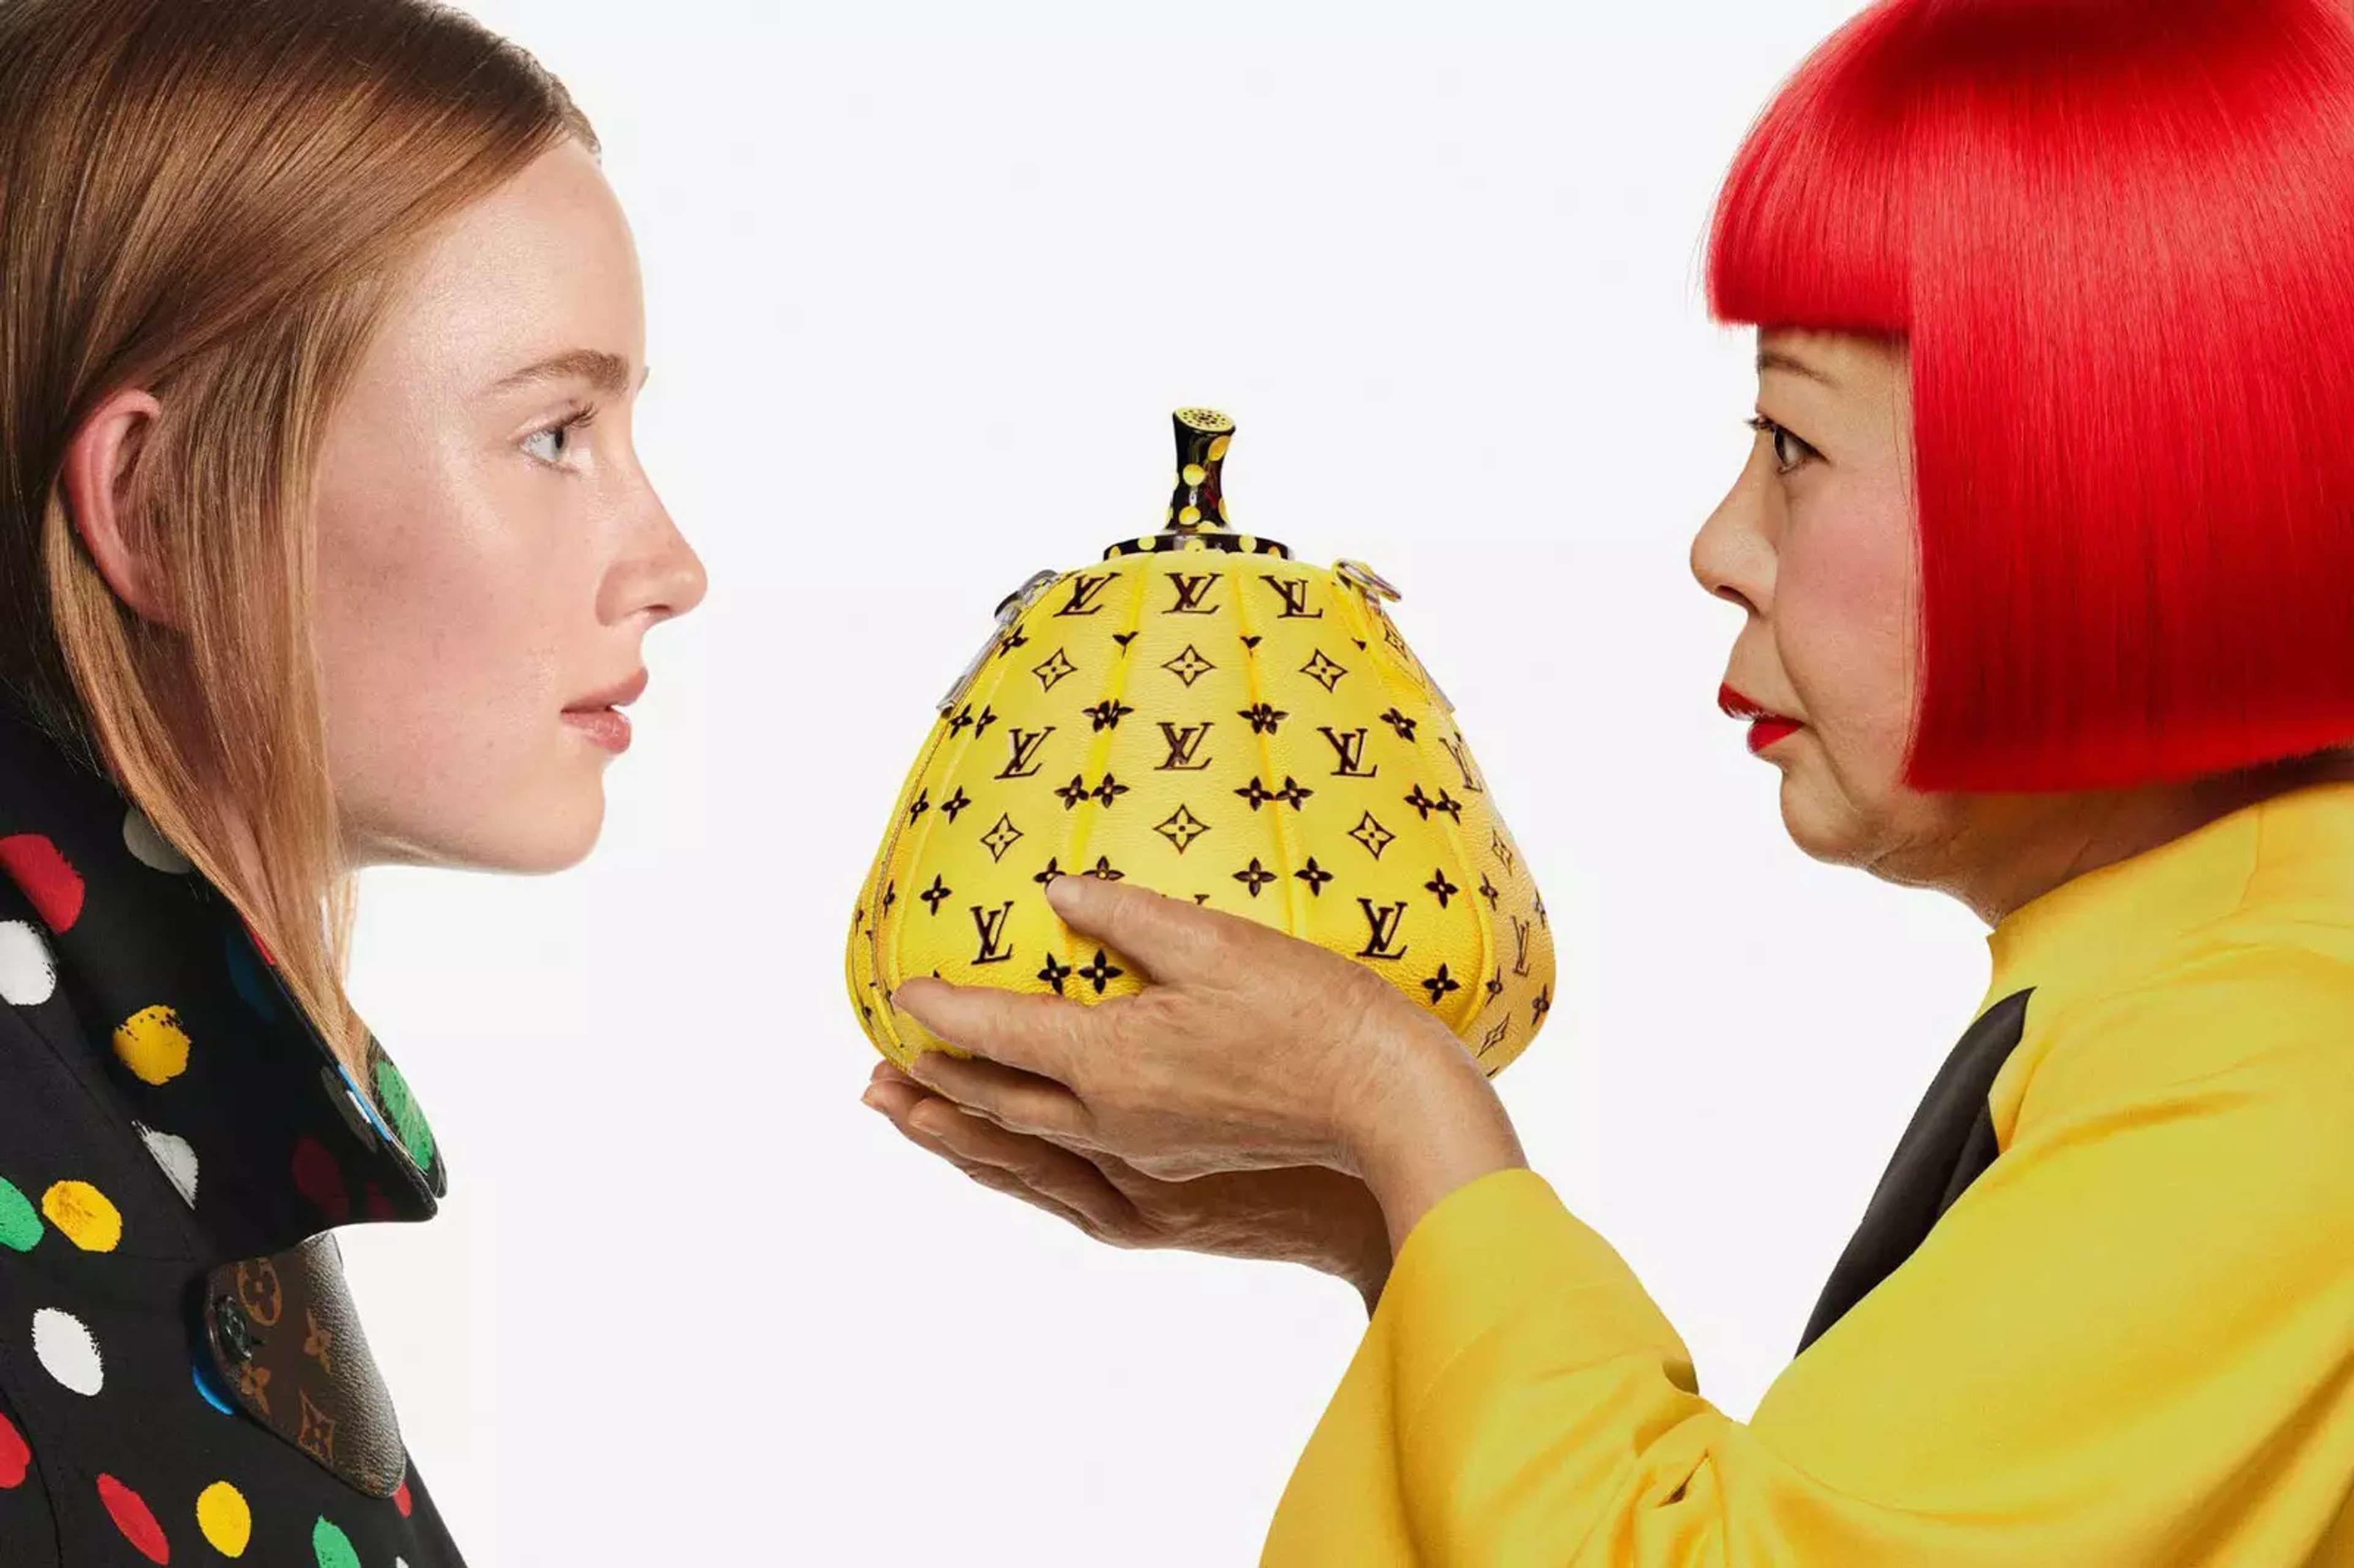
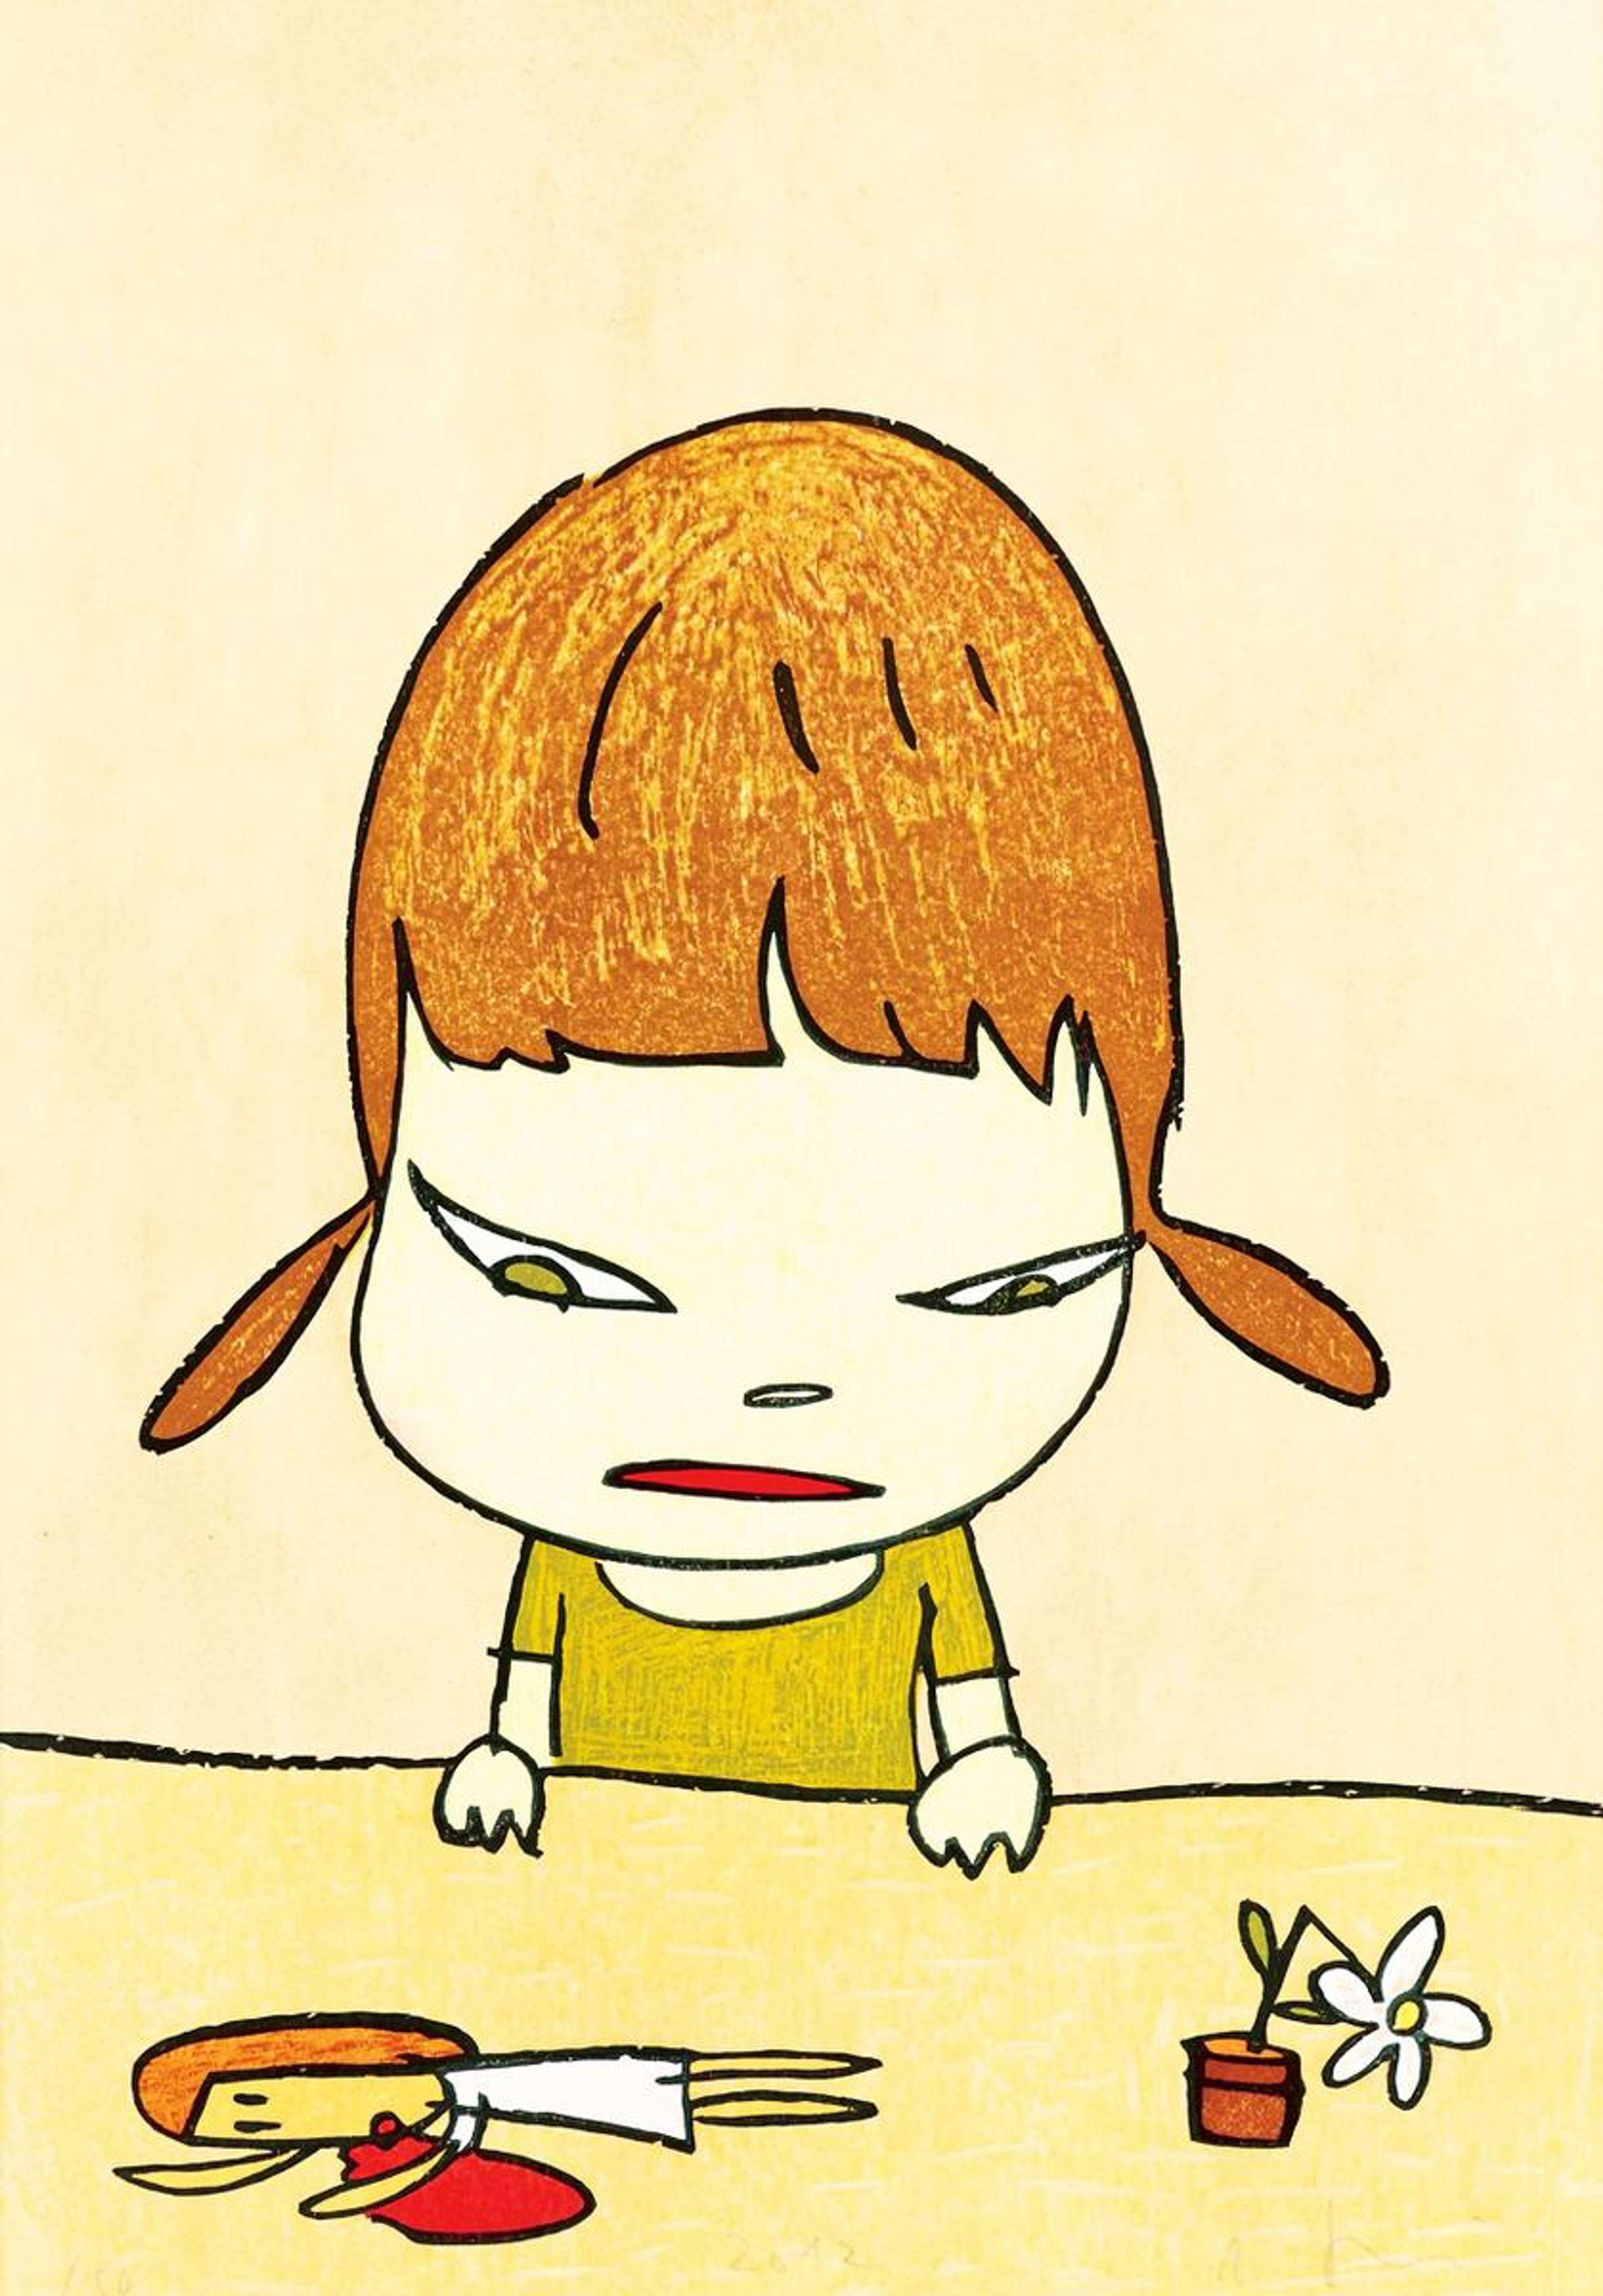
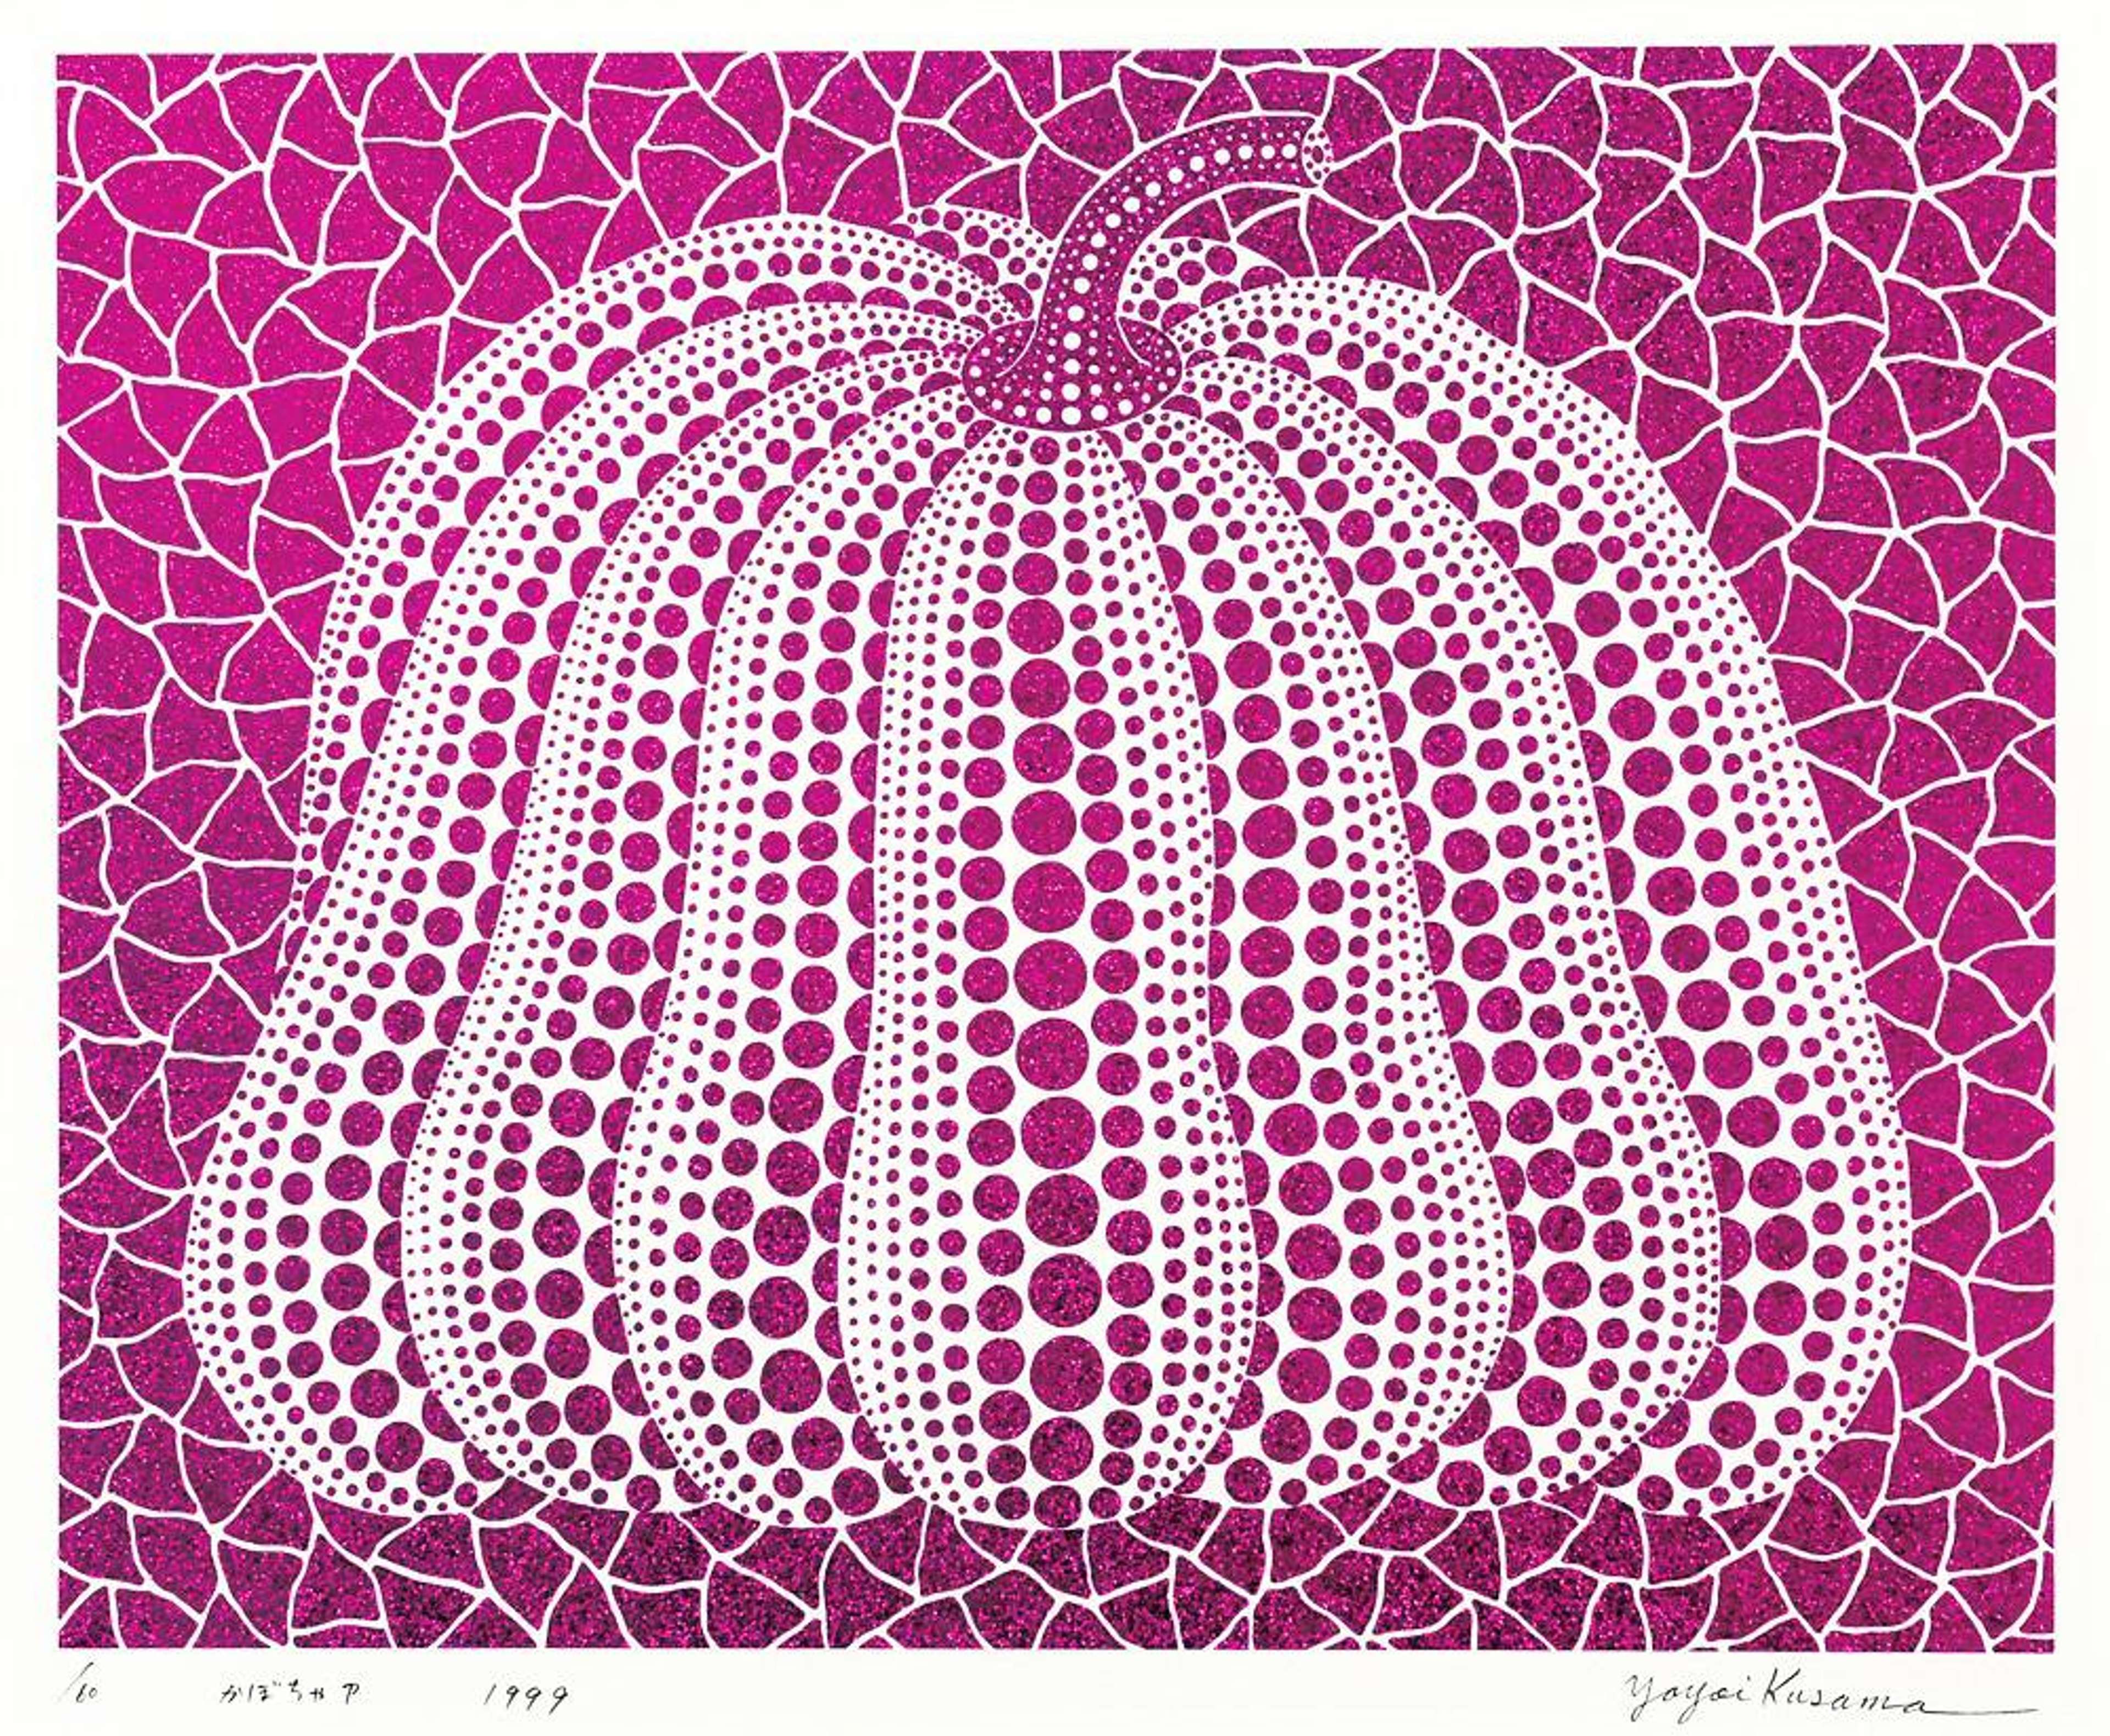
Au Japon, le marché demeure principalement piloté par les galeries, soutenu par des réformes politiques progressives et un contexte macroéconomique plus stable. Bien que l'activité des enchères se soit orientée vers des segments de prix inférieurs, la demande sous-jacente reste intacte. Les artistes phares, tels que Yayoi Kusama, Yoshitomo Nara et Takashi Murakami, continuent d'atteindre leurs prix les plus élevés à l'étranger, généralement à Hong Kong ; sur le plan national, les ventes sont davantage stimulées par des relations de longue date et des programmes axés sur les expositions plutôt que par des enchères effrénées.
En Corée du Sud, le premier semestre 2025 a vu les maisons de vente proposer et vendre un volume d'œuvres satisfaisant, bien que la valeur totale ait reculé à environ 40,5 millions de dollars, soit une baisse de 15,3 % sur un an, et bien en deçà du sommet atteint en 2021. La situation témoigne d'une sélectivité accrue — moins de lots exceptionnels et une vigilance renforcée de la part des acheteurs — plutôt que d'un désengagement. L'écosystème des foires demeure résilient : Frieze et Kiaf continuent d'attirer une part croissante de galeries basées en Asie, et les présentations les plus performantes sont celles qui s'appuient sur des argumentaires curatoriaux clairs, une expertise académique et une reconnaissance institutionnelle.
En Chine, la confiance a été tempérée par une nouvelle contraction des résultats des ventes aux enchères en 2024 et par la rhétorique entourant la guerre commerciale, même si les œuvres d'art ne sont pas soumises aux nouveaux droits de douane. Néanmoins, la scène pékinoise en 2025 est remarquablement dynamique, portée par des expositions muséales audacieuses et des formats de « gallery-weekend » qui élèvent les standards curatoriaux tout en maîtrisant les coûts. Une nouvelle génération de collectionneurs, formés à l'international, oriente la demande vers les artistes chinois via les galeries locales, une tendance de plus en plus suivie par l'attention internationale. L'infrastructure commerciale restant comparativement jeune, le potentiel de croissance à moyen terme demeure substantiel.
Automne 2025
Le calendrier automnal de l'Asie de l'Est est particulièrement dense. Frieze Seoul et Kiaf se succèdent au COEX, suivis par Tokyo Gendai au Pacifico Yokohama, désormais en phase avec l' Aichi Triennale. Il faut s'attendre à des présentations plus resserrées et axées sur la recherche, à une intégration étroite avec les programmes des musées, ainsi qu'à des acquisitions mesurées privilégiant les œuvres de haute qualité et les voix émergentes les plus convaincantes. Si la région n'est pas à l'abri des chocs macroéconomiques, son infrastructure culturelle est plus vaste et plus résiliente qu'il y a trois ans à peine. Si 2024 a imposé une remise à zéro, 2025 révèle un marché en phase de maturation : plus lent, certes, mais plus réfléchi, mieux connecté à l'échelle régionale et mieux armé pour une croissance durable.
Naviguer sur le marché de l'art en Asie en 2025
Mesuré plutôt qu'exubérant, le marché de l'art en Asie se définit par des acquisitions disciplinées sur le segment haut de gamme, un marché intermédiaire résilient et des ventes en ligne qui continuent d'attirer de nouveaux collectionneurs. La géographie est multipolaire : Hong Kong demeure la plaque tournante des dépôts à haute valeur, Séoul évolue vers une plateforme active tout au long de l'année, Singapour ancre l'Asie du Sud-Est grâce à un modèle axé sur la logistique, tandis que le socle fondé sur les galeries au Japon et la scène expérimentale chinoise offrent profondeur et perspectives de croissance à long terme.