L'illusion d'objectivité dans la valeur des œuvres
Cette structure nous permet d'établir des valorisations fondées sur les résultats des ventes publiques, d'apporter davantage de certitude grâce à des éléments comparables – tels que les relations entre différentes variantes chromatiques – et même d'établir un lien entre les séries d'estampes et le marché des œuvres originales. Elle confère aux acquéreurs une certaine assurance et offre aux vendeurs des points de référence. Elle constitue enfin, pour des plateformes comme la nôtre, une base de travail s'appuyant à la fois sur l'apprentissage automatique et sur l'expertise de spécialistes.
Cependant, dès lors que l'on pénètre dans le monde des œuvres originales, cet échafaudage s'effondre rapidement.
Récemment, je me suis entretenu avec un marchand très actif sur le marché des originaux, qui a formulé les choses simplement : « Pour les originaux, il est souvent question d'instinct. De ressenti. De l'humeur du marché. On ne peut pas toujours tout justifier par les données. »
Ce n'est pas un défaut, c'est simplement la nature même de ce marché. Un dessin unique de Hockney ou une peinture rare de Bridget Riley ne dispose pas d'un ensemble de comparables aussi net. Il s'agit de lire le contexte, d'évaluer la demande des acheteurs en fonction des échanges et de la conjoncture, et parfois, de faire preuve d'audace en misant sur l'attrait de l'œuvre et sur les fondements du marché de l'artiste consolidés au fil des années.

Que se passe-t-il lors d'une estimation en vue d'une vente aux enchères ?
Lorsque vous sollicitez une maison de ventes pour une estimation, vous entamez un processus qui relève autant de la stratégie commerciale que de l'évaluation de la valeur vénale. Les spécialistes examineront vos œuvres en prenant en compte des facteurs tels que la provenance, l'état de conservation et les résultats d'adjudication récents pour des pièces comparables. Ils vous fourniront une estimation, souvent présentée sous forme de fourchette, influencée par leur volonté d'obtenir le mandat de vente et de susciter une dynamique d'enchères. Le rendement net pour le vendeur est souvent grevé par des frais, non seulement la commission vendeur, mais également divers autres coûts liés à la vente. Vous pouvez en savoir plus à ce sujet ici.
Cette estimation ne reflète pas uniquement la valeur de marché ; il s'agit également d'un outil marketing conçu pour susciter l'intérêt et encourager les enchères. Le positionnement de l'œuvre au sein d'une vente à venir, le calendrier des vacations et la présence d'œuvres similaires peuvent tous influencer l'évaluation. Par exemple, lors des récentes ventes de mai à New York, le dessin original sur papier de Roy Lichtenstein, « The Kiss », était proposé avec une estimation avant-vente de 7 à 9 millions de dollars. L'œuvre a finalement obtenu un résultat notablement inférieur à cette fourchette, atteignant 5,4 millions de dollars frais compris. Bien qu'il s'agisse d'un résultat respectable, ce score en deçà des attentes reflétait probablement la mise en vente imminente d'originaux et d'estampes de Lichtenstein provenant de la collection personnelle de Dorothy et Roy Lichtenstein lors de la vente suivante chez Sotheby’s. Cela rappelle les rouages du processus et du calendrier des enchères : la proximité d'œuvres similaires peut influencer tant la valeur perçue que les résultats finaux.
Cela ne signifie pas que ce processus est inutile, mais il est bien moins transparent et reflète beaucoup moins le rendement réel qu'un vendeur peut espérer obtenir par rapport à une vente de gré à gré. Chez MyArtBroker, nous convenons d'un rendement net fixe avec nos vendeurs. C'est un processus plus simple et plus transparent. Il n'y a pas d'objectifs mouvants, pas de jeux de tarification basés sur la performance ; juste un accord clair et un spécialiste dédié travaillant à obtenir le meilleur prix sur le marché actuel.
Abordons la question des estimations en salle des ventes : elles sont rarement neutres.
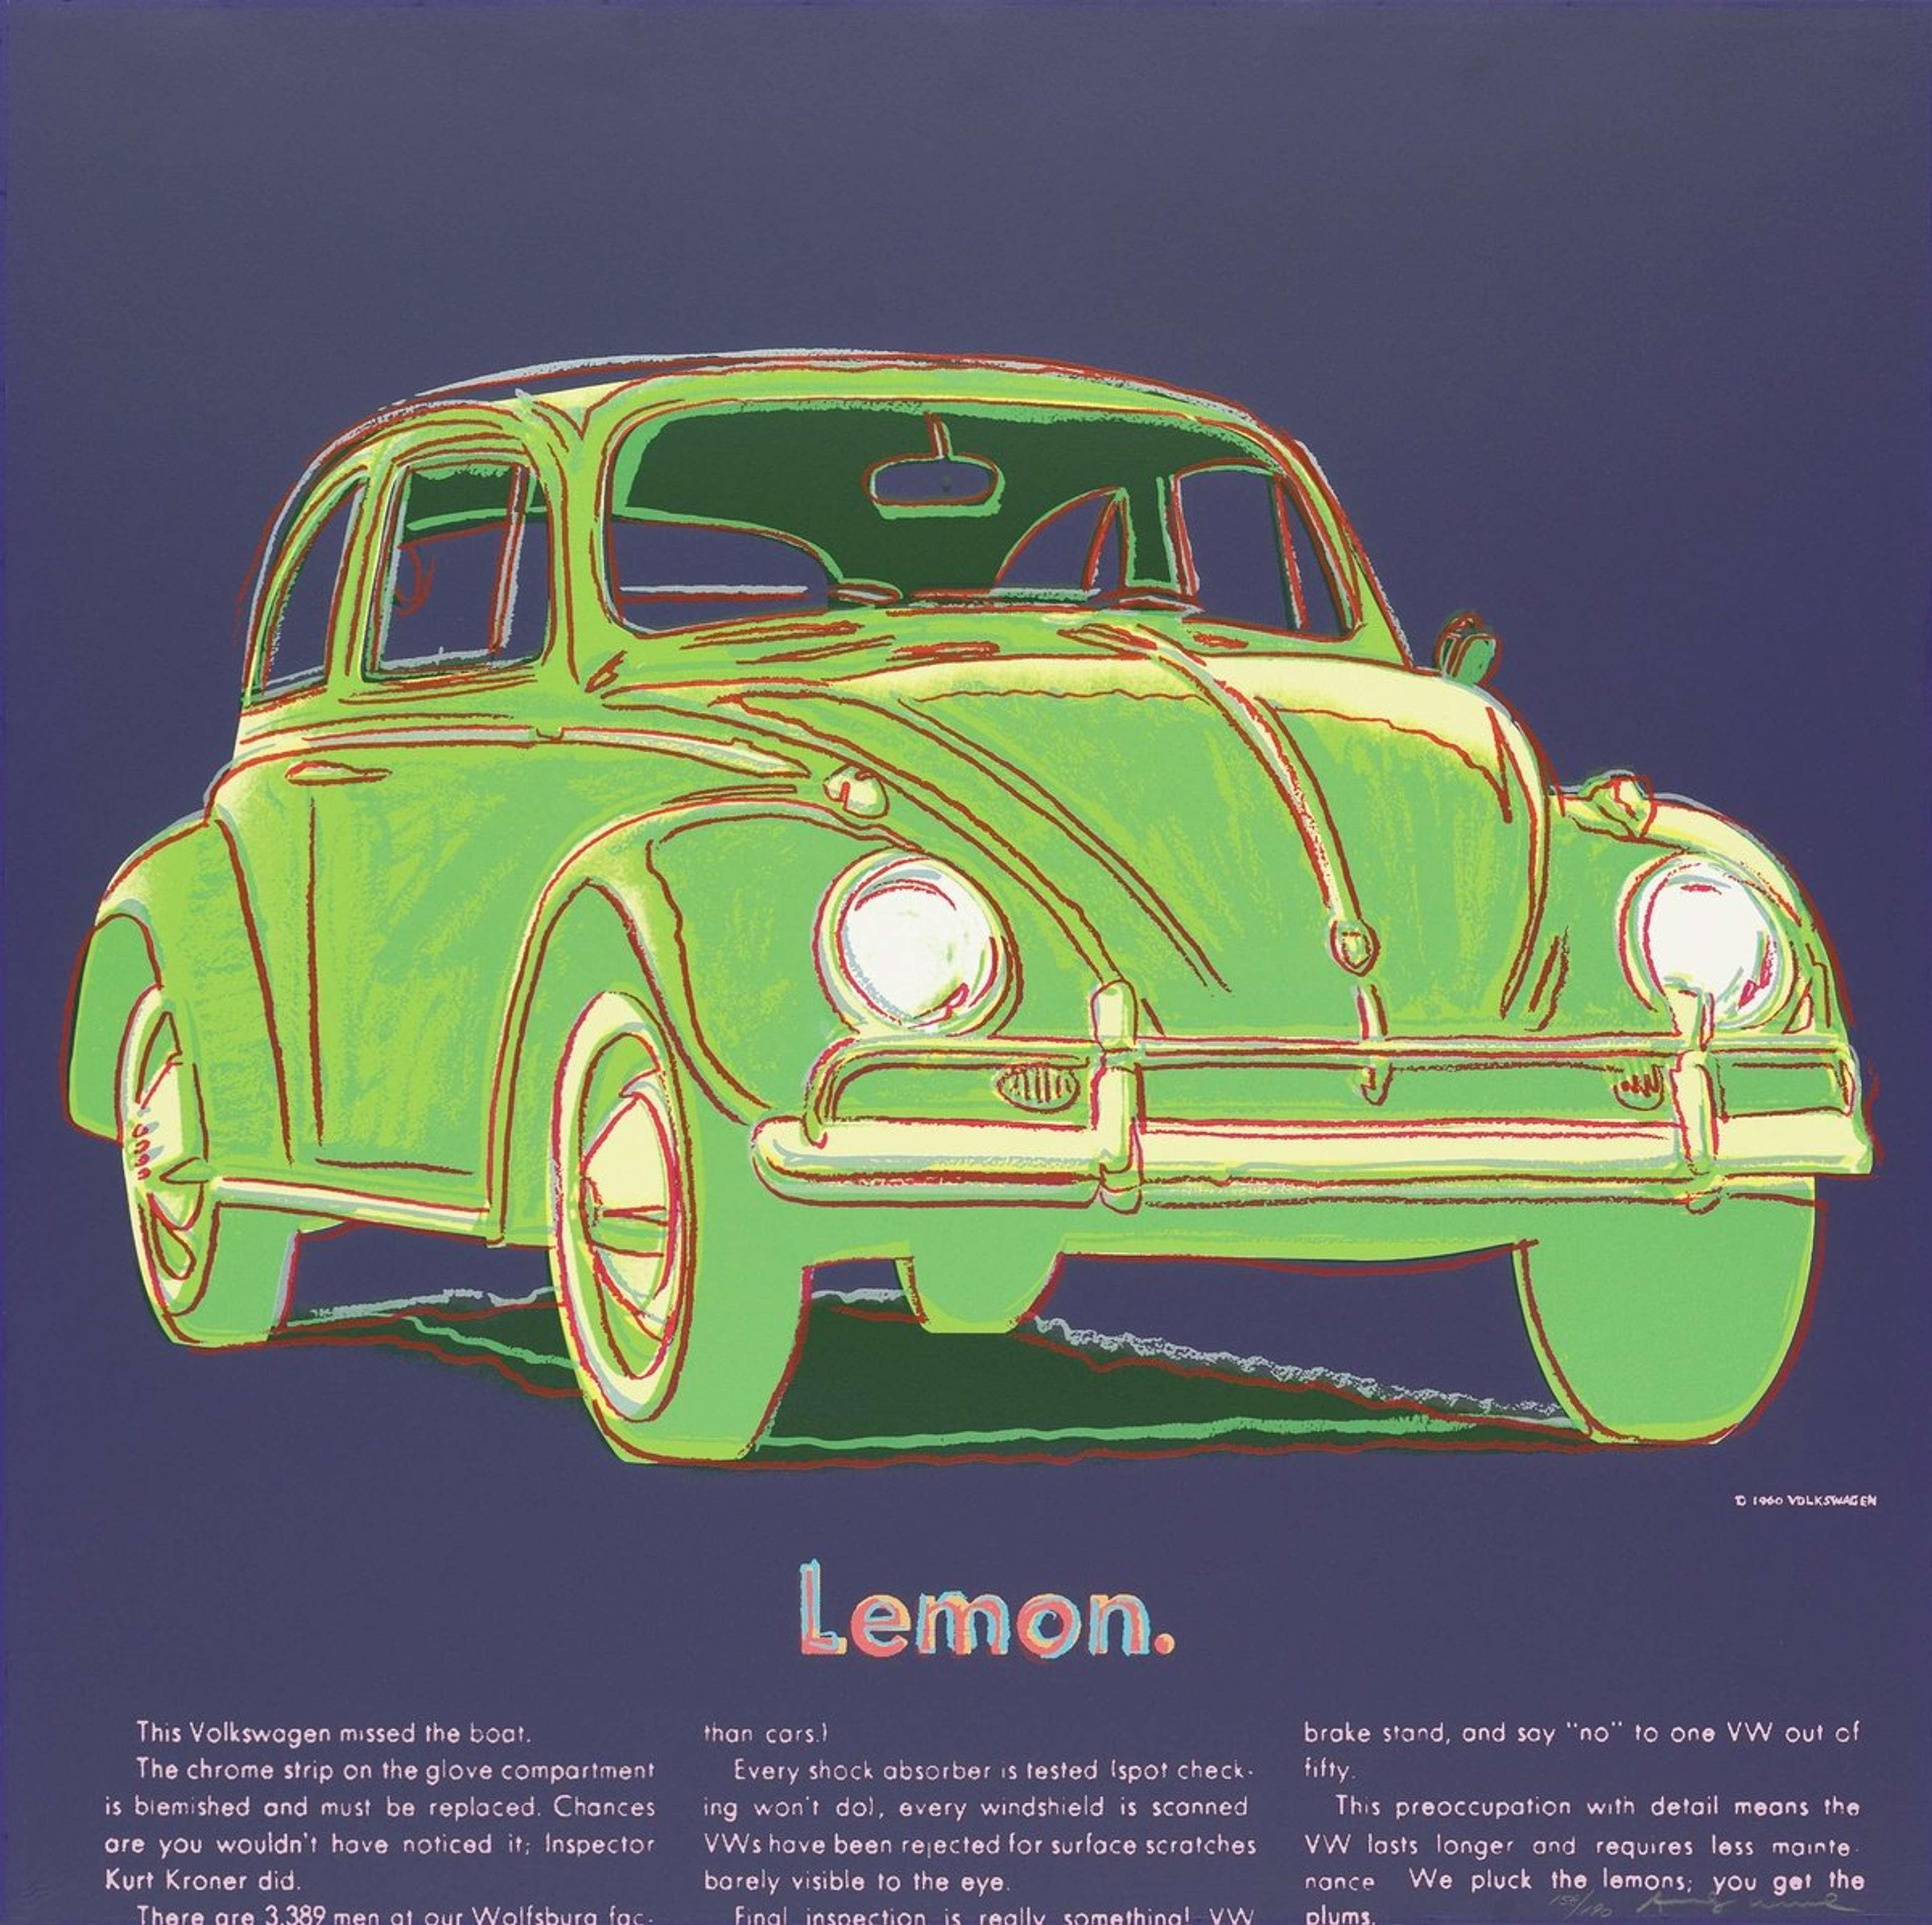
Les maisons de ventes fixent systématiquement des estimations basses pour stimuler l'intérêt. Elles ne cherchent pas nécessairement à refléter la juste valeur marchande, mais à créer un sentiment d'urgence et d'opportunité. C'est du marketing, pas des mathématiques. Une sérigraphie classique de Warhol pourrait être listée entre 30 000 et 40 000 livres sterling, non pas parce que c'est sa valeur, mais parce que la maison souhaite que les enchères démarrent rapidement et s'intensifient promptement.
Lorsqu'elle est adjugée à 55 000 livres sterling, tout le monde se réjouit. Un résultat solide ! Le marché est en hausse ! Soyons honnêtes : ce récit du « dépassement de l'estimation » était intégré à la stratégie dès le départ.
Il y a aussi l'autre aspect : des prix de réserve fixés trop haut, souvent contre l'avis de la maison, parce qu'un vendeur insiste sur un certain rendement, ou rien. C'est là que les « ravalements » surviennent, non pas parce que l'œuvre n'est pas précieuse, ni par manque de demande ou de qualité, mais parce que l'estimation était déconnectée de la réalité.
J'ai vu des estampes incroyables de Riley et même des éditions A-grade Warhol ne pas trouver preneur, non par manque de demande, mais à cause d'estimations trop ambitieuses. Le mal est fait : la pièce semble invendue, le marché hésite et la perception change.
L'influence invisible des ventes aux enchères
L'un des aspects les plus négligés des résultats d'enchères est ce qui est vendu par ailleurs au même moment.
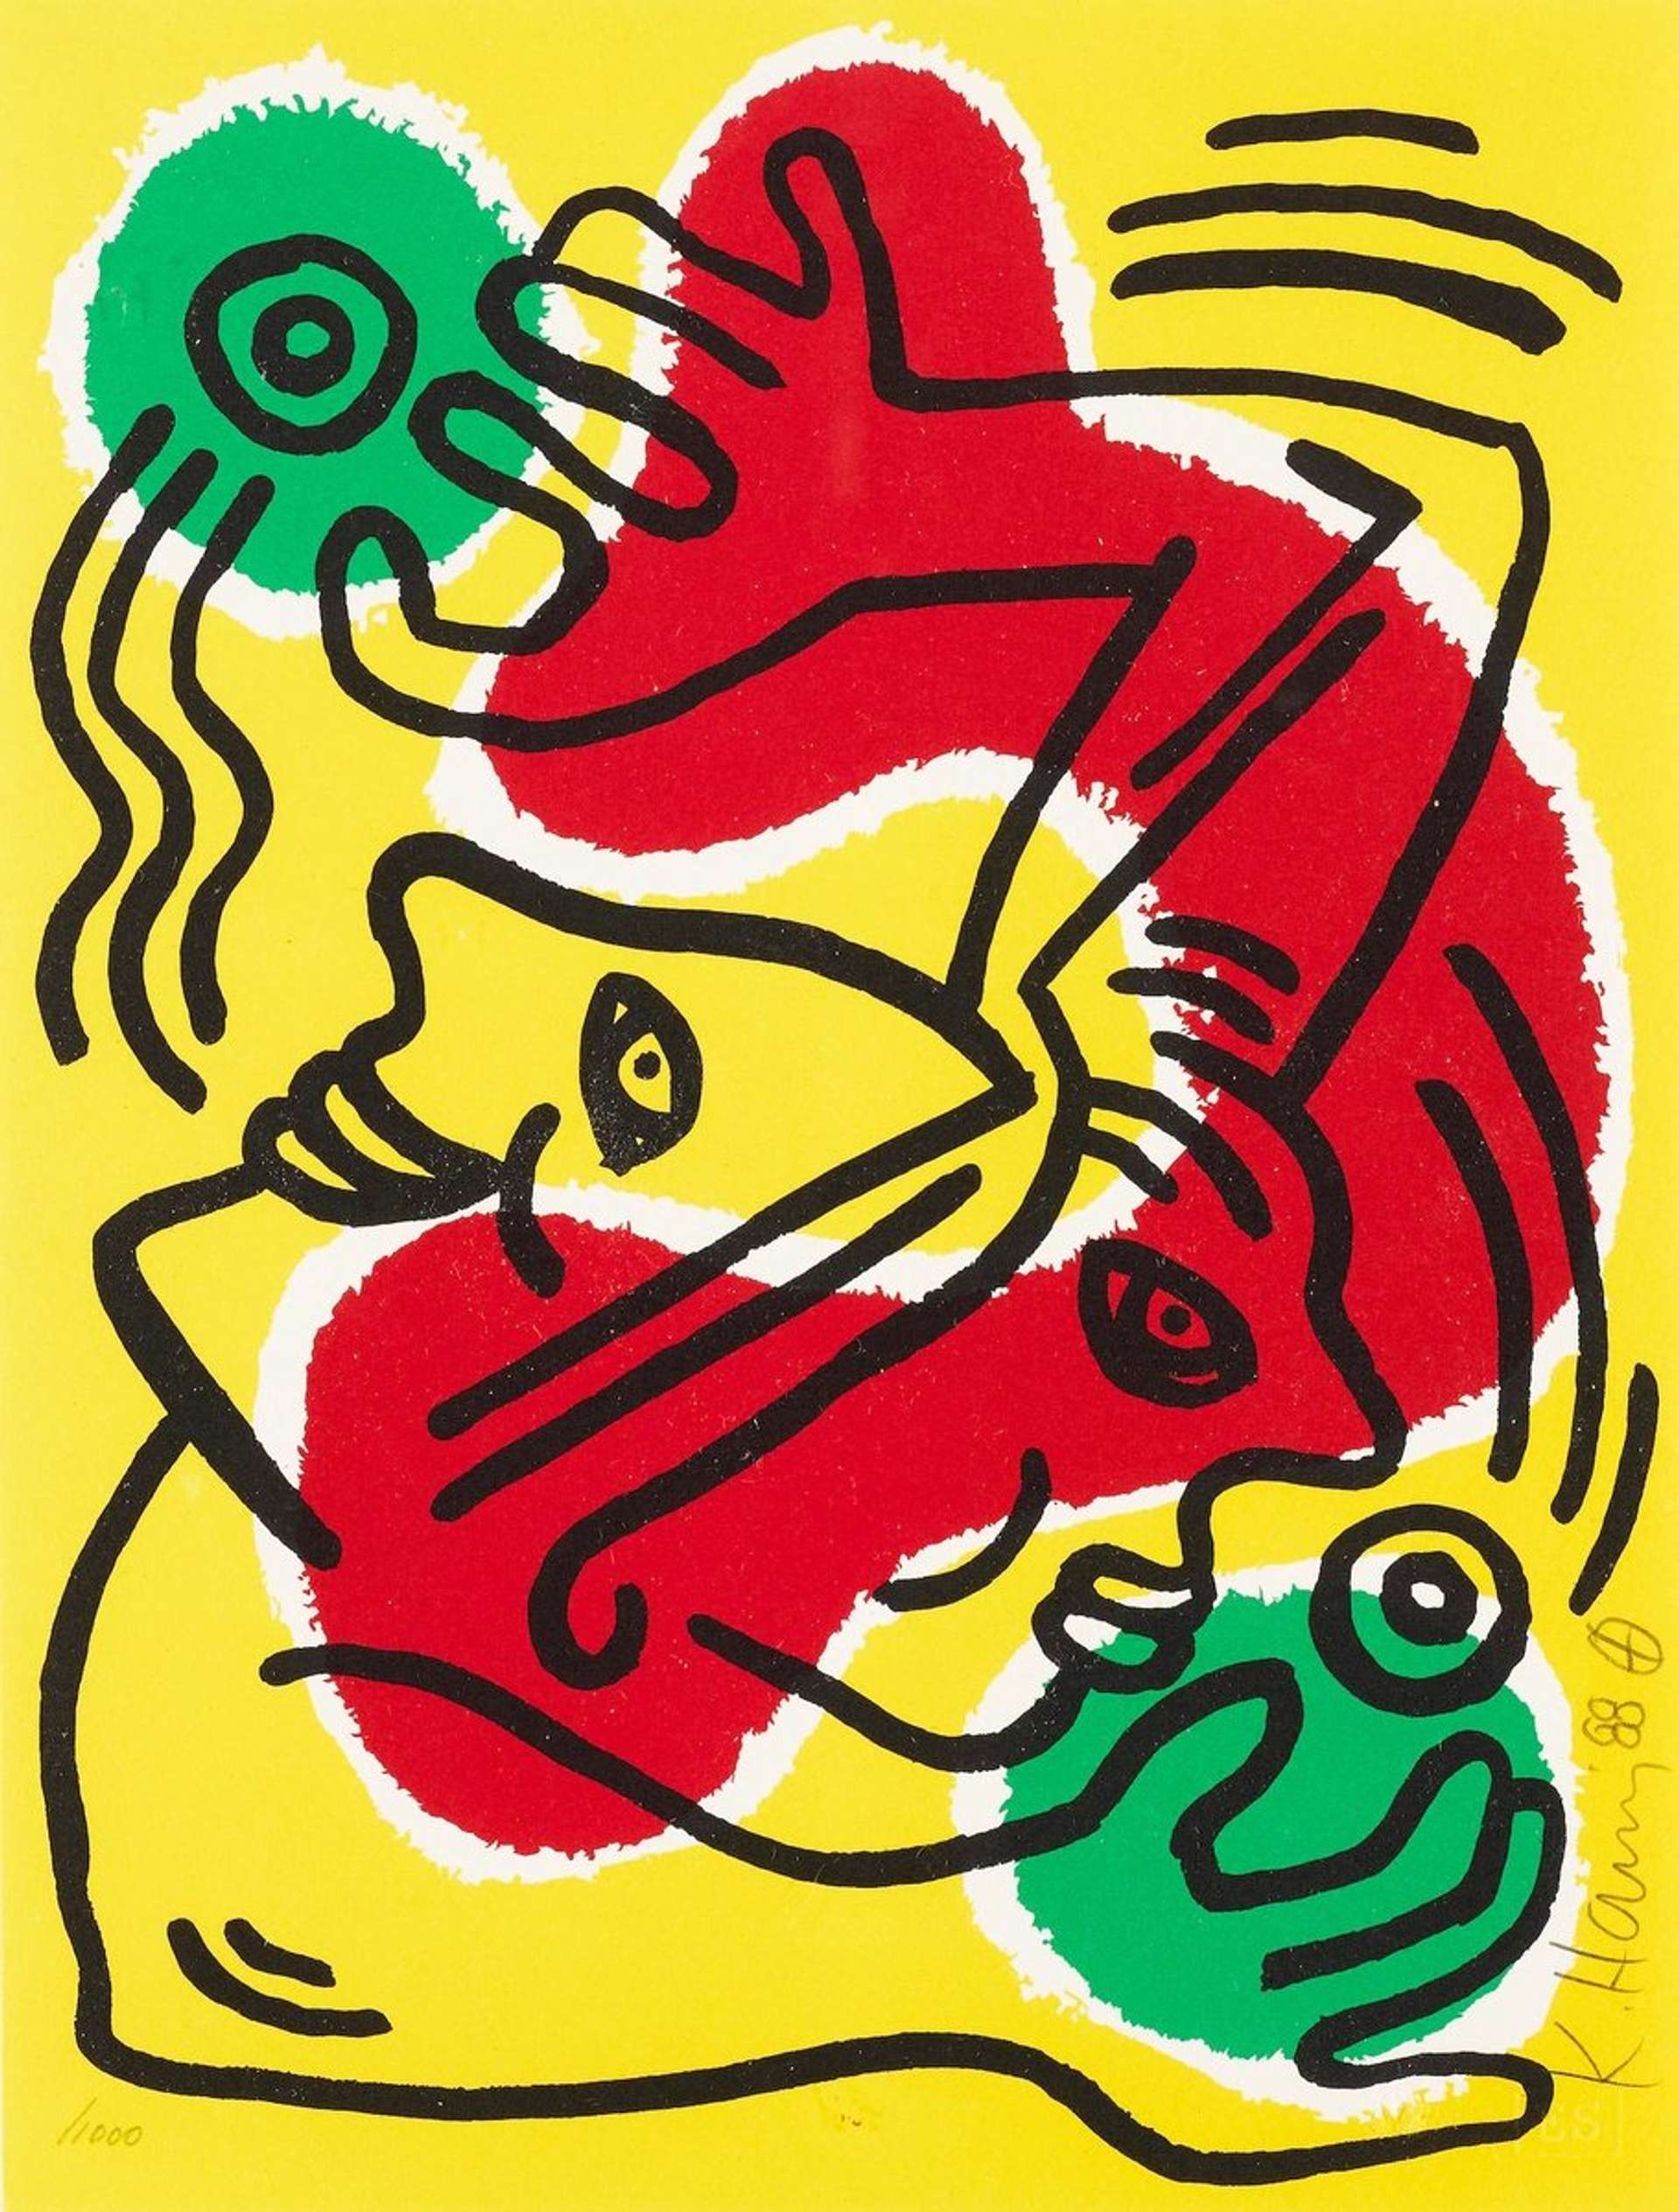
Si deux œuvres de la série « The Weather Series » de Hockney sont présentées lors d'une même vente, l'une dans un état irréprochable et l'autre légèrement moins bien conservée, vous pouvez parier que cette dernière réalisera une performance inférieure. Non pas qu'elle soit indésirable, mais parce que l'intérêt des acheteurs s'en trouve dilué. À l'inverse, une œuvre unique de Keith Haring, si elle est la seule de sa qualité lors d'une vente, pourrait déclencher une frénésie d'enchères simplement par sa singularité.
Le timing et l'ordre de passage au sein d'une vente sont tout aussi déterminants. Si une pièce majeure de Hockney est proposée en début de vente et électrise la salle, les acheteurs pourraient bien avoir épuisé leur budget avant même l'arrivée d'un Warhol. Ou inversement. Il s'agit là de forces réelles, invisibles sur une feuille de calcul, mais extrêmement influentes dans la pratique.
Pourtant, lorsque les analystes publient leurs synthèses bien ordonnées, ils dépouillent ces résultats de tout leur contexte. Et que reste-t-il ? Un chiffre. Parfois trompeur.
Pourquoi les prix d'adjudication ne reflètent qu'une partie de la réalité dans l'évaluation des œuvres d'art
On estime que les ventes aux enchères d'estampes d'artistes blue chip ne représentent que 34 % de l'activité totale du marché. Le reste ? Il se joue de gré à gré, entre collectionneurs, marchands, conseillers et courtiers. Silencieusement. Discrètement. Et souvent à des prix sensiblement différents de ceux observés sur la scène publique. En ce sens, il s'agit d'un marché légèrement plus équitable : si des commissions élevées sont appliquées, le vendeur, bien accompagné, récupère souvent une meilleure part, tandis que l'acheteur paie un prix plus juste pour l'œuvre.
Prenons la série « Arrival Of Spring » de Hockney. Certes, le marché des estampes est très visible lors des ventes aux enchères, mais ses collectionneurs les plus sérieux privilégient les transactions hors plateformes, où la négociation, la confiance et le timing sont les maîtres mots. Surtout dans un marché fragilisé par une volatilité persistante, le contexte est primordial. Lorsqu'un client voit une « Lithographic Pool Print » de Hockney rester invendue, ou qu'une estampe de la série « Mick Jagger » ou « Queen Elizabeth » d'Andy Warhol atteint à peine son estimation, et qu'il s'interroge sur la faiblesse de ces résultats, la réponse la plus honnête réside dans les nuances : l'état de conservation, le numéro d'édition, le moment opportun et la présence d'œuvres concurrentes. Plus largement, la réalité est que le marché est tendu ! Si un vendeur n'est pas contraint de passer par les enchères, beaucoup s'en abstiendront. Ils souhaitent éviter de confier une œuvre à une maison de vente, d'attendre des mois et de risquer un échec — surtout s'ils cherchent à libérer rapidement des liquidités. Les transactions privées sont donc de plus en plus privilégiées, le dernier rapport UBS/Art Basel notant une hausse de 14 % des ventes privées en 2024, alors même que les ventes publiques enregistraient un recul.
L'essentiel est que, si vous vous appuyez exclusivement sur les résultats des ventes aux enchères pour évaluer une œuvre, vous ne percevez qu'un tiers de la réalité. Il ne s'agit nullement d'une part négligeable — c'est d'ailleurs pourquoi nous suivons plus de 400 maisons de vente pour intégrer chaque résultat dans nos modèles d'évaluation — mais nous savons également, et c'est fondamental, ce que les marchands proposent, ce que demandent les autres collectionneurs privés et ce que représente réellement l'« ADN » de la valeur unique d'une estampe sur le marché actuel.
Chez MyArtBroker, nous ne nous contentons pas d'analyser des chiffres. Nous nous interrogeons : quel est l'état de conservation de l'œuvre ? Quelle est sa rareté ? Qu'est-ce qui est actuellement disponible sur le marché ? Quel est son historique ? Qui sont les acquéreurs ? Que représente-t-elle, quelles étaient les offres des collectionneurs lorsque nous avons vendu cette pièce il y a trois mois, où se situe la demande pour d'autres œuvres de la série, et comment se porte le marché des originaux ? Au-delà, nous intégrons un contexte plus large : la réputation de l'artiste, la portée artistique et le style de l'œuvre, ses dimensions et sa complexité, sa provenance, son sujet, son exposition médiatique récente, sa présence dans des expositions ou son inscription dans une trajectoire reconnue, ainsi que la manière dont les galeries et les marchands positionnent des pièces similaires. Nous examinons également les tendances géographiques : la situation à Londres ne reflète pas toujours celle de Los Angeles. Bien entendu, nous étudions les prix d'adjudication, mais toujours comme une pièce parmi d'autres d'un puzzle bien plus vaste. En fin de compte, la demande des collectionneurs et même l'attrait émotionnel jouent un rôle prépondérant. Il n'existe pas deux évaluations identiques, car il n'existe pas deux moments identiques sur le marché.
Une même œuvre peut obtenir des résultats radicalement différents selon le moment et le lieu où elle est proposée en vente publique. Lors d'une vente ciblée et soigneusement organisée, elle peut surpasser toutes les attentes. À l'inverse, intégrée à une vente aux enchères du soir surchargée et manquant de cohérence, elle pourrait se perdre dans la masse. Cette nuance n'apparaît pas dans les bases de données de résultats, pourtant elle est déterminante pour les acheteurs comme pour les vendeurs.
Cette analyse humaine est essentielle, et plus nécessaire que jamais à mesure que le marché se complexifie. C'est également la raison pour laquelle tous les membres de notre équipe de spécialistes ont été formés au sein des quatre grandes maisons de vente aux enchères, où ils ont passé plusieurs années avant de nous rejoindre ; il n'existe pas de meilleure école pour appréhender la complexité des estimations et des évaluations en vente publique.
À quoi servent réellement les prix d'adjudication ?
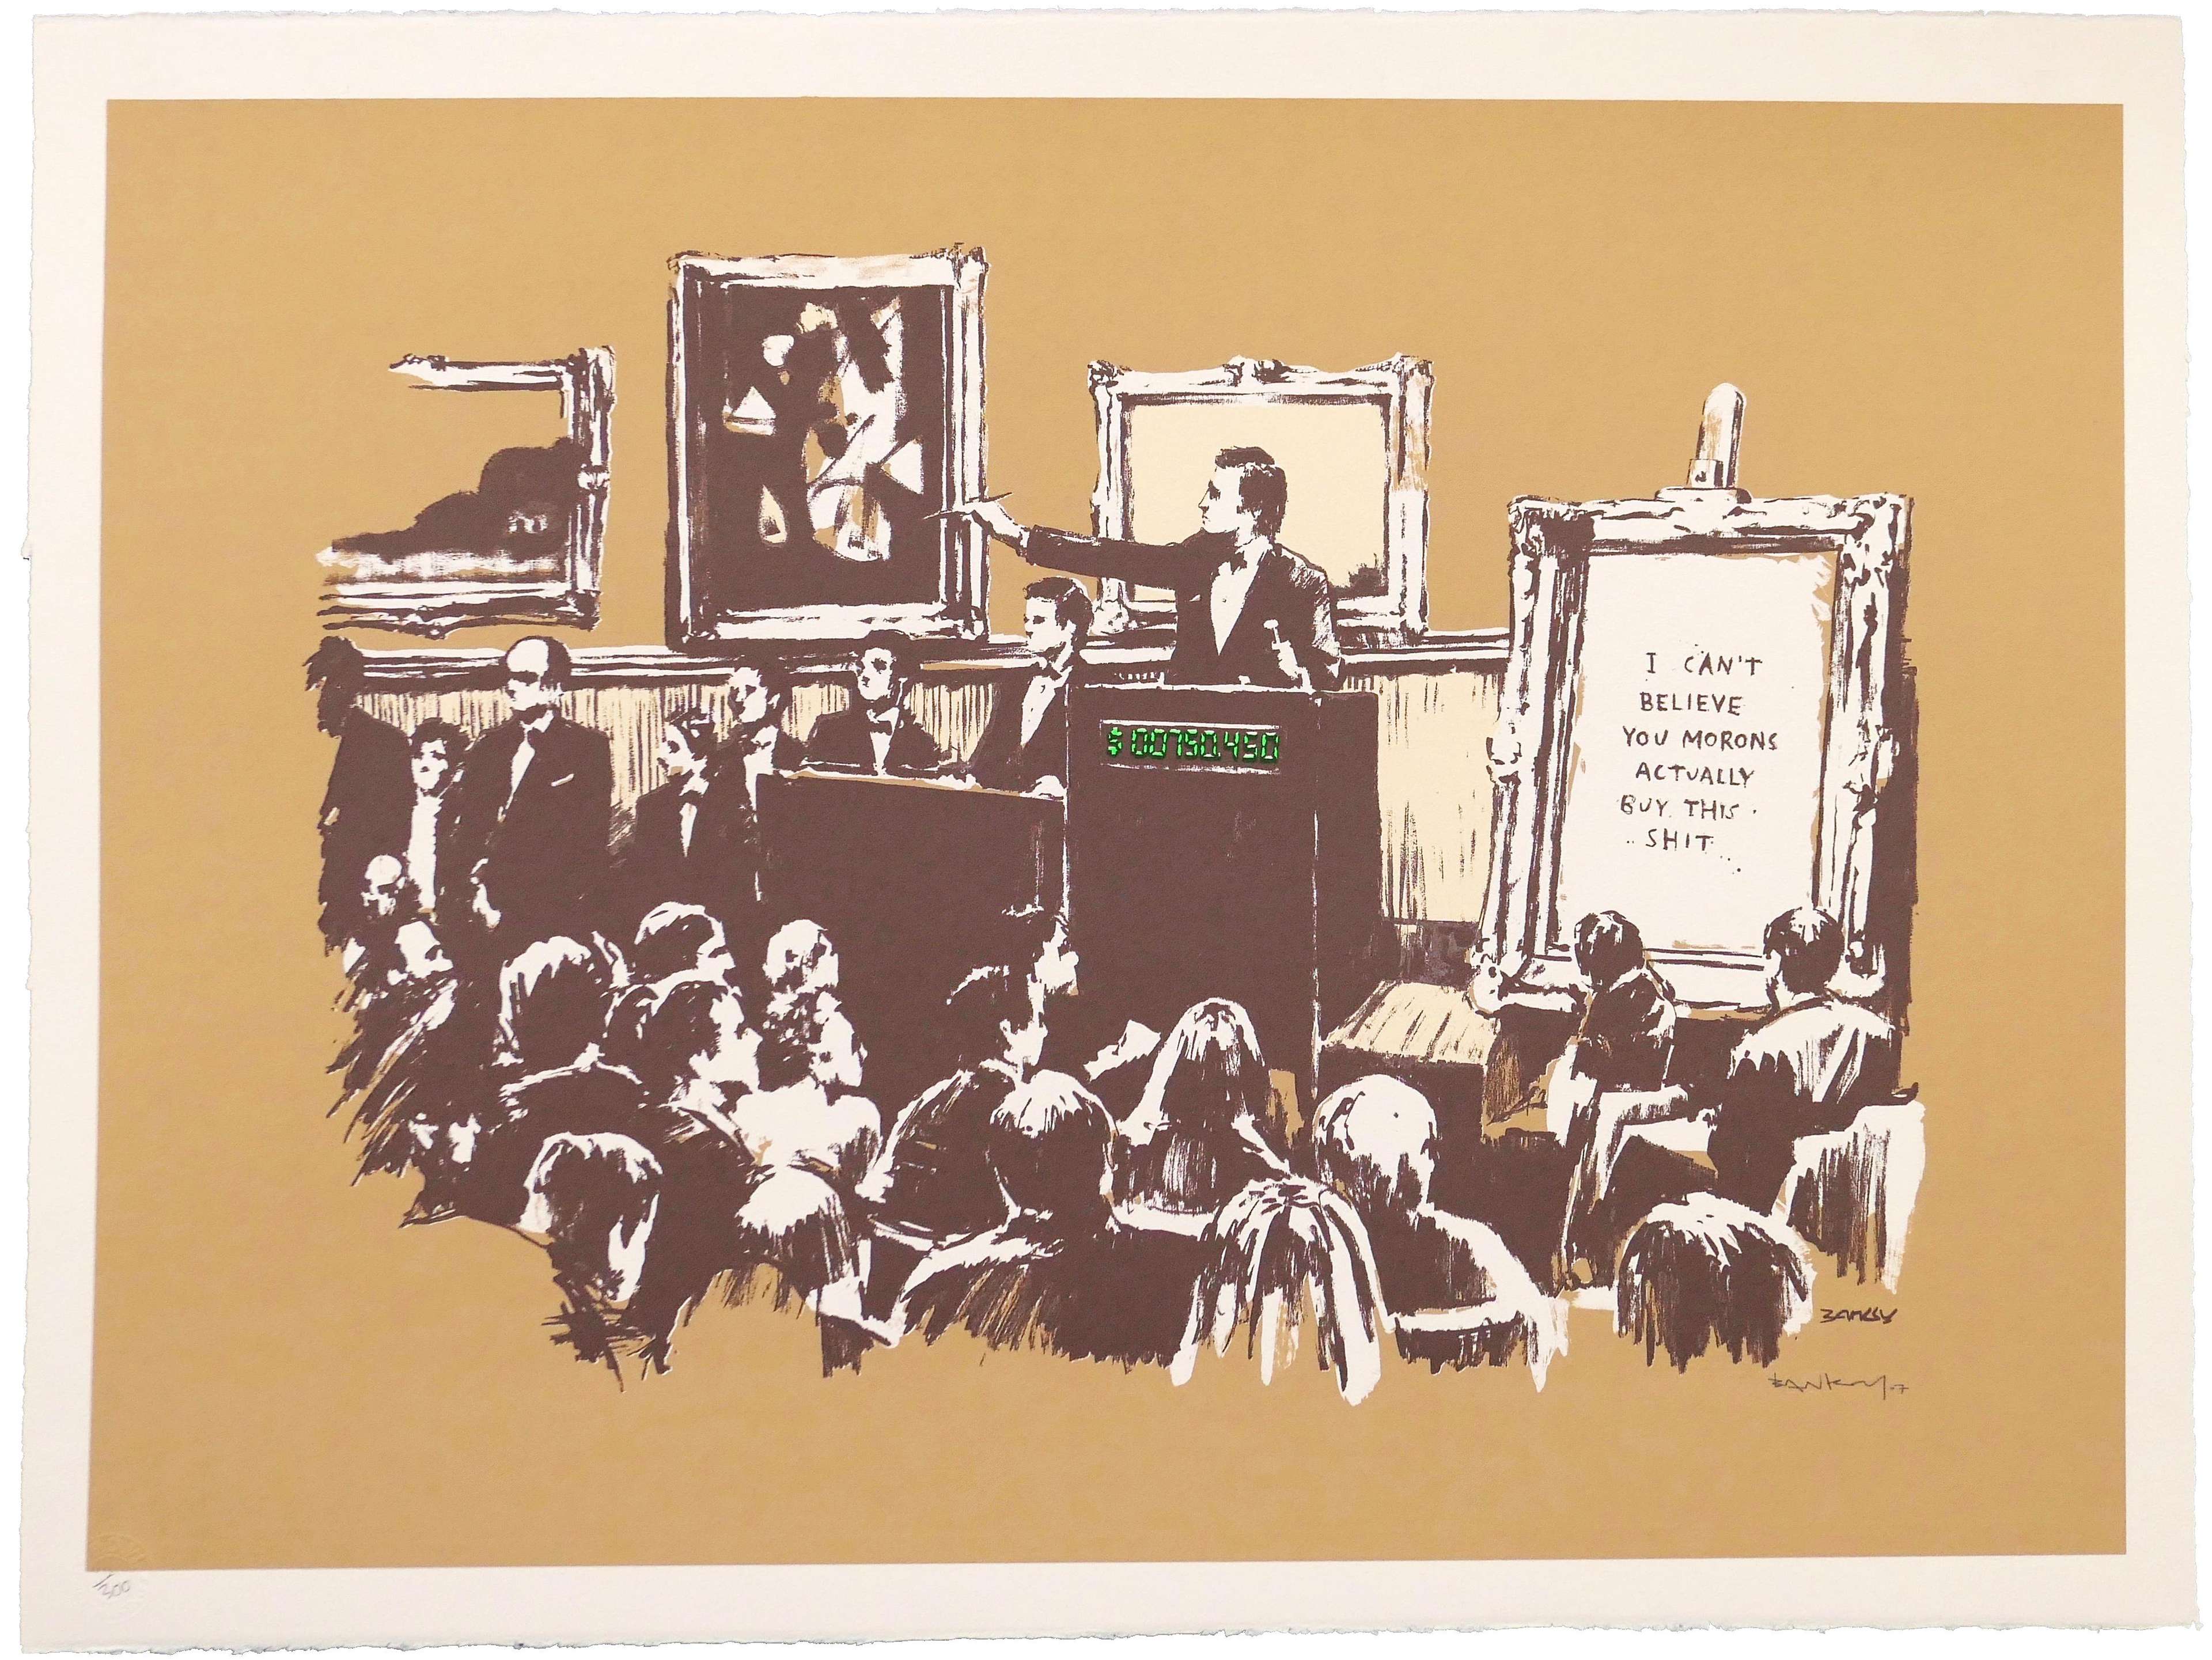
Soyons clairs : les résultats de ventes aux enchères demeurent primordiaux, particulièrement sur le marché secondaire des estampes et éditions d'artistes blue chip. Pour des artistes tels que Banksy, Warhol, Riley, Hockney, Emin, Lichtenstein, Frankenthaler ou Hirst – la liste est longue – pour lesquels le volume d'échanges est important et les ventes publiques répétées, ces résultats constituent un baromètre utile. Ils aident à définir les attentes et à orienter le sentiment du marché. Toutefois, ils ne font pas figure d'évangile et ne sauraient être considérés comme une boussole infaillible. Parfois, ils faussent même la lecture du marché lorsque les estimations sont manipulées, que les lots sont mal positionnés ou que l'état d'esprit général du marché n'est pas pris en compte.
C’est pourquoi les estimations en salle des ventes doivent être traitées avec la plus grande précaution. Elles constituent un point de données, certes pertinent, mais ne représentent pas une évaluation en soi. Le contexte, l’état de conservation, le timing, la dynamique du marché et le positionnement stratégique importent tout autant, si ce n’est davantage. Si les choses étaient si simples, nous n’aurions pas conçu un algorithme capable de définir une partie des plus de 40 facteurs qui déterminent la valeur d’une œuvre, ni bâti une entreprise qui place l’expertise humaine au cœur de sa démarche.