Ventes aux enchères d'œuvres d'art en 2025 : les ventes du soir en difficulté, les ventes de jour maintiennent le cap
Des lots phares en vente aux enchères peinent à atteindre leurs estimations
Selon une récente analyse du marché des enchères réalisée par Pi-eX, le total des ventes cumulées chez Christie’s, Sotheby’s et Phillips a chuté de 6 % au deuxième trimestre 2025 par rapport à la même période l’an dernier. Il s’agit du troisième recul annuel consécutif, bien que ce soit également la baisse la plus modérée enregistrée depuis le début du ralentissement. Les reculs les plus marqués restent concentrés sur les ventes du soir, où les revenus ont diminué de 18 % alors que le haut du marché peine toujours à obtenir des consignations de qualité et à maintenir une profondeur d'enchères suffisante.
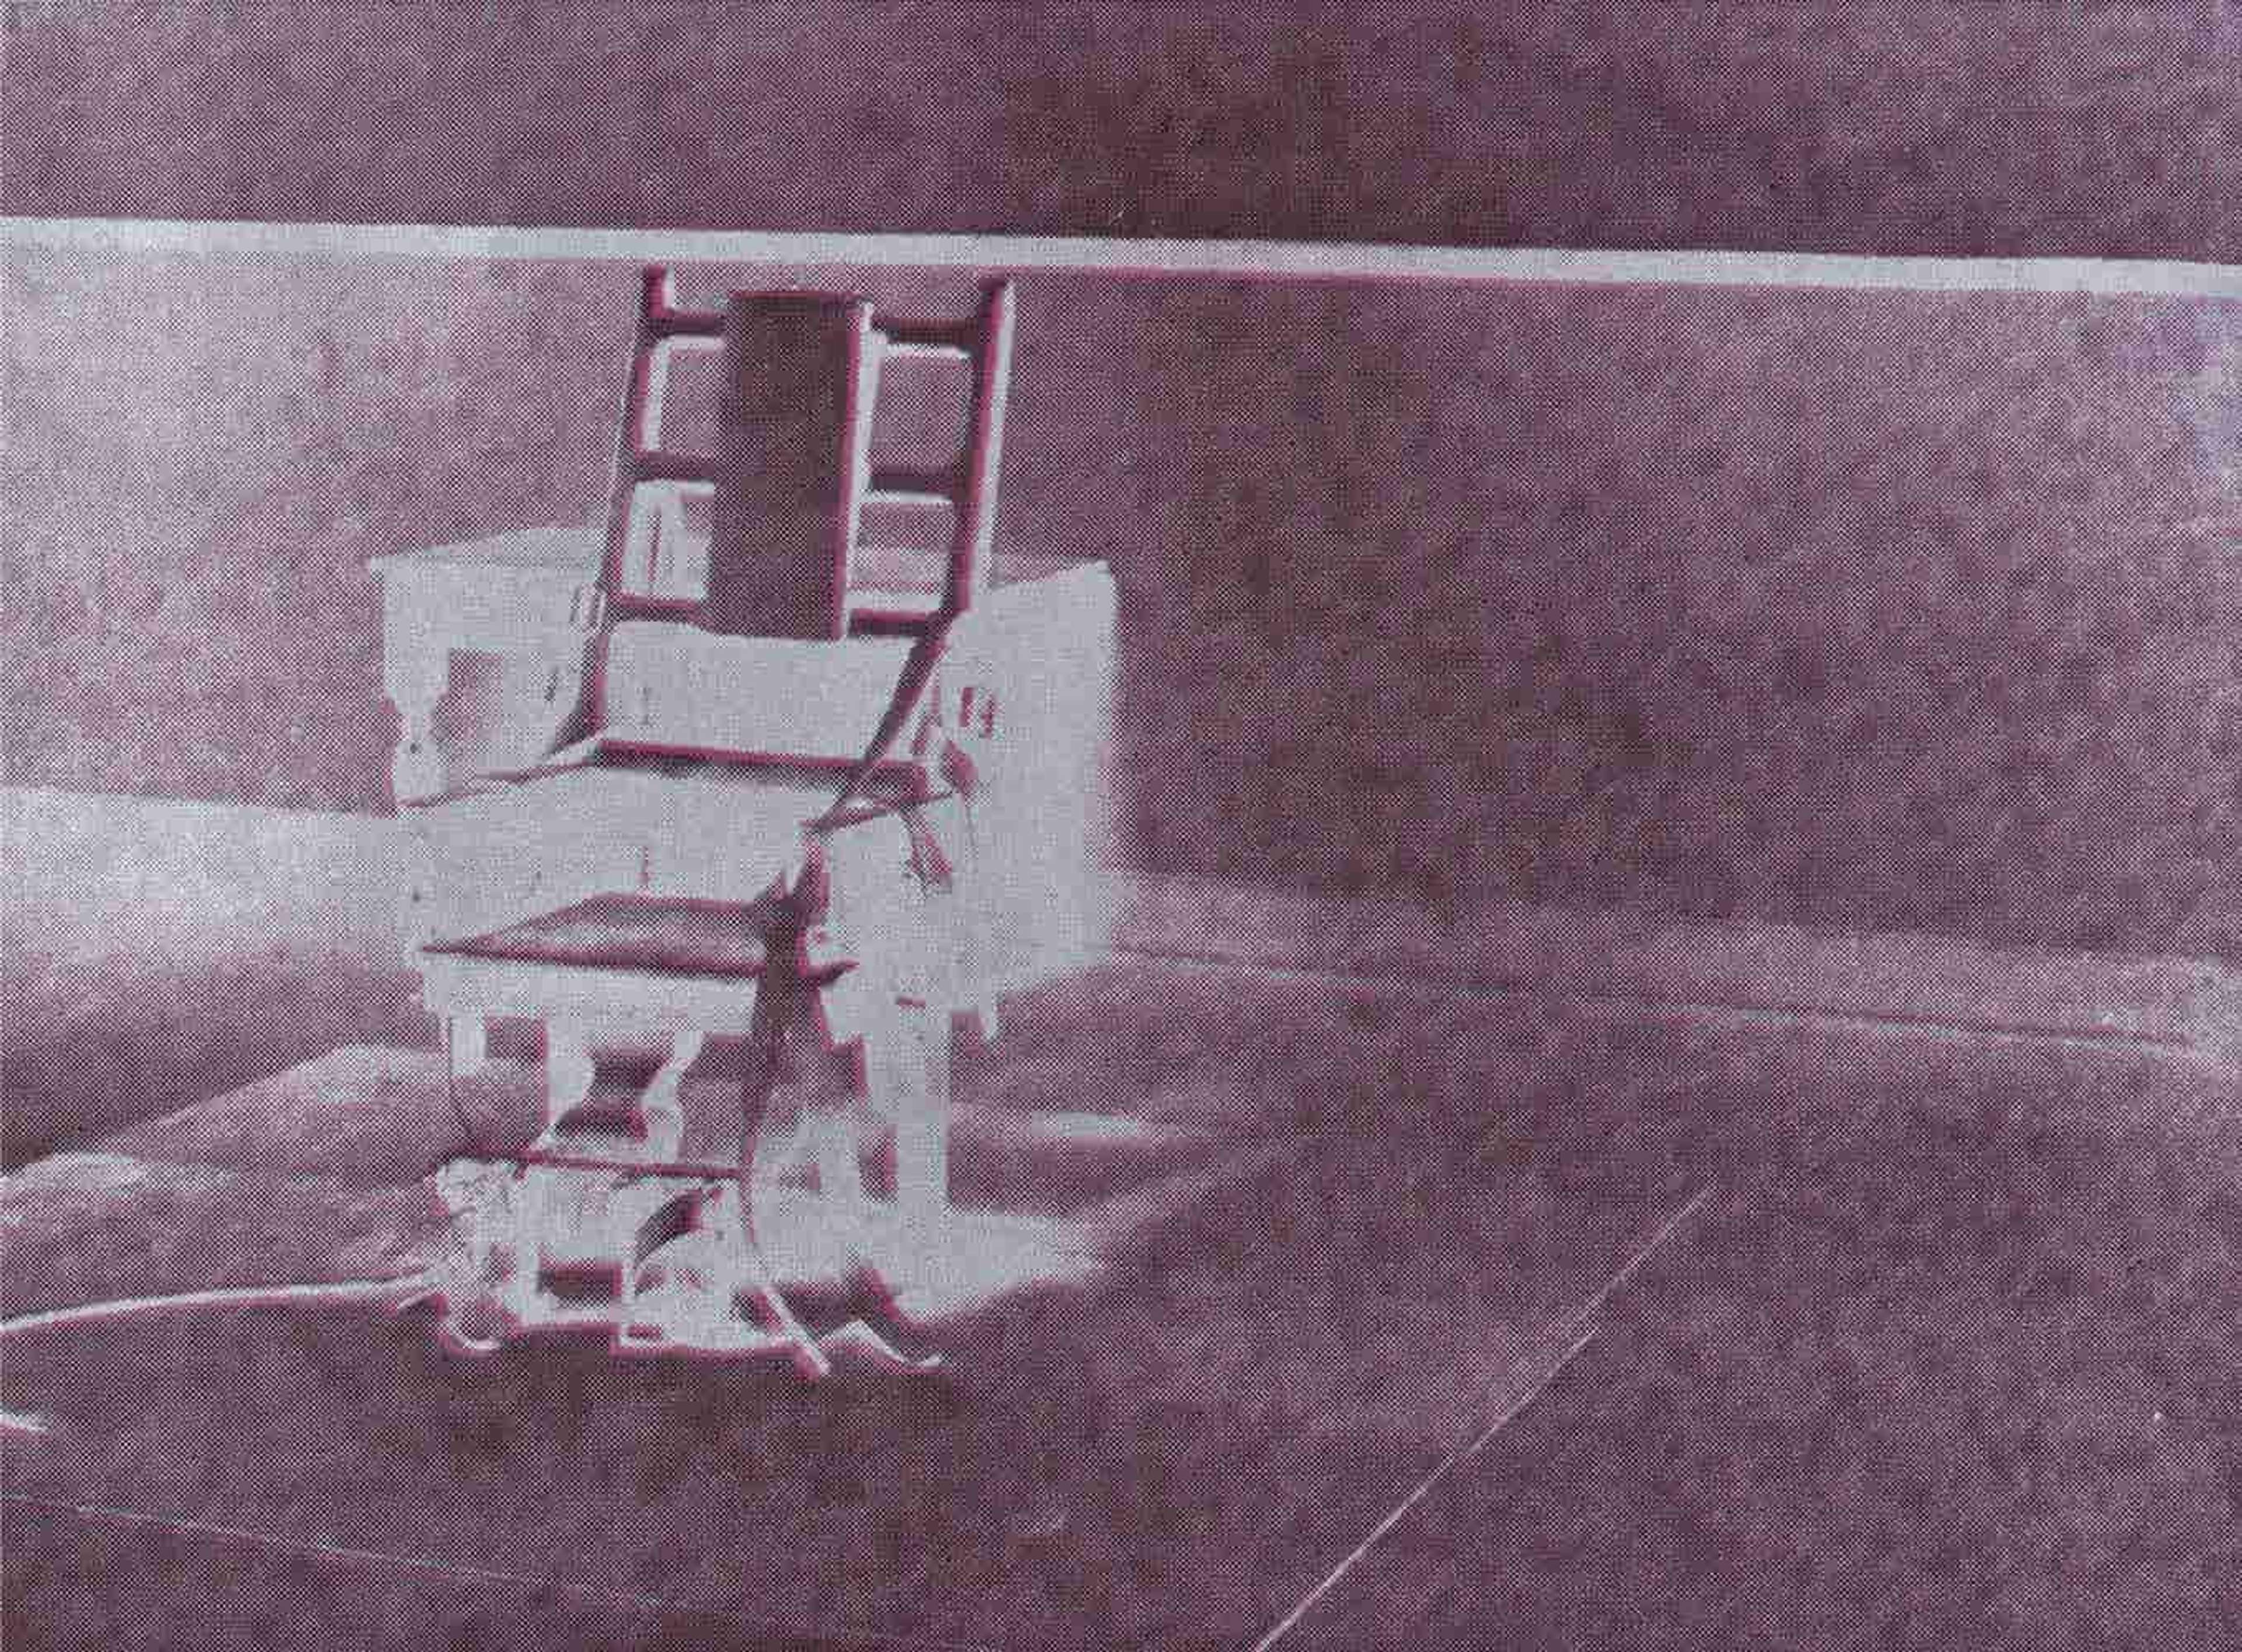
Cette tendance a été particulièrement évidente pour deux des lots les plus en vue de la saison. Une œuvre d'Alberto Giacometti estimée à 70 millions de dollars, dont l'estimation était tout simplement en décalage avec les attentes réelles du marché. « Big Electric Chair » d’Andy Warhol, estimée à 30 millions de dollars, a subi le même sort, étant retirée discrètement avant la vente. La conclusion majeure est que, dans le contexte actuel, ces cas ne sont pas des anomalies. Ce ne sont pas des exceptions. Ce sont les symptômes d’un désalignement plus profond entre les modèles d'évaluation traditionnels et le montant que les acheteurs sont réellement disposés à débourser.
Les estampes et les ventes de jour surperforment dans un marché en mutation
Si les évolutions du marché sont sujettes à interprétation, la dynamique actuelle est étayée par les données. Une analyse menée par Pi-eX révèle que les ventes de jour et les ventes en ligne ont progressé respectivement de 5 % et 6 % au deuxième trimestre ; des gains modestes, mais notables sur un marché où les ventes du soir continuent de sous-performer. Ce signal n'indique pas un rebond, mais une redistribution discrète des capitaux vers des segments du marché plus liquides et dont les données sont plus transparentes. Et les estampes continuent de rendre cette transition lisible.
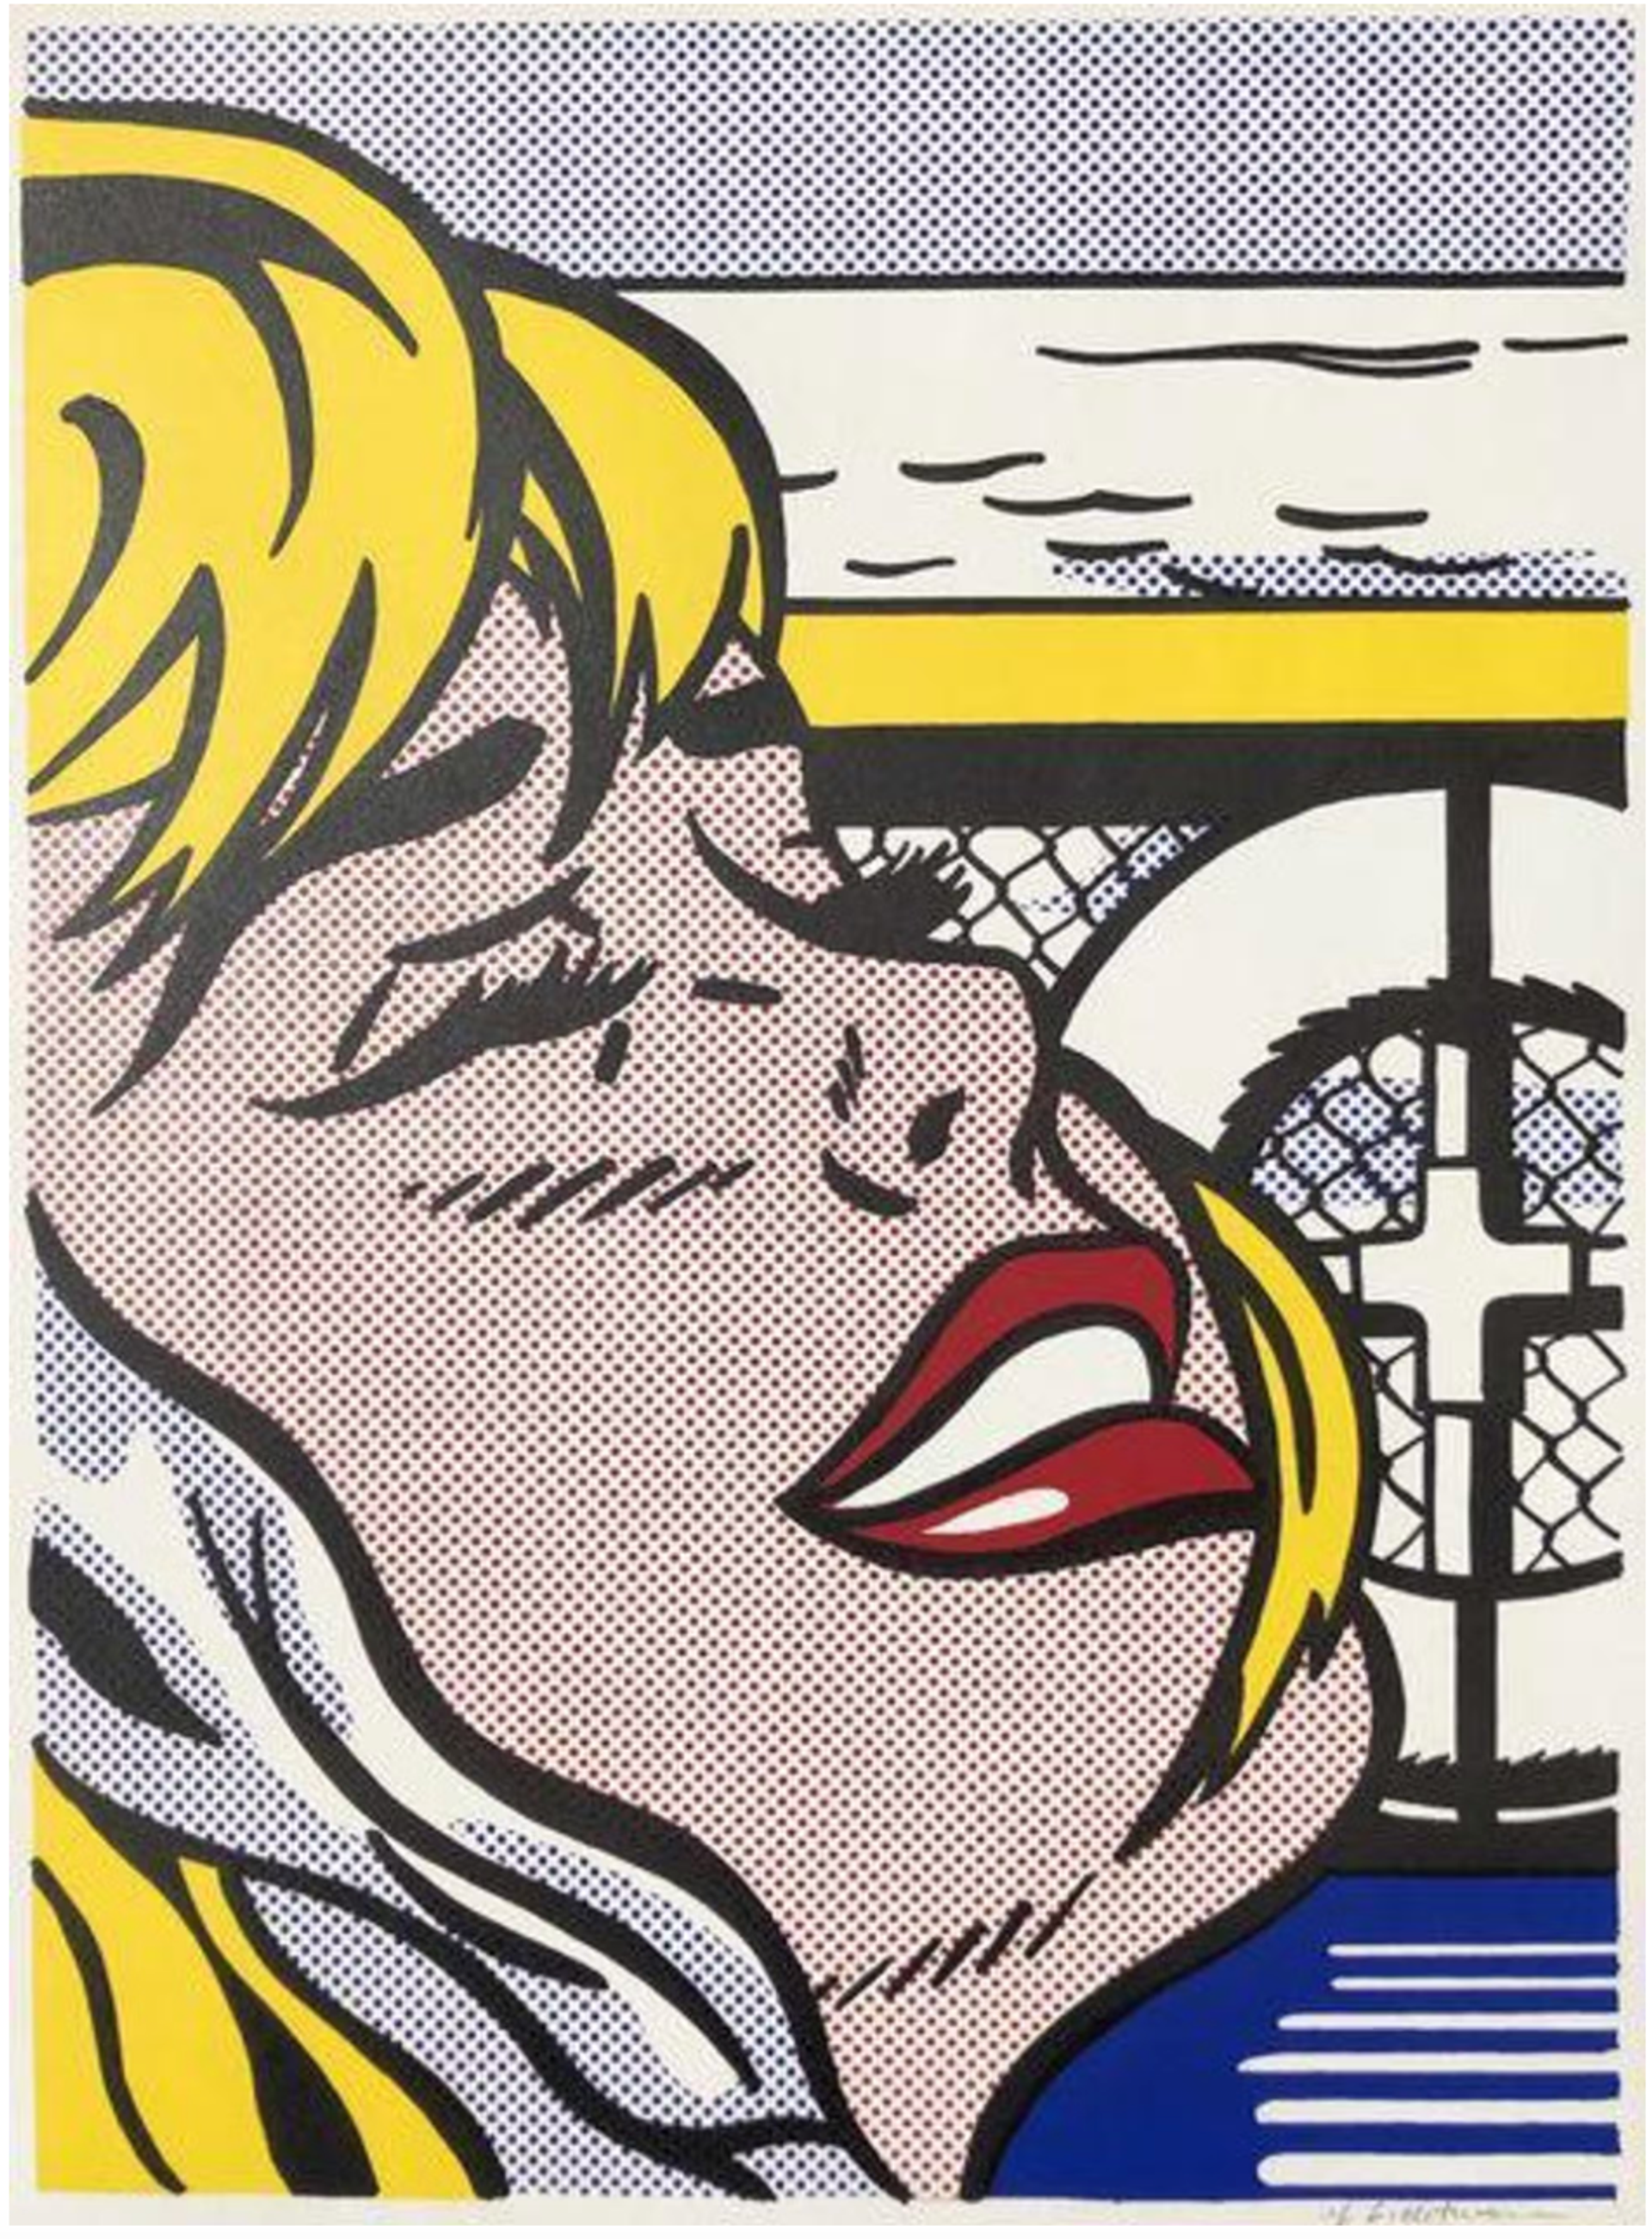
En mai, la vente de jour de Sotheby’s a proposé un ensemble majeur d'estampes de Roy Lichtenstein, dont les résultats ont été non seulement solides, mais enthousiastes. Malgré la sécurité offerte par les garanties, la tarification est restée mesurée, la demande réelle et les œuvres ont trouvé preneur. En avril, la vente aux enchères en direct Prints and Multiples de Christie's présentait la série « Sunset » de Warhol, une offre variée d'épreuves d'essai et d'exemplaires dédiés qui a dépassé les attentes.
Rien de tout cela ne suggère que les collectionneurs se détournent des peintures. Cependant, à l'heure actuelle, la confiance ne se concentre pas sur ce segment. Les œuvres alliant visibilité, rareté et accessibilité trouvent un meilleur écho, non pas parce qu'elles sont plus sûres, mais parce qu'elles offrent ce qui manque souvent au haut du panier : des preuves. Sur le marché actuel, si le prix d'une œuvre ne repose pas sur une logique claire, elle a moins de chances de se vendre. Aussi simple que cela.
Tendances du marché de l'art en 2025 : qui achète et quelles sont leurs priorités ?
Différences générationnelles dans le comportement des collectionneurs
Cet été, nous avons approfondi une question plus vaste : qui est à l'origine de ces changements, et pourquoi. Sans trop en dévoiler avant la parution de notre prochain rapport (restez connectés), une tendance se dessine déjà clairement. Le marché se fragmente selon des lignes générationnelles. Les collectionneurs issus de la génération Y (Millennials) et de la génération Z entrent sur le marché avec des attentes précises : transparence, accès direct et découverte autonome. Parallèlement, les collectionneurs à la charnière des générations – les plus âgés de la génération X et les plus jeunes baby-boomers – demeurent extrêmement actifs. Beaucoup ont commencé à collectionner avant 2010, mais se sont depuis adaptés à un paysage axé sur le numérique. Ce sont des acheteurs qui maîtrisent les deux systèmes : le modèle traditionnel des galeries et l'approche axée sur les plateformes qui façonne désormais la découverte des prix, la recherche et la revente.
Cette divergence générationnelle ne se contente pas de modifier la manière dont les collectionneurs s'impliquent ; elle redéfinit ce qu'ils valorisent et leur réaction face aux prix.
L'évolution des attentes en matière d'évaluation
Les conséquences sur l'évaluation sont notables. Prenons l'exemple de « Big Electric Chair » d'Andy Warhol. Lorsqu'elle n'a pas trouvé preneur en mai dernier, il était aisé d'incriminer le prix. Mais le problème était plus profond. Présentée comme un objet d'investissement à 30 millions de dollars, l'œuvre ne correspondait pas aux critères auxquels les acheteurs actuels sont sensibles. Pour les nouveaux collectionneurs en particulier, un nom ne suffit plus. La valeur doit s'accompagner d'un contexte – un récit, un accès, une pertinence. « Big Electric Chair » pouvait convenir à une institution muséale ou à une collection privée établie, mais pour un nouvel acheteur souhaitant constituer une collection personnelle axée sur une narration, elle n'a pas su créer de lien.
–>Comment les experts évaluent les estampes et les éditions, avec Louisa Earl
Le transfert de patrimoine intergénérationnel et son impact sur le marché de l'art
Un transfert de 124 000 milliards de dollars redéfinit la demande et l'accès
Cela souligne une dynamique plus profonde qui façonne le marché : le plus grand transfert de richesse générationnel de l'histoire. Cerulli Associates estime que plus de 124 000 milliards de dollars changeront de main d'ici 2045, principalement des baby-boomers vers la génération X et les milléniaux. Toutefois, l'impact de ce bouleversement ne concerne pas uniquement les futurs héritiers. La véritable dynamique se joue aux charnières générationnelles : des collectionneurs âgés d'environ 50 à 69 ans, qui détiennent déjà un patrimoine, réalisent déjà des transactions et évoluent dans les deux systèmes. Ces acheteurs ont été formés par le modèle des galeries, mais naviguent désormais avec aisance sur les plateformes numériques. Ils ne rejettent pas l'ancien modèle ; ils l'associent à de nouveaux outils et, ce faisant, redéfinissent le fonctionnement du marché.
Le transfert de richesse ne s'observe pas directement. Pourtant, ses effets sont omniprésents : dans ce qui se vend, dans la manière dont les collectionneurs transigent et dans la façon dont la valeur est justifiée. Le marché n'est pas seulement remodelé par l'effervescence de la génération Z ou par la contraction du segment haut de gamme. Il est transformé par la convergence des anciennes et nouvelles logiques, à un moment où les comportements numériques rencontrent le capital hérité et où les certitudes sur ce qui fait valeur sont discrètement réécrites.
L'avenir du modèle de galerie et de l'infrastructure du marché de l'art
Pourquoi des marchands comme Blum et Lindemann se retirent
Ce courant souterrain de changement permet d’expliquer les départs de Tim Blum et d’Adam Lindemann, annoncés tous deux en juillet avec cette forme de résolution poétique qui accompagne le sentiment du moment opportun. Il ne s’agissait pas de fermetures imposées par les difficultés, mais de retraits réfléchis d’un système qui ne correspond plus à l’époque. Et le timing est significatif. Car au moment où la nouvelle génération de collectionneurs redéfinit le marché depuis l’extérieur, une nouvelle infrastructure se reconstruit de l’intérieur.
Ce qui est en train de muter, c’est le modèle même de la galerie. Là où les marchands historiques dictaient autrefois les goûts, la valeur et l’accès, ils évoluent désormais dans un marché qui exige davantage : plus de visibilité, plus d’agilité et une infrastructure plus robuste. Les collectionneurs sont de plus en plus natifs des plateformes numériques. Ils attendent une transparence sur les prix, des formats de vente flexibles et des outils digitaux que les galeries traditionnelles n’ont jamais été conçues pour proposer. À mesure que la pression commerciale s’intensifie et que les comportements des acheteurs évoluent, l’ancien système commence à céder.
Il ne s’agit pas ici de l’obsolescence des galeries, mais d’un modèle qui a été poussé à bout. Sur le marché actuel, le succès repose sur une portée mondiale, une intégration numérique et une réactivité nouvelle. Ce basculement est déjà amorcé ; il est visible non seulement à travers les départs de marchands, mais aussi dans des mouvements structurels tels que la rumeur de fusion entre Artnet et Artsy ou la consolidation entre Artlogic et Artcloud. L’influence ne repose plus uniquement sur les relations, mais sur les systèmes.
Si le marché connaît des difficultés, ce n’est pas parce que les œuvres ne se vendent plus. C’est parce que les structures qui le soutenaient n’étaient pas adaptées à la manière dont les gens collectionnent aujourd’hui, ni aux raisons qui les animent.
Alors, quelle dynamique observer à l’aube de la saison automnale ?

Cinq tendances du marché de l'art à suivre cet automne
1. Le réajustement des prix définira la saison
Les maisons de ventes aux enchères devront se recalibrer. Attendez-vous à des estimations plus serrées, en particulier dans la fourchette de 20 000 à 250 000 livres sterling, segment où la confiance demeure et la demande est quantifiable.
2. Les ventes privées continueront de gagner du terrain
Les échecs en vente publique étant de plus en plus préjudiciables à la réputation, une part croissante de l'activité se déplacera hors calendrier. Bien que les estampes et éditions restent dynamiques sur ce créneau, les ventes privées s'imposeront de plus en plus comme un canal de transaction privilégié sur l'ensemble du marché, des œuvres de milieu de gamme aux dépôts de premier plan.
3. L'infrastructure se consolidera — au grand jour
Les fusions de plateformes, telles qu'Artlogic et Artcloud, marquent un tournant : les outils numériques ne sont plus de simples solutions de gestion interne, ils deviennent l'interface même par laquelle les œuvres sont vendues. Les galeries recherchent le contrôle plutôt que la concurrence et se tournent vers des plateformes tout-en-un pour la tarification, l'inventaire et la gestion de la clientèle. Attendez-vous à davantage de fusions et à une visibilité accrue, notamment lors des foires où ces systèmes structureront la présentation, la vente et la gestion des œuvres.
4. La logique d'investissement évoluera
Le récit de « l'art comme actif » est en cours de réécriture. Les collectionneurs n'abandonnent pas l'idée d'investissement, mais ils exigent des preuves : liquidité, récurrence des ventes et cohérence du portefeuille. La rhétorique seule ne suffira plus à convaincre.
5. Le transfert de pouvoir générationnel se poursuivra
Le transfert de richesse n'est plus une simple prévision, c'est une réalité actuelle. Les collectionneurs âgés de 40 à 69 ans font désormais le pont entre les époques, maîtrisant aussi bien les systèmes analogiques que numériques. Parallèlement, les acquéreurs de moins de 40 ans imposent de nouvelles attentes en matière d'accès, de transparence et de logique de collection, façonnant d'ores et déjà le prochain cycle du marché.