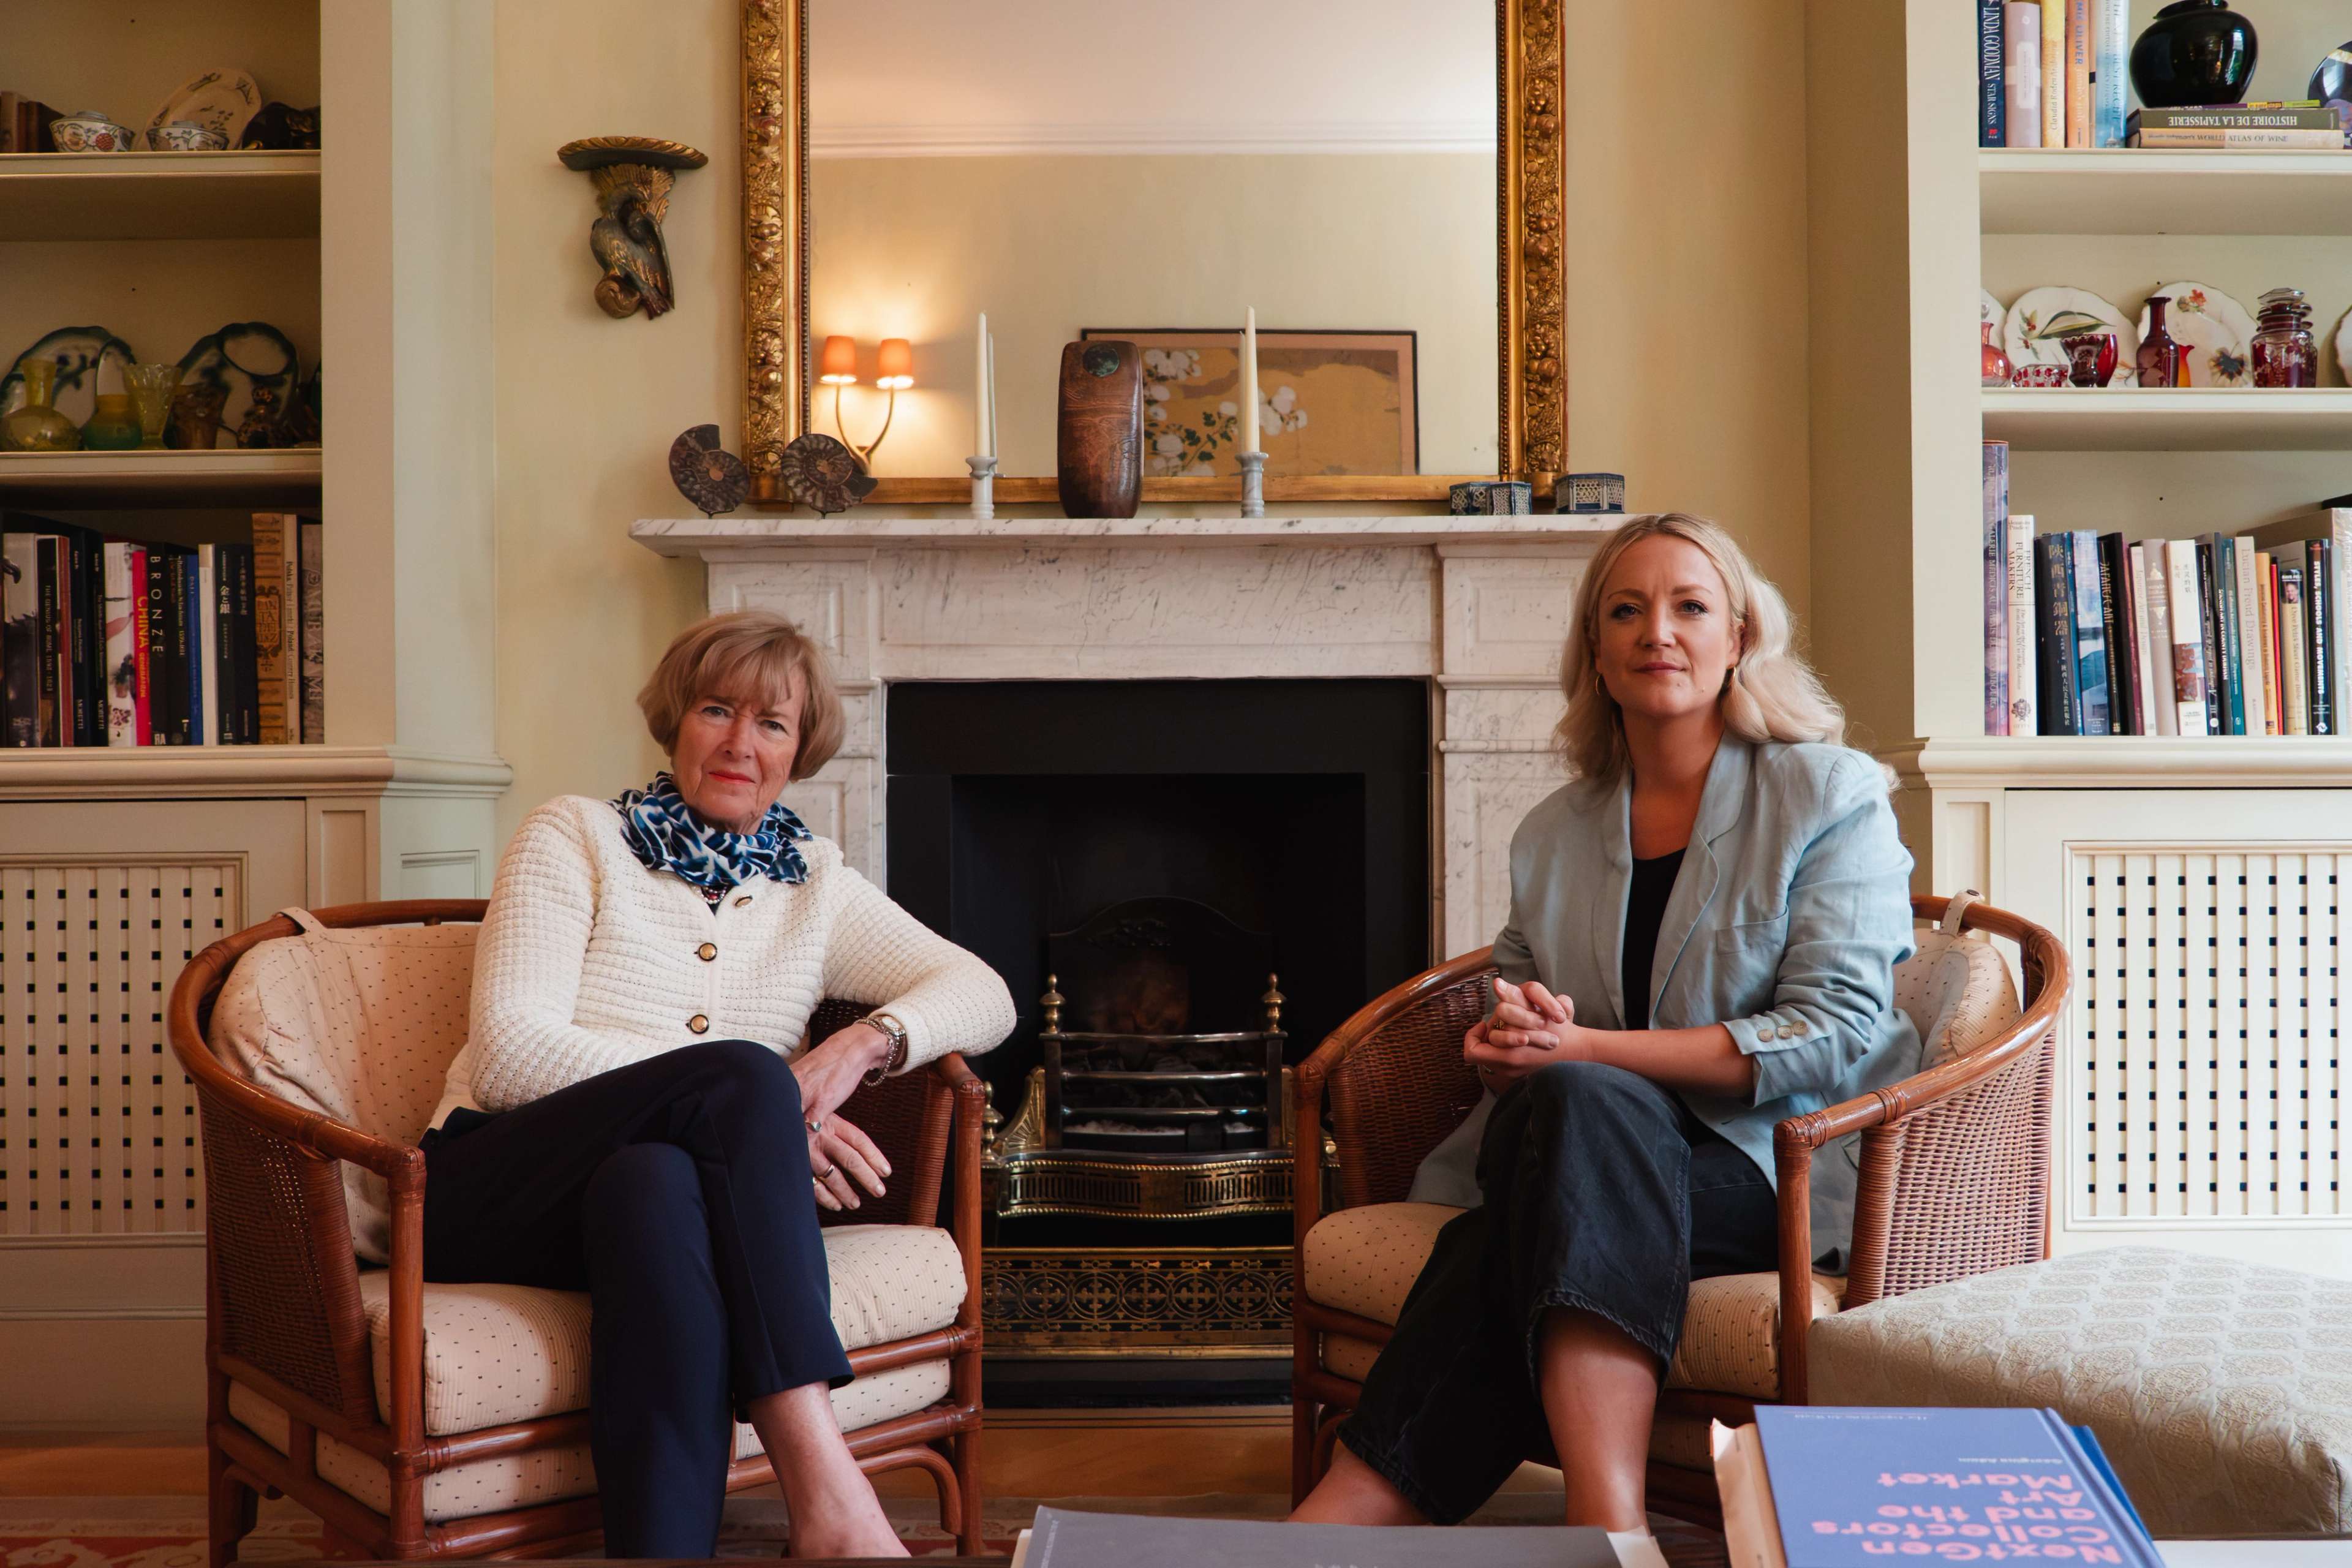
Comme me l'a fait remarquer Ivor Braka, ami et collectionneur qui nous a généreusement ouvert sa demeure pour cet entretien, dès mon arrivée : « Vous savez, Philip ne connaît absolument rien à l'art. »
C'est le genre de commentaire qui dépeint Hoffman comme un électron libre, bien qu'il soit un ami proche et le confident de très nombreux collectionneurs d'envergure. Cela a, paradoxalement, une dimension flatteuse qui éclaire sa personnalité.
Il existe une image de Hoffman qui circule dans le milieu de l'art : celle de l'anticonformiste venu de la finance, imposant sa rigueur à un secteur qui préférait le champagne aux tableurs Excel. L'homme qui, selon ses propres souvenirs, entra dans une salle de conseil remplie de « vieux étudiants d'Eton vendant des Rembrandt » pour leur demander quel était leur budget.
Cette version n'est pas fausse. Mais elle est incomplète.
Car au fil de notre conversation, évoquant ses années d'internat et ses débuts en Arabie saoudite jusqu'aux jeux de pouvoir chez Christie's et aux structures de crédit adossées à des œuvres d'art, une autre facette se révèle. L'autorité est indéniable, l'assurance réelle, et son refus de tolérer les inepties demeure intact. Pourtant, ce qui sous-tend cette posture n'est pas l'arrogance. C'est l'expérience d'un homme qui a appris, parfois douloureusement, le prix réel d'une gestion avisée.
Premières impressions et inventions absurdes
La première rencontre de Philip avec l'art ne fut guère romantique. Il se souvient avoir été traîné par sa mère dans les couloirs du Fitzwilliam Museum de Cambridge, s'ennuyant ferme jusqu'à ce qu'il atteigne l'armurerie. Les armes à feu et les épées le fascinaient. Rembrandt, lui, le laissait indifférent. Les peintures lui semblaient distantes. Décoratives. Légèrement artificielles, me confie-t-il.
À dix-sept ans, il a commencé à collectionner des livres anciens, des volumes des XVIe, XVIIe et XVIIIe siècles, attiré par les illustrations, le grain du papier et la sensation de tenir entre ses mains un objet qui avait survécu au temps. Il a ensuite porté son dévolu sur les dessins de William Heath Robinson, ces inventions absurdes qui, sous des dehors d'ingénierie, ne sont en réalité que des plaisanteries élaborées. Avec son frère, il a acquis une cinquantaine d'originaux pour environ 100 livres sterling chacun. Ils ont ainsi discrètement constitué l'une des plus importantes collections Heath Robinson existantes.
Il est révélateur que son premier amour pour l'art n'ait pas été la peinture, mais des systèmes déguisés en absurdité. Les machines de Heath Robinson ne fonctionnent jamais tout à fait. Ce sont des solutions théâtrales à des problèmes simples. Il s'avère que Philip consacrera une grande partie de sa vie à démanteler des rouages similaires au sein du monde de l'art.
À l'école, il était provocateur. Comme il le dit lui-même : « Si tout le monde allait à gauche, j'allais à droite ». Il raconte avoir recopié la dissertation d'histoire d'un élève brillant gratifiée d'un A+, pour ne recevoir qu'un C-. Le professeur jugeait l'élève, et non le travail, explique-t-il.
Cet épisode semble avoir durablement marqué Hoffman. Il a appris que les institutions protègent souvent la hiérarchie plutôt que le mérite, et que la perception peut l'emporter sur la performance. Il s'est donc adapté discrètement, tout en préparant sa riposte. Il a étudié secrètement pendant trois mois, pour finir premier dans toutes les matières. Sans annonce. Sans récit de transformation. Simplement les résultats.
Cette combinaison, mêlant scepticisme envers l'autorité et volonté de maîtriser les structures qui la sous-tendent, allait définir tout son parcours.
Hoffman aspirait au monde de la finance. Il imaginait des hauts-de-forme, des déjeuners, du prestige. Son père, lui, insistait pour qu'il devienne expert-comptable. Chez KPMG, il faisait figure d'excentrique, arborant un chapeau melon de chez Lock & Co. et un parapluie-épée conçu sur mesure pour lui. Il organisait des réceptions avec du Pimm's dans les amphithéâtres lors des sessions de formation en comptabilité. Il pense, rétrospectivement, avoir agacé les associés principaux.
Et pourtant, il excellait. À 20 ans, il fut envoyé en Arabie saoudite pour gérer la « petite caisse ». Cette « petite caisse » s'est avérée représenter 104 millions de dollars. À 22 ans, il audita Nestlé en Suisse et gagna des sommes qui auraient faussé le sens des proportions de la plupart des jeunes professionnels. À 23 ans, après avoir identifié des erreurs financières majeures, il fut nommé directeur financier d'une compagnie maritime.
Il a appris que les chiffres ne sont pas abstraits. Lorsque Christie’s l'a sollicité en 1989 – non pas en raison de son expertise artistique, mais à cause d'un chaos financier et d'une volonté manifeste de la part de KPMG de le « relocaliser » – il a pris ses fonctions de directeur financier à l'âge de 27 ans, sous la direction de Christopher Davidge, avec Lord Hindlip en tant que président. Il décrit le Christie’s de la fin des années 80 comme une institution élégante, proche d'un club privé et empreinte de rituels. À son premier jour, on lui a demandé ce qu'il souhaitait pour le déjeuner. Du homard, a-t-il répondu. « Nous aurons du homard le vendredi », lui a-t-on rétorqué. Le déjeuner débutait à midi pour s'achever à seize heures trente. Les factures de champagne se chiffraient chaque année en centaines de milliers de livres sterling.
Il se souvient d'avoir présenté des analyses financières tandis que Lord Hindlip, au lieu de s'impliquer, s'amusait à dessiner une caricature de lui. À la fin de la réunion, Hindlip lui a remis le dessin : une bulle sortant de sa tête portait l'inscription « l'Hoffmanisation du marché de l'art ».
C'était humoristique, mais aussi politique. L'implication était claire : les chiffres s'immisçaient dans la culture. Pourtant, ces chiffres étaient nécessaires. Sotheby’s détenait 62 % de parts de marché, contre seulement 38 % pour Christie’s. En quelques années, sous la direction de l'équipe de Davidge et le leadership de Hoffman, ce rapport est passé à 52 % contre 48 %.
Philip a imposé des budgets à des départements qui n'en comprenaient même pas le terme. « Qu'est-ce que c'est que cette histoire de budget ? », se souvient-il avoir entendu. Il a instauré des objectifs. Il a introduit la culture de la négociation. En l'espace de douze mois, il a réduit les coûts de 3 à 6 millions de livres sterling, hors masse salariale.
Lorsqu'il a examiné la note de champagne et suggéré de la réduire drastiquement, Lord Hindlip lui aurait répondu : « Le jour où nous cesserons de servir du champagne chez Christie's, je m'en vais. » Le champagne est resté. Philip a rapidement appris que la réforme exige une certaine calibration. S'il faisait preuve d'une rigueur commerciale impitoyable, il admet lui-même avoir été quelque peu naïf sur le plan social. Il concède même avoir sans doute été « un vrai sale type » à cette époque.
Cependant, au regard de tout cela, il m'apparaît clairement, en l'écoutant, que le moment charnière de ses années chez Christie's ne fut pas la conquête de parts de marché par un jeune homme d'affaires implacable. Ce furent les licenciements. À 29 ans, il fut chargé d'exécuter 60 licenciements en pleine récession. Il dut annoncer à des professionnels chevronnés que leur carrière touchait à sa fin. Son ton change lorsqu'il me confie : « C'est mon plus grand regret. » Il estime que Davidge aurait dû s'en charger lui-même. Au lieu de cela, le plus jeune cadre présent a dû porter le fardeau émotionnel de ces décisions. Si le marché garde en mémoire le redressement de l'entreprise, lui se souvient des entretiens avec des employés sexagénaires dont le gagne-pain familial et plus de trente années de carrière étaient suspendus à ses décisions. Cette expérience l'a transformé. Car, à partir de ce moment-là, ses réformes n'ont plus seulement porté sur les chiffres. Elles ont intégré une vision de la pérennité et — bien qu'il n'utilise jamais directement le terme — de la gestion humaine.
Lorsqu'il a proposé le lancement d'un fonds d'investissement en œuvres d'art au sein de Christie's, Lord Hindlip a opposé un refus catégorique : « Jamais de la vie. » Ce rejet a, bien entendu, agi comme un catalyseur. Philip a quitté Christie's à 39 ans, a été indemnisé pour ne pas travailler, a négocié une réduction de sa clause de non-concurrence à un an, et a voyagé à travers le monde avec sa femme et ses enfants. Puis, le 1er janvier 2001, il s'est assis avec un crayon et du papier pour commencer à bâtir ce qui allait devenir The Fine Art Group.
Construire The Fine Art Group
Il a commencé par bâtir sa crédibilité. Hoffman a contacté Bruno Schroder par démarchage à froid, mentionnant Jacob Rothschild et Lord Gowrie dans les trente premières secondes. Le lendemain matin, lorsque Schroder l'a mis au pied du mur – « Rothschild ne sait pas qui vous êtes » –, Philip s'est repris avec autant de célérité, imposant son calme et faisant tourner l'entretien en sa faveur. C'était une première manifestation de ce qui allait devenir un trait caractéristique : l'audace, calibrée par la préparation.
Il a recruté et collaboré avec des personnalités de premier plan, dont Katrin Henkel, Lord Gowrie et des dirigeants de fonds de pension canadiens. Il a compris instinctivement que si l'on voulait que les capitaux institutionnels prennent les œuvres au sérieux, il fallait construire autour d'elles une architecture institutionnelle. Il a visé une levée de 350 millions de dollars et a lancé son premier fonds. Puis, il a itéré. Fonds spécialisés dans les artistes blue chip. Fonds stratégiques pour la Chine et le Moyen-Orient. Structures de garantie aux enchères. Prêts garantis par des œuvres d'art.
Il s'est brièvement associé à la banque Dresdner Kleinwort Wasserstein, qui a acquis 50 % de l'entreprise. Cette collaboration a pris fin lorsque leur équipe de conformité a contesté une note de frais de café à Heathrow. Ce moment, aussi dérisoire puisse-t-il paraître, a cristallisé quelque chose de fondamental. Philip n'est pas fait pour être remis en question par la bureaucratie. Il a scindé l'activité et a poursuivi en toute indépendance.
Aujourd'hui, The Fine Art Group déploie ses activités à l'échelle mondiale, conseillant des collectionneurs fortunés (UHNW), des family offices, des fonds souverains et de grandes banques privées. La société a structuré neuf fonds et consenti des centaines de millions de prêts gagés sur du patrimoine artistique. Elle concurrence directement les ventes privées de Christie's et de Sotheby's et collabore avec des acteurs tels que Patti Wong, Gorvy et Dolman.
Mais sa caractéristique déterminante demeure son indépendance. Elle n'a que faire de la théâtralité. Elle n'a pas besoin de justifier des commissions de 30 % sur les transactions, ni d'entretenir un vaste parc immobilier. Elle fonctionne comme un noyau consultatif. Là où les maisons de vente sont portées par les transactions et les galeries par leurs stocks, The Fine Art Group est portée par ses clients. Philip considère que cette distinction est aujourd'hui plus cruciale que jamais.
Il reste sceptique face à l'engouement pour les plateformes en ligne. Il a vu des dizaines, voire des centaines de millions de dollars partir en fumée au nom de la « disruption ». Il est convaincu que le haut du marché reste une affaire humaine : négociée, structurée et spécialisée.
Il relate l'histoire d'un client qui pensait avoir réalisé une excellente affaire en acquérant un Monet pour 6 millions de dollars. L'œuvre avait pourtant subi des dommages par le passé, fait l'objet d'une indemnisation d'assurance, d'une restauration invisible et se trouvait de ce fait compromise commercialement. Sans l'examen d'un expert, 6 millions de dollars se seraient volatilisés. Il s'exprime sans détour sur le marketing entourant l'investissement dans les œuvres, les graphiques trompeurs, les rendements sélectionnés avec complaisance et les opérateurs peu scrupuleux.
L'art n'est pas un mauvais investissement, insiste-t-il, c'est un investissement complexe. Et la plupart des gens n'en maîtrisent pas les règles. Au terme de notre entretien, je lui demande ce qu'il ferait s'il reprenait les rênes d'une maison de vente en tant que PDG. Il répond instantanément : réduire les effectifs, réduire l'immobilier, se concentrer sur les opérateurs d'élite et franchiser le reste.
Cela semble radical. C'est pourtant précisément ainsi qu'il a bâti The Fine Art Group : avec agilité, stratégie et indépendance.
Certains le qualifient d'iconoclaste. Il m'apparaît davantage comme un homme d'affaires lucide, toujours structuré. Même en tant qu'écolier rebelle. Même sous son chapeau melon chez KPMG. Même au sein d'un conseil d'administration de Christie's dominé par la tradition.
Hoffman perçoit les systèmes. Il analyse les incitations. Il identifie là où la valeur est créée et là où elle s'évapore. Et quelque part entre le licenciement de 60 personnes à l'âge de 29 ans et le conseil aux milliardaires de ne pas surpayer — ou, comme il le dit avec ironie, « conseiller aux clients de ne pas acheter dans 90 % des cas », reflétant son engagement pour un jugement discipliné plutôt que pour le volume de transactions — l'avantage Hoffman s'est mué en un discernement d'une précision chirurgicale. Philip Hoffman ne s'est pas épris du monde de l'art, comme beaucoup d'entre nous. Il l'a suffisamment respecté pour le professionnaliser. Ce faisant, il a bâti une firme qui se trouve aujourd'hui discrètement au cœur de ses discussions les plus sérieuses, là où l'art cesse d'être une mise en scène pour devenir une entreprise structurée et rationnelle.