Selon ArtTactic, Christie’s et Sotheby’s ont enregistré des augmentations de leurs ventes d’environ 71 % par rapport au premier semestre 2025, tandis que Phillips a progressé de 59 %. Bien qu’il s’agisse de gains notables, ceux-ci font suite à un premier semestre 2025 inhabituellement atone, durant lequel les collectionneurs étaient réticents à céder des œuvres majeures. Au-delà des pourcentages, la nature des œuvres ayant généré ces résultats est plus significative encore.
Cette reprise a été portée par des collections renommées, une offre nouvelle et une provenance capable de conférer un caractère exceptionnel à des œuvres déjà importantes. Les ventes Newhouse chez Christie’s en mai et la Lewis Collection chez Sotheby’s, qui a totalisé 296,3 millions de livres sterling en juin, ont vu revenir sur le marché des œuvres détenues depuis longtemps, au sein d'environnements de vente rigoureusement orchestrés. Nombre des œuvres de la collection Lewis étaient conservées par le même propriétaire depuis une trentaine d’années ; neuf d’entre elles ont été adjugées pour plus de 10 millions de livres sterling.
Le modèle était déjà limpide en novembre 2025, lorsque les ventes aux enchères new-yorkaises ont généré environ 2,2 milliards de dollars, soit la saison de novembre la plus solide depuis trois ans. Selon PieEx, les collections privées ont contribué à hauteur de 45 % environ du total, et six ventes ont été adjugées à 100 %. Comme je l'écrivais à l'époque, le marché se réorganisait discrètement depuis 18 mois.
Le premier semestre 2026 a illustré les fruits de cette réorganisation. Une offre contenue a rencontré une demande concentrée, mais essentiellement là où la provenance, la rareté et une présentation soignée ont offert aux acheteurs une raison claire de surenchérir.
Un marché plus vigoureux, mais pas de manière uniforme
Le marché a pris plusieurs formes concurrentes. Anders Petterson a évoqué une reprise en forme de K, un marché en forme de I a été débattu lors d’un épisode du podcast The Baer Faxt Podcast, tandis que Charlotte Stewart a privilégié la stratégie de l’haltère : une activité aux deux extrémités, avec une pression exercée sur le segment central.
La terminologie varie, mais le diagnostic reste similaire. Le volume des transactions est demeuré concentré sur les segments de prix inférieurs, tandis que la croissance de la valeur au sommet a été portée par un nombre relativement restreint d’œuvres exceptionnelles. Selon le plus récent rapport UBS Art Basel, les ventes d’œuvres d’art au-dessus de 10 millions de dollars ont progressé de 30 % en 2025, bien que le nombre de lots dans cette catégorie n’ait augmenté que de 9 %.
Le segment intermédiaire n’a pas connu la même dynamique. Comme je l’ai soutenu dans The Art Market’s Biggest Opportunity Is Also Its Most Stalled Segment, le problème ne résidait pas dans une absence d’acheteurs ou de transactions. Cette partie du marché manquait des mécanismes de confiance qui soutenaient les deux extrémités. Au sommet, la provenance, la rareté et une présentation concentrée justifiaient la conviction. Entre les deux, les acheteurs exigeaient des preuves plus claires de la valeur et de la position d’une œuvre au sein du marché d’un artiste.
C’est là la différence principale entre 2025 et le premier semestre 2026. L’année dernière a prouvé que les acheteurs réalisaient toujours des transactions. Cette année a démontré où ils étaient prêts à déployer des capitaux nettement plus importants.
Les estampes se sont d'abord mises sur la défensive, avant d'intégrer une hiérarchie supérieure.
Durant le ralentissement global observé en 2023 et 2024 – et dans le climat de prudence qui a prévalu pendant une grande partie de 2025 – les estampes ont adopté une posture défensive. Leurs prix accessibles, leurs historiques de ventes aux enchères visibles et la transparence relative des structures d'édition ont contribué à maintenir la liquidité du marché.
Au premier semestre 2026, si cette fonction défensive a persisté, le marché a néanmoins franchi une étape supplémentaire. Certaines estampes ne faisaient plus simplement office d'alternatives moins risquées aux peintures ; elles étaient désormais considérées comme des œuvres majeures au sein du marché de leurs artistes respectifs.
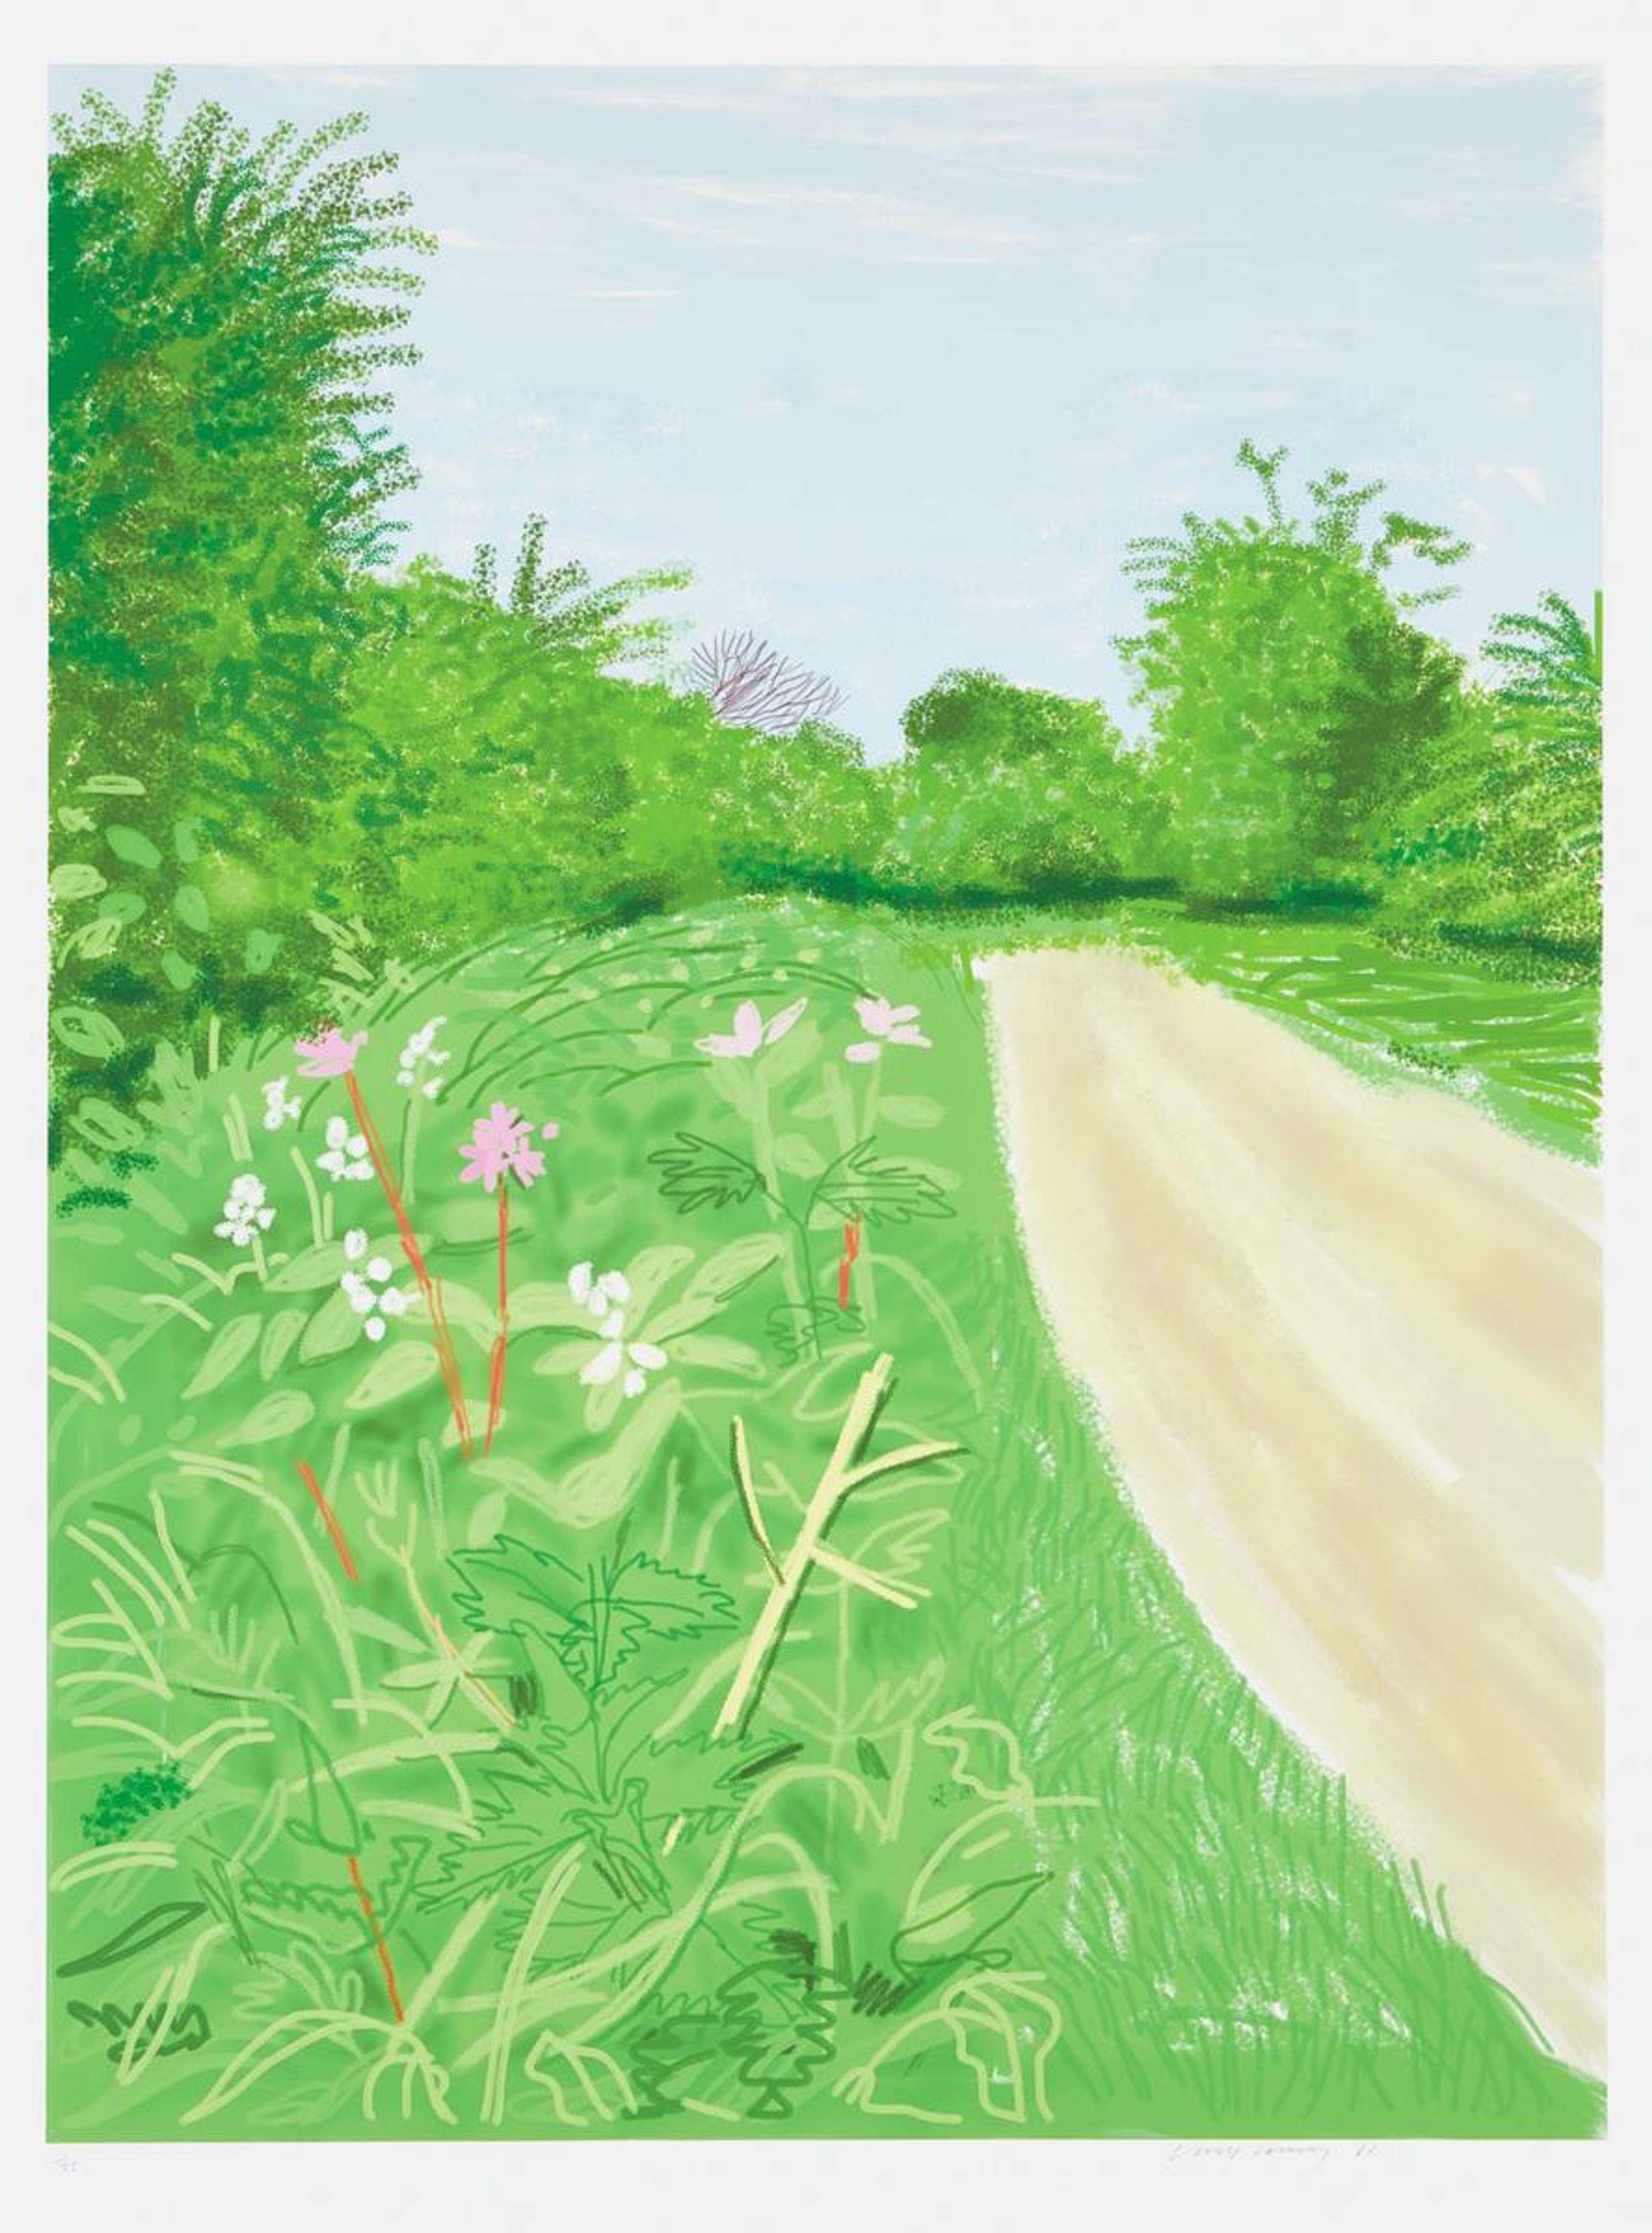
Les estampes vendues individuellement au-delà du million de dollars que j'ai étudiées en février illustrent parfaitement ce changement. Pour Lichtenstein, la mise sur le marché orchestrée par Sotheby’s d'œuvres provenant de la succession de l'artiste a permis de propulser la série des Nudes dans une nouvelle strate tarifaire. Hockney a fourni un exemple parallèle en mars, lorsque 16 œuvres de la série Arrival of Spring, issues d'une même collection privée, ont atteint 3,5 millions de livres sterling au prix marteau. Chaque lot a trouvé preneur et 13 œuvres mises en revente ont établi de nouveaux records.
L'importance de cet événement réside dans la constitution même de la collection. L'homogénéité des numéros d'édition et la fraîcheur des compositions sur le marché ont conféré une cohérence à l'ensemble, tandis que les œuvres en revente ont fourni une preuve manifeste de l'évolution des prix. Des éditions individuelles se sont ainsi inscrites dans un événement de collection de plus grande envergure.
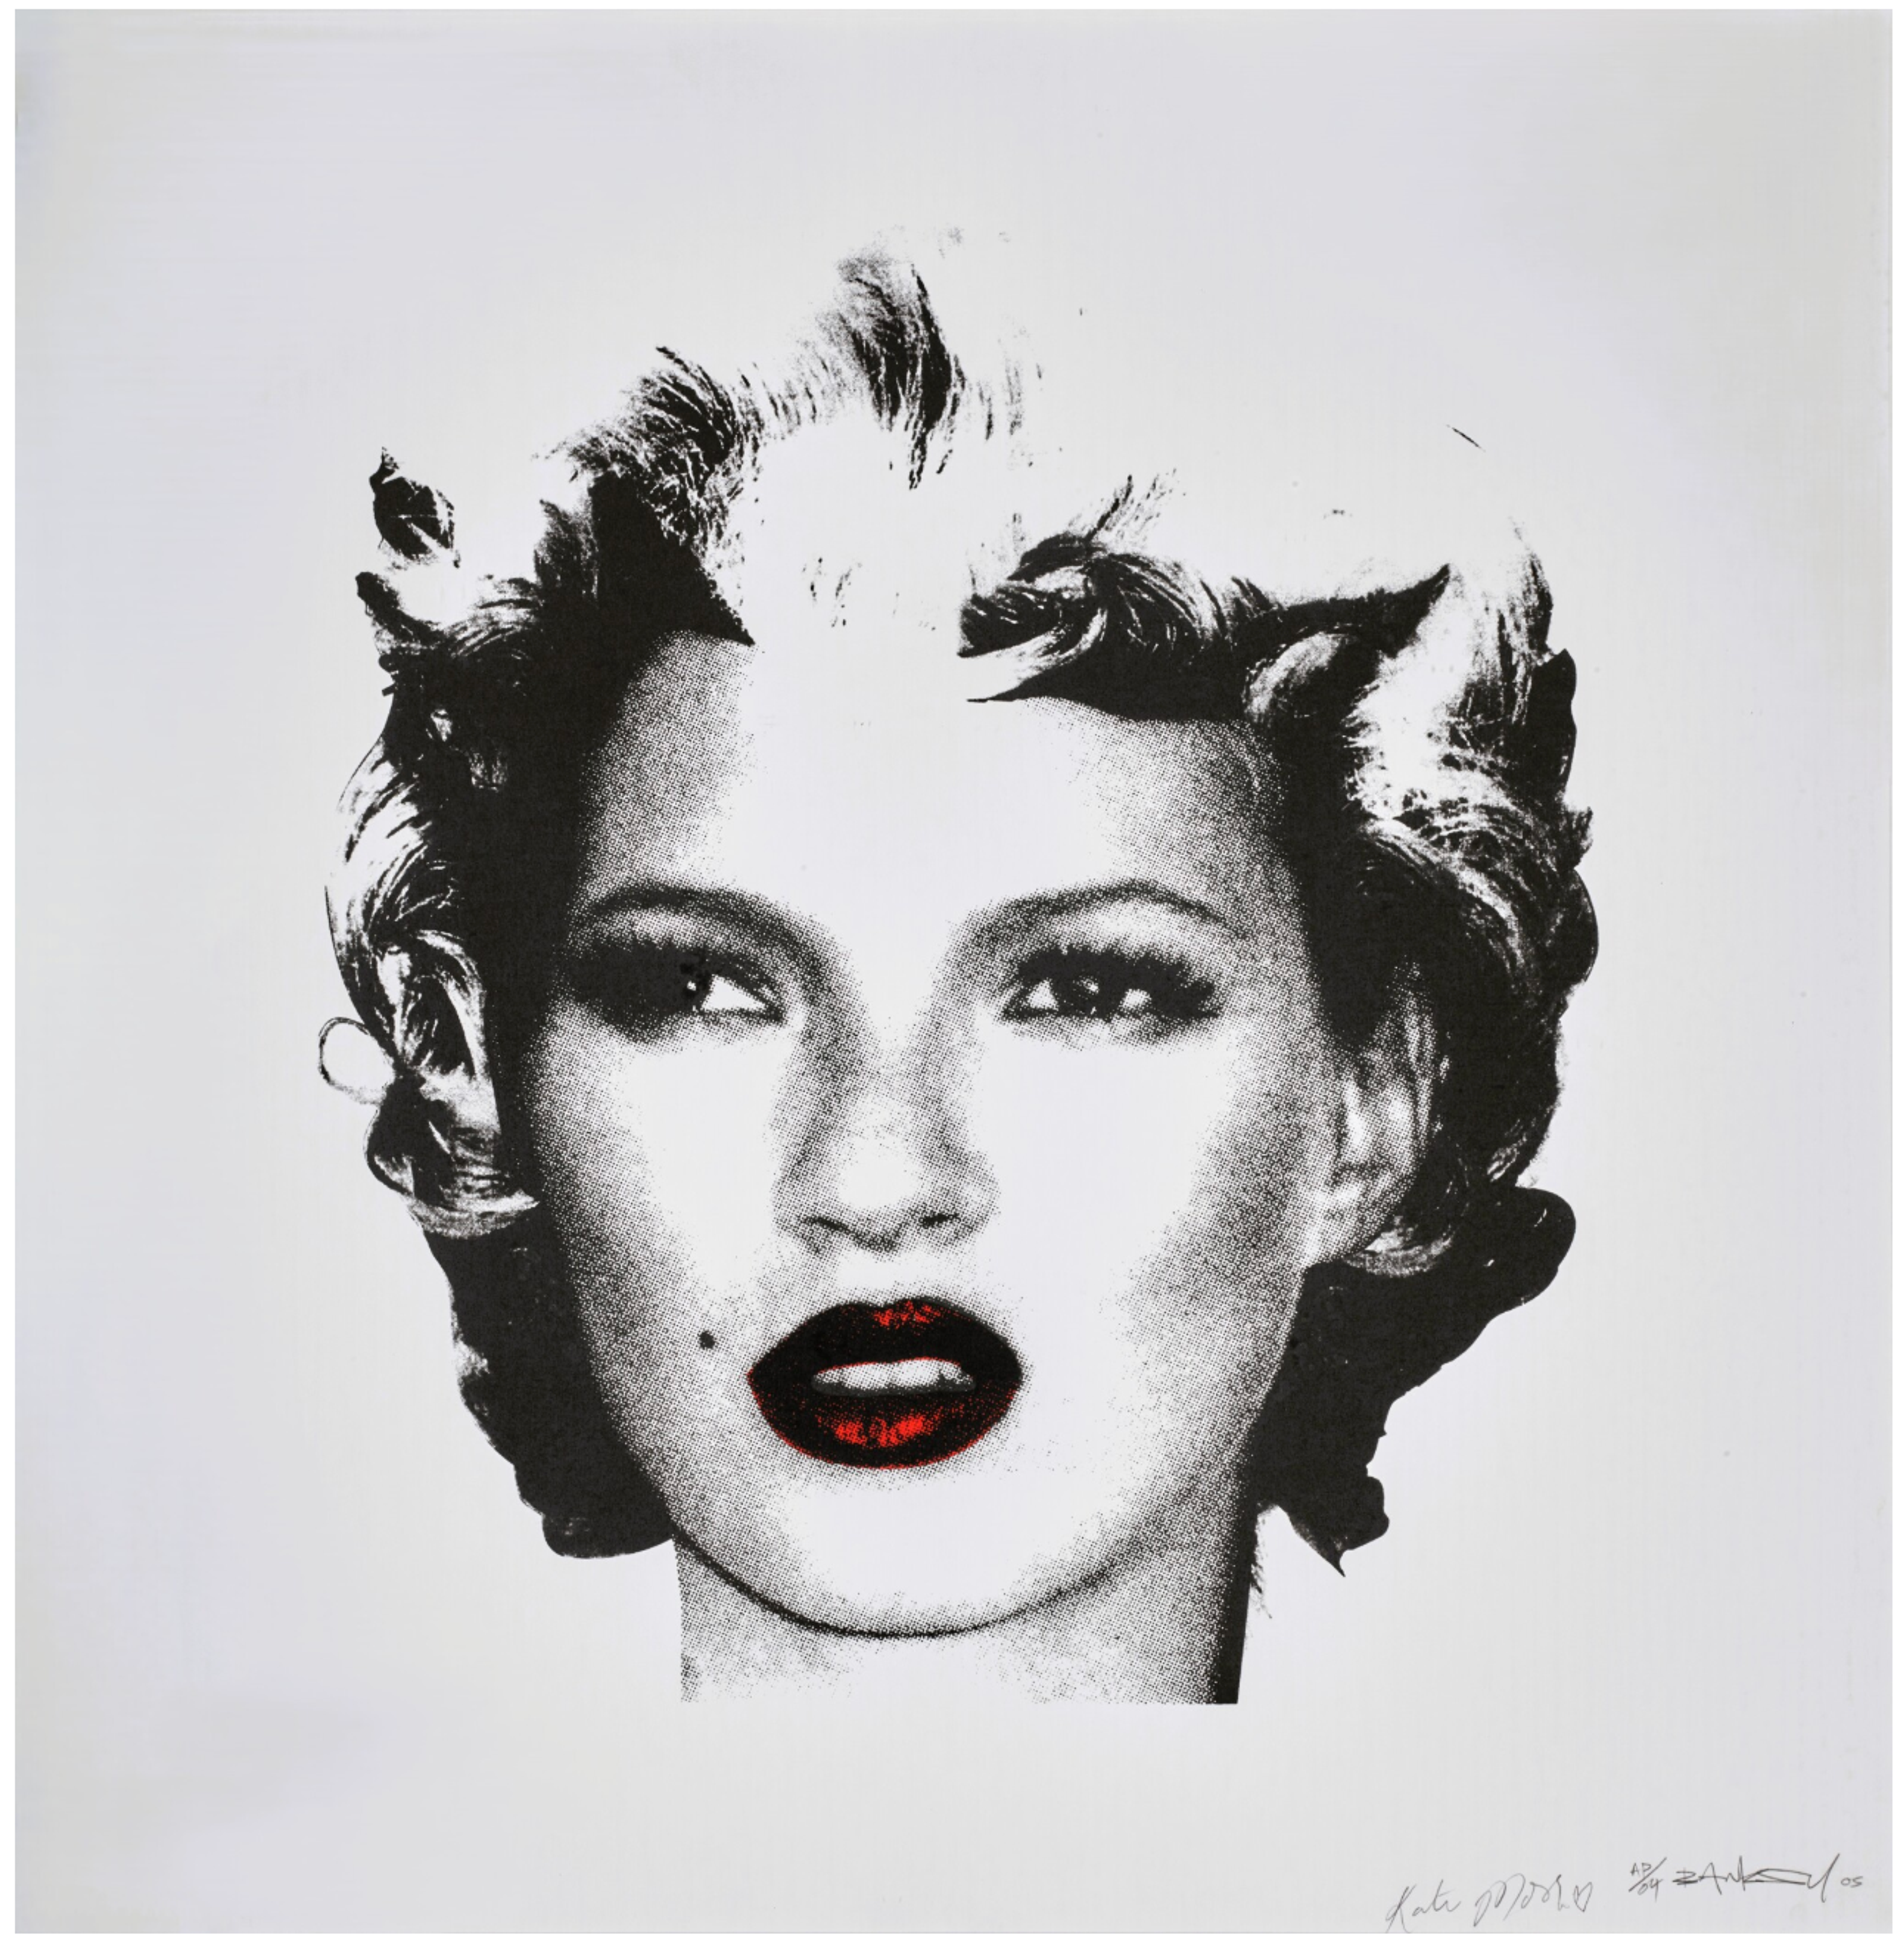
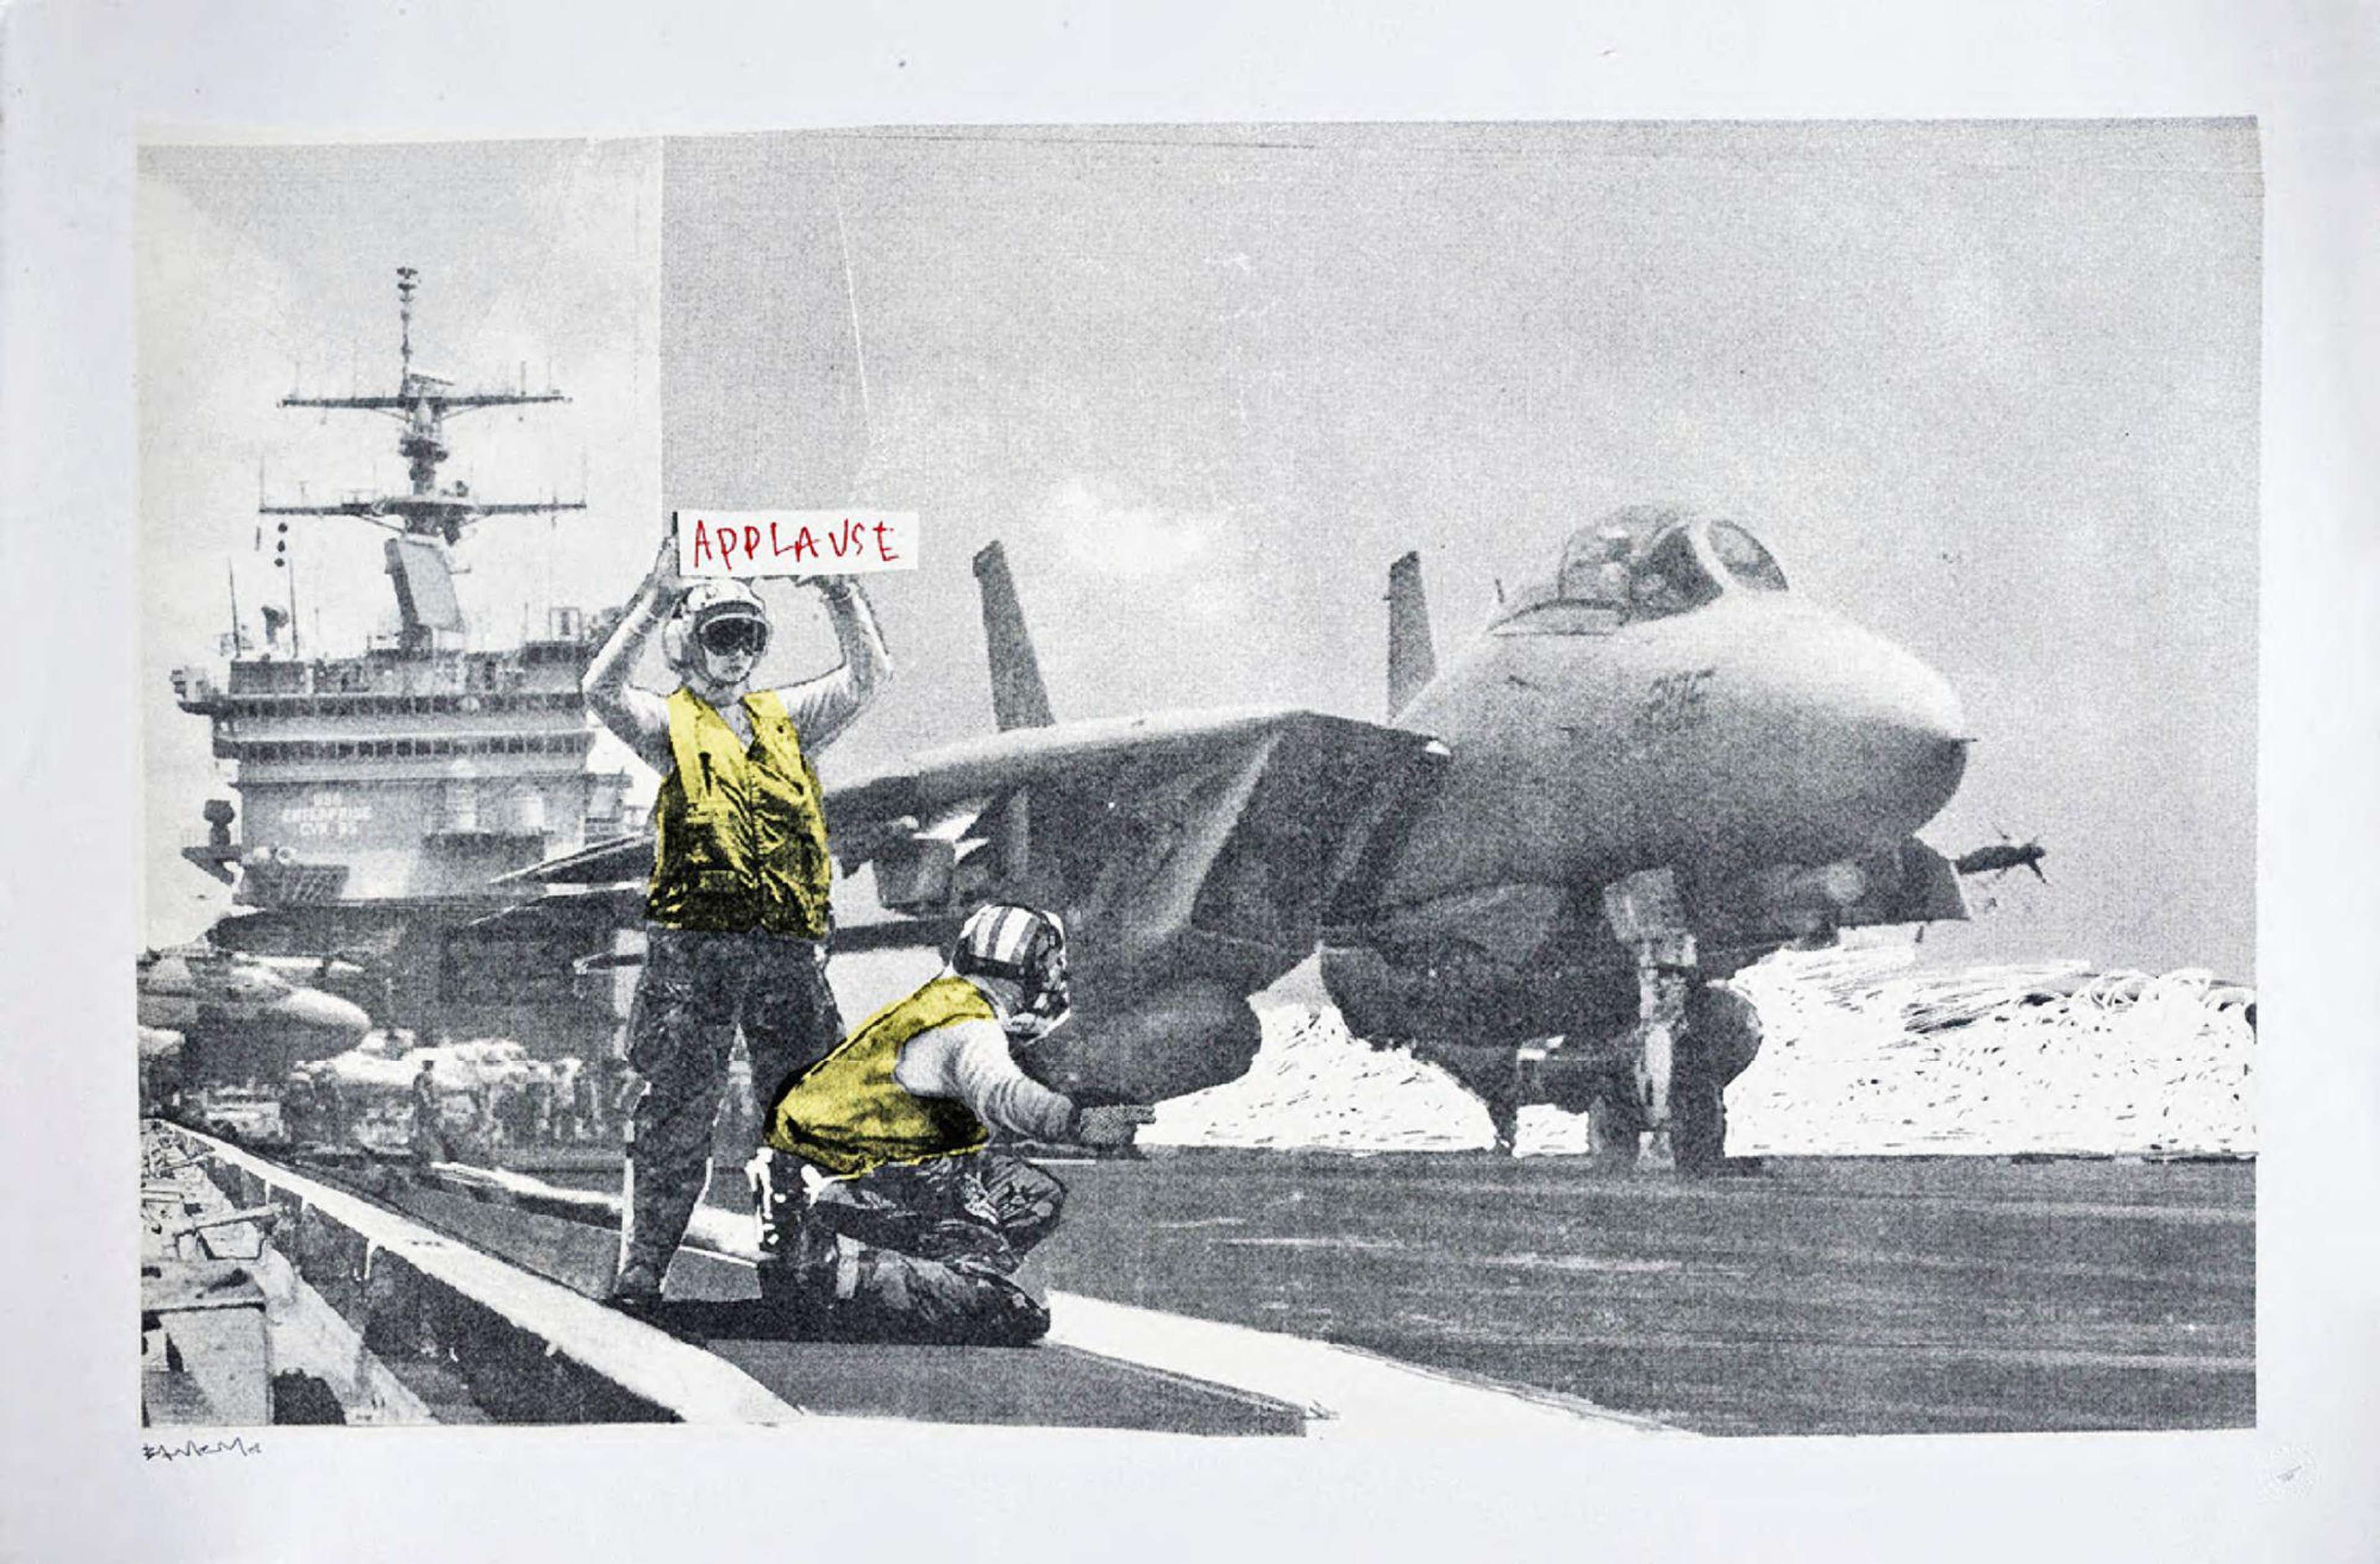
Toutefois, le premier semestre n'a pas porté l'ensemble du marché de l'estampe de manière uniforme. En mars, une compétition marquée a été observée pour les œuvres de Banksy et de Haring, notamment pour Applause à 96 000 livres sterling et Growing à 150 000 livres sterling. Lors de la même vente, Marilyn (Black) et Sunset de Warhol n'ont pas trouvé acquéreur, tandis que Chanel a été adjugé en dessous de son estimation. La demande pour Warhol n'a pas suffi à soutenir systématiquement chaque œuvre au-delà du seuil des six chiffres.
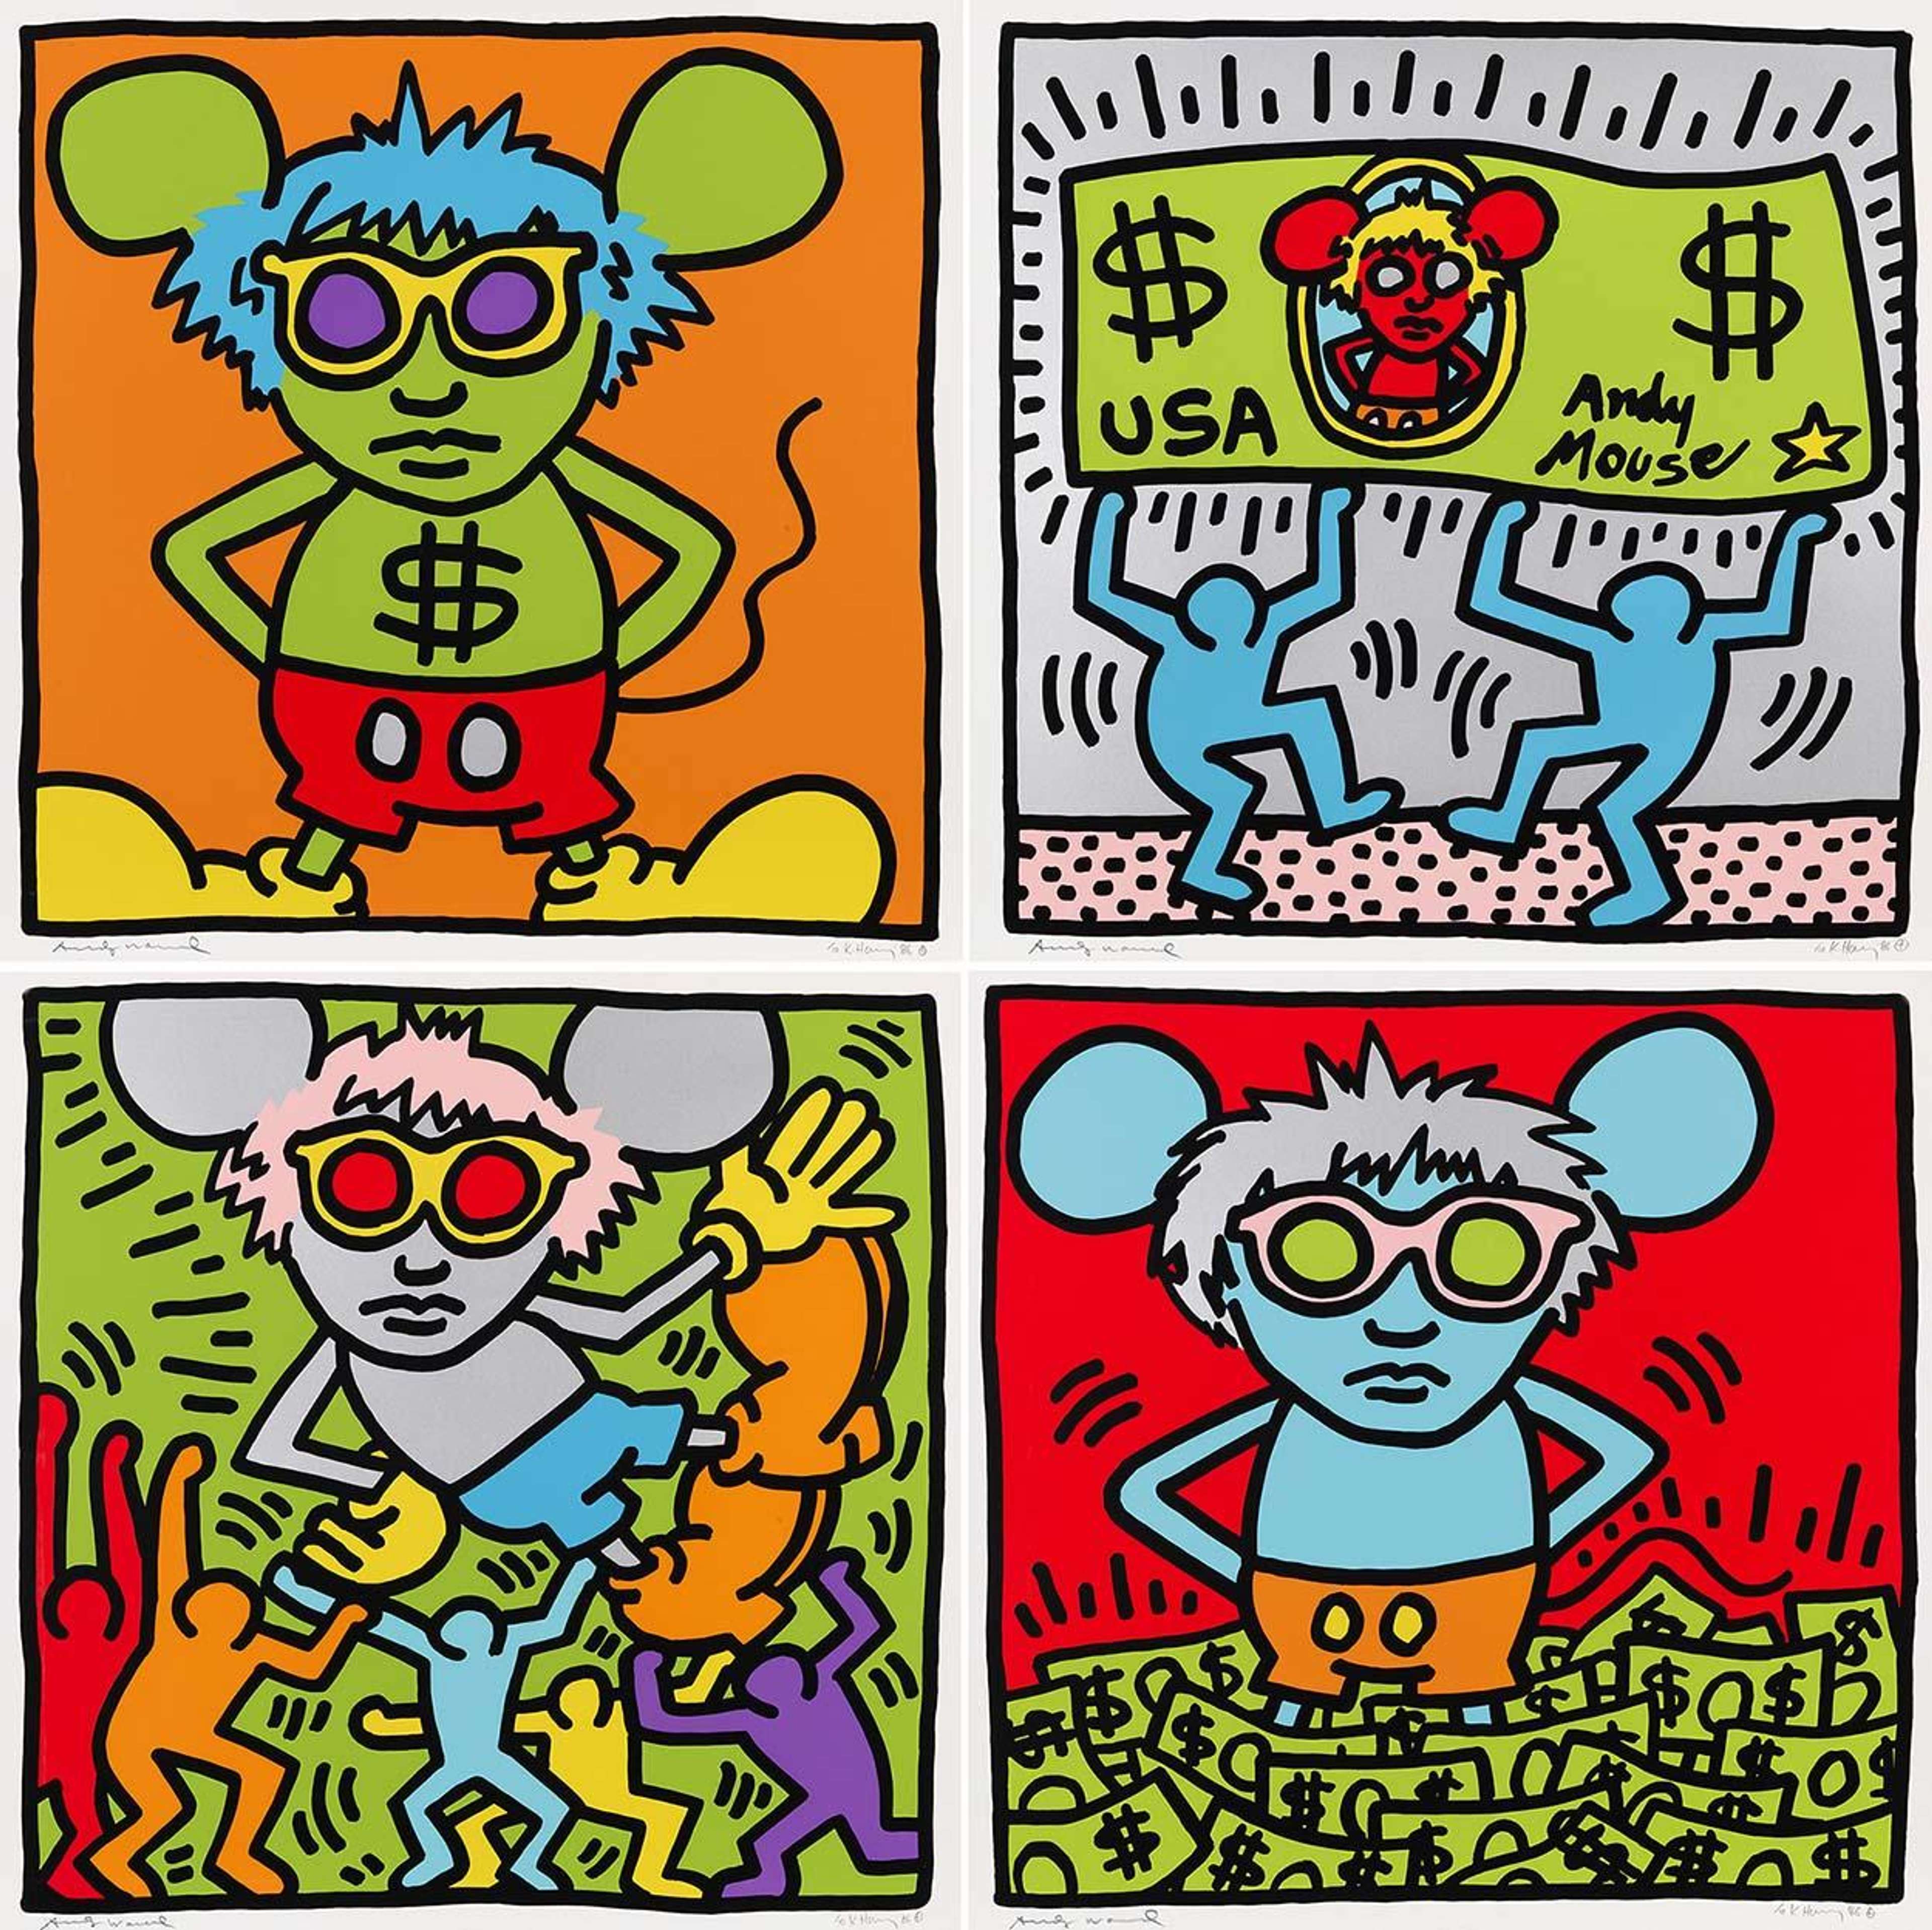
Le mois d'avril a accentué la fracture. Les œuvres de Warhol « Silverspot Butterfly » et « Marilyn (II.26) », ainsi que « Andy Mouse » de Haring, ont établi des records. Toutefois, trois exemplaires de « Campbell’s Soup Cans » et une série complète de « Gas Station » de Ruscha sont restés invendus. Ces retours vendeurs pourraient également indiquer quelles œuvres sont les plus susceptibles d'être cédées via des ventes privées. La rareté et l'importance historique des pièces n'ont pas permis d'éluder la sensibilité au prix.
Dès mai, la question n'était plus tant de savoir « s'agit-il d'une estampe ? » que « quelle est la place de cette œuvre sur le marché global de l'artiste ? ». Les éditions bien connues ont soutenu le volume des transactions, tandis qu'un petit groupe d'œuvres à la provenance exceptionnelle et à l'offre restreinte se rapprochait du statut de trophée. Entre ces deux segments, les estampes importantes ont continué de se heurter à une résistance lorsque leurs estimations exigeaient une conviction supérieure à celle que les acheteurs étaient prêts à afficher.
Le marché de l'estampe a reproduit la physionomie du marché global : une activité soutenue aux niveaux accessibles, une confiance concentrée au sommet et un segment intermédiaire en difficulté.
Ce que les données d'adjudication apportent
Les principales ventes aux enchères récurrentes d'éditions confirment cette analyse, bien qu'elles ne témoignent pas d'une reprise uniforme.
La vente Prints and Multiples de Christie's à Londres en mars a progressé de 28 % sur un an pour atteindre 1,94 million de livres sterling, avec un nombre de lots proposés quasi identique. Sa vente à New York en avril a généré 7,69 millions de dollars, soit une hausse de 13 % par rapport à 2025 et un résultat presque équivalent à celui de 2024, bien que le taux de lots vendus se soit affaibli.
Les résultats de Phillips en juin se sont révélés plus significatifs. Ses ventes aux enchères d'éditions du soir et en ligne à Londres ont totalisé 1,98 million de livres sterling, un chiffre quasi identique à celui de 2025, mais avec un nombre de lots réduit et un taux de vente plus robuste. À New York, sa vente de juin a progressé de 8 % pour atteindre 1,12 million de dollars, malgré une contraction du nombre de lots proposés, passés de 238 à 157.
Les maisons de ventes ont également ajusté l'organisation de ces vacations. Sotheby's a regroupé ses estampes et ses photographies au sein de sa principale vente aux enchères à New York, tout en déplaçant des estampes supplémentaires vers une seconde partie en ligne. Phillips a scindé les œuvres de sa vente londonienne de juin en deux segments, l'un en soirée et l'autre en ligne, tandis que les ventes d'éditions contemporaines sont devenues plus visibles autour du calendrier principal.
S'il s'agit de changements relativement mineurs, ils témoignent d'une segmentation accrue en fonction de la valeur, du public et du format de vente. Ils rendent également plus difficile la comparaison des résultats globaux. Un résultat plus élevé, généré par une vente d'éditions plus vaste, ne prouve pas nécessairement une meilleure performance pour des œuvres équivalentes.
Les données ne montrent pas une hausse uniforme du marché des estampes. Elles révèlent plutôt une gestion et un positionnement de l'offre plus délibérés de la part des maisons de ventes, auxquels les acheteurs répondent de manière sélective.
Ce que l'automne mettra à l'épreuve
Je m'attends à ce que les mêmes clivages définissent la fin de l'année 2026.
Les estampes des artistes blue chip les plus recherchés devraient continuer à susciter la convoitise, mais la nouveauté, le statut d'épreuve, l'état de conservation, la provenance et la hiérarchie de l'image importeront davantage que la seule signature de l'artiste. L'évolution des formats de vente aux enchères méritera également d'être suivie : non seulement le montant total de chaque vente, mais aussi la nature des œuvres proposées en salle, en ligne ou au sein de collections thématiques.
Hockney constituera le premier test majeur. Son décès en juin attirera inévitablement l'attention, mais il ne faudrait pas l'utiliser pour justifier une dynamique déjà bien établie. Le renforcement de la présence institutionnelle, les résultats obtenus par « Arrival of Spring » et le resserrement de l'écart de prix entre les éditions de 10 et de 25 exemplaires, tout cela précédait sa disparition.
La vente aux enchères dédiée organisée par Phillips le 19 septembre sera le premier test d'envergure du marché de ses éditions depuis cet événement. L'édition 2025 avait atteint 667 500 livres sterling au prix marteau, avec 36 lots vendus sur 38, dont 30 ayant dépassé l'estimation haute. Toutefois, plusieurs estimations étaient prudentes au regard des comparables récents, ce qui signifie que les résultats supérieurs aux estimations ne reflètent pas systématiquement une appréciation de la valeur.
La sélection pour 2026 contient déjà des œuvres identiques à celles de l'an dernier. « Snow » conserve son estimation de 30 000 à 50 000 livres sterling après avoir été adjugée 55 000 livres sterling l'an dernier, tandis que « Tyler Dining Room » demeure dans une fourchette de 40 000 à 60 000 livres sterling après avoir atteint 70 000 livres sterling.
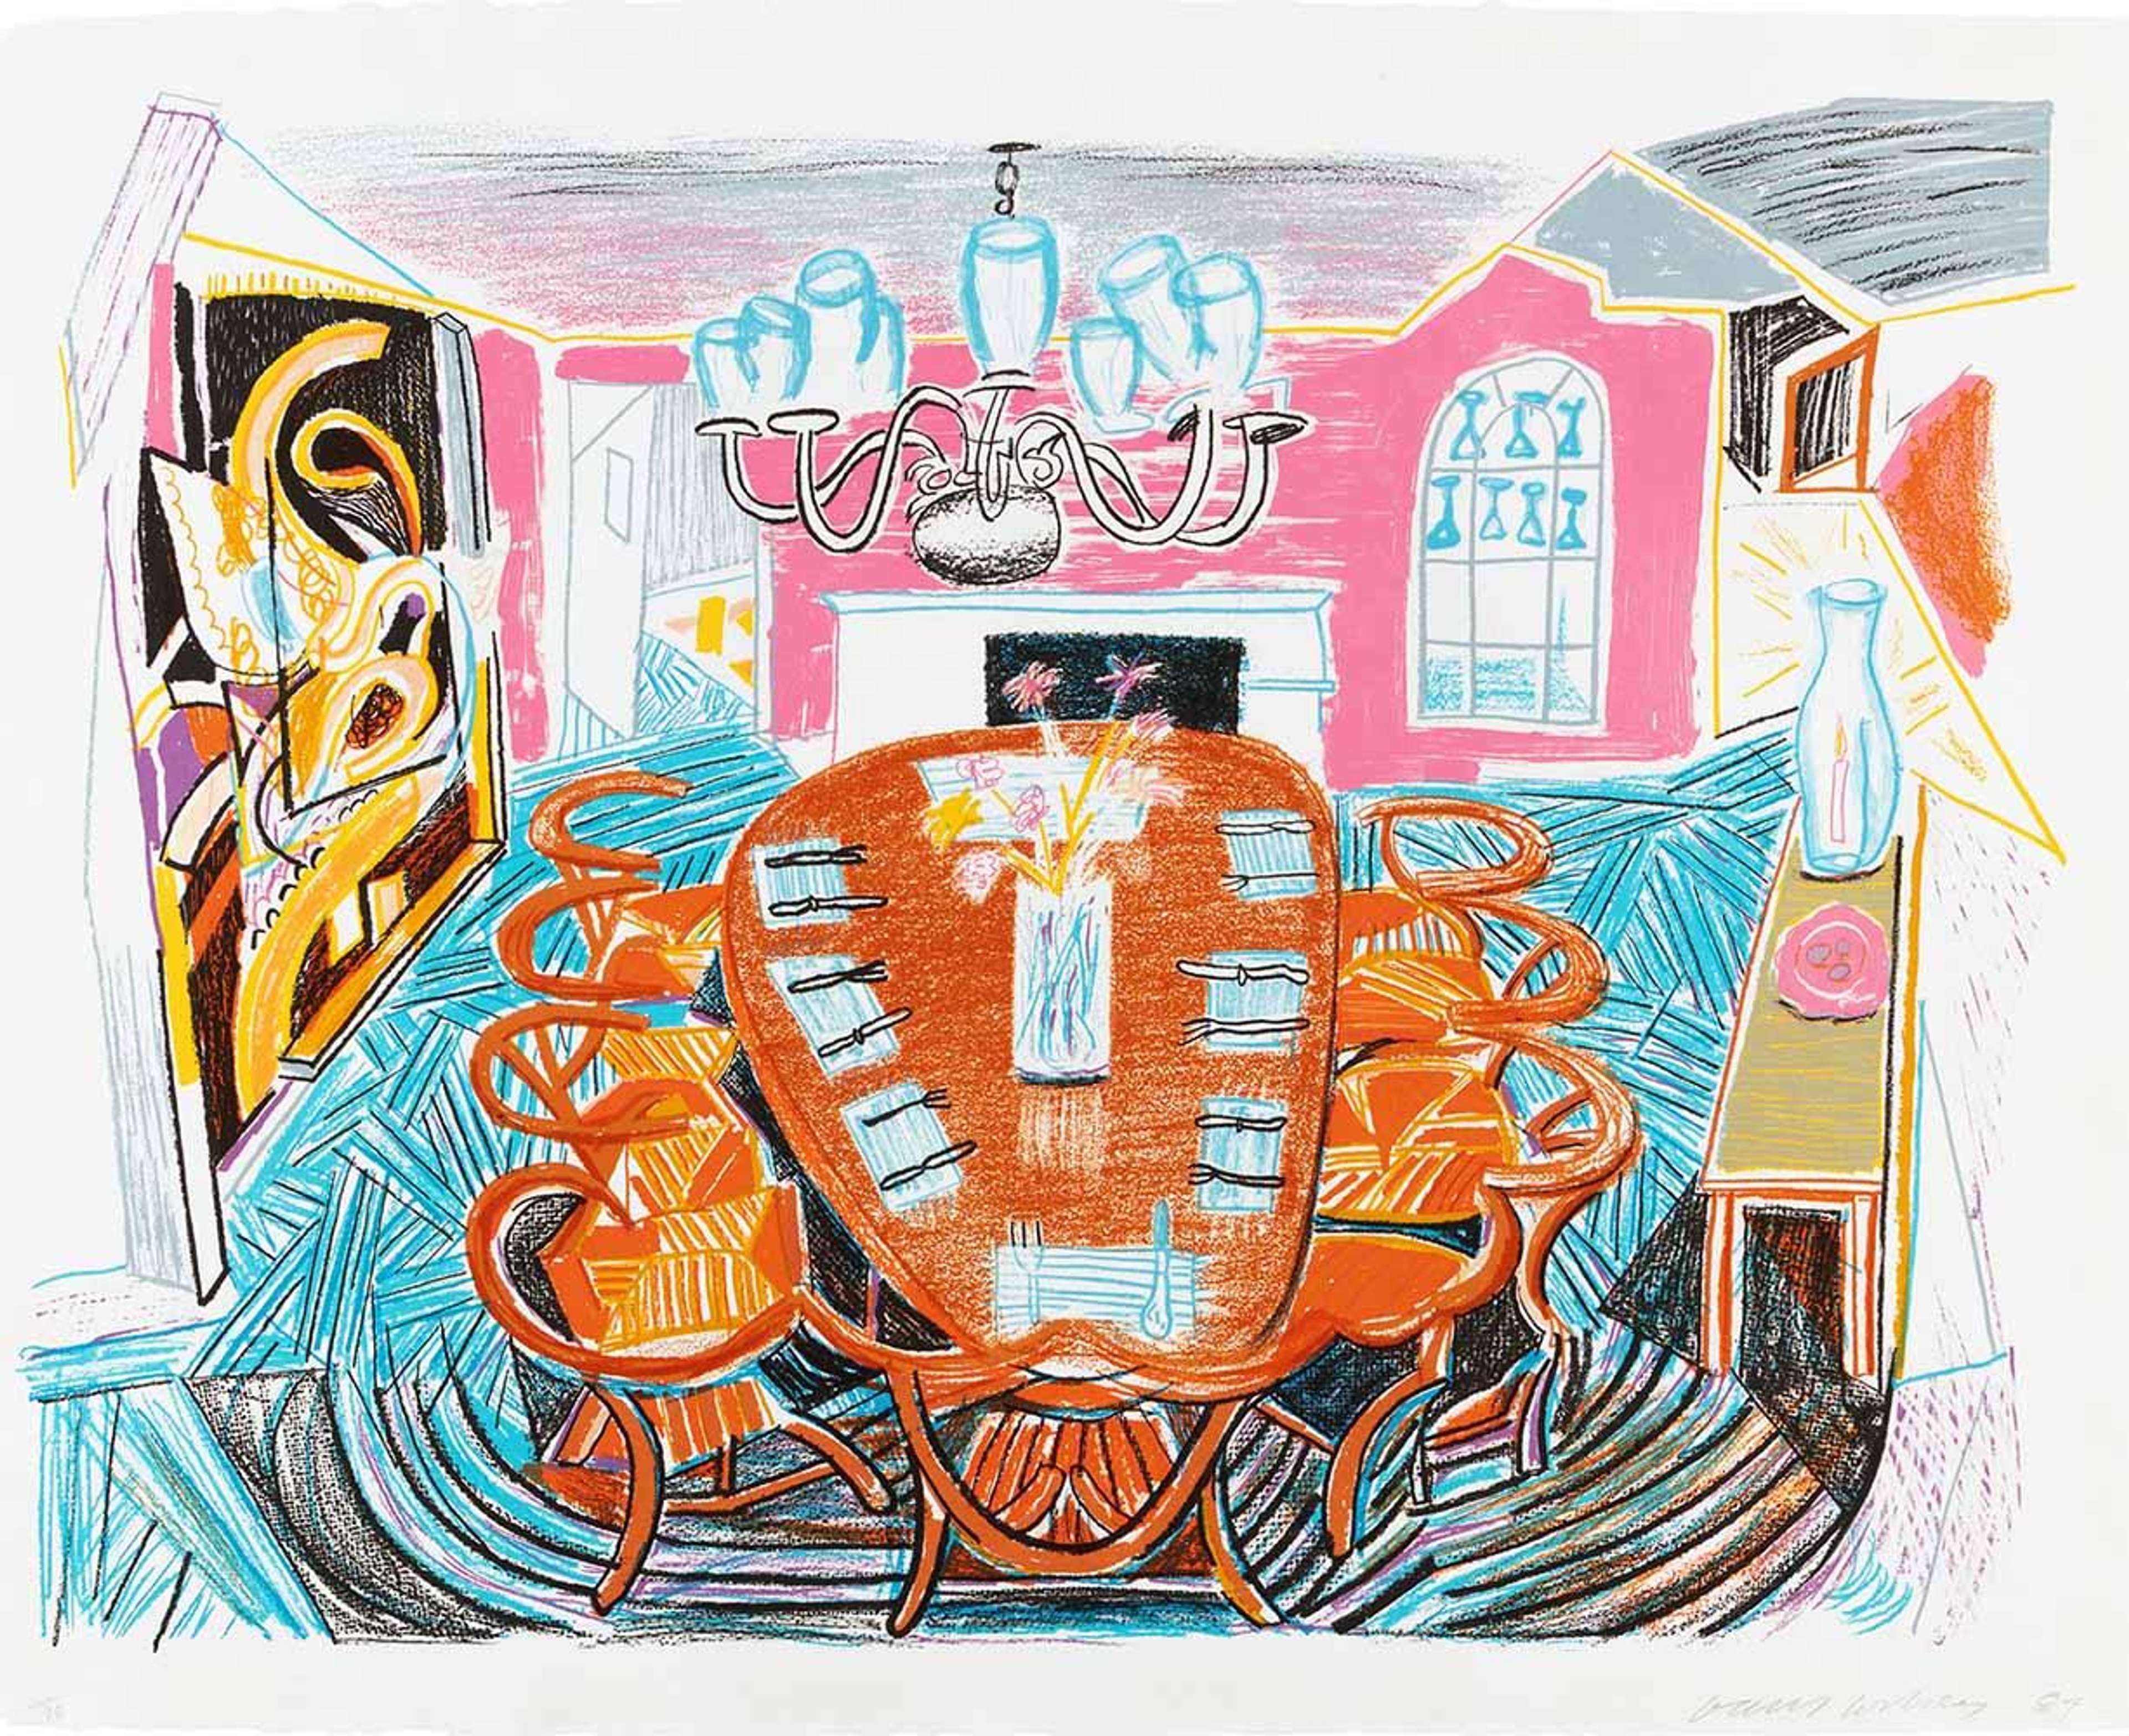
Cette comparaison s'avère donc utile. Dépasser l'estimation ne suffira pas à démontrer une plus-value posthume. La question essentielle est de savoir si les œuvres mises en vente pour la seconde fois surpasseront leurs prix marteau de 2025 – et si le marché pourra absorber une offre accrue sans affaiblir le taux de succès des ventes.
Les ventes aux enchères d'octobre constitueront un test plus large. Je m'attends à une divergence croissante entre les images les plus emblématiques de Warhol et l'offre courante, ainsi qu'entre les œuvres de Lichtenstein rares ou issues de la succession et les exemplaires ne disposant pas d'une provenance équivalente.
Frieze London et Frieze Masters offriront un signal différent. À Frieze London, des éditeurs tels que Borch Editions, Knust Kunz Gallery Editions et Paragon continueront de positionner les éditions comme des portes d'entrée vers les artistes et le marché primaire. À Frieze Masters, les estampes blue chip sont plus susceptibles d'être présentées de manière sélective, aux côtés de peintures et d'œuvres sur papier majeures.
Je ne m'attends pas à ce que les estampes dominent l'une ou l'autre de ces foires. La question la plus révélatrice sera de savoir si les marchands proposeront des éditions rares capables de répondre aux mêmes standards de provenance, de qualité et d'importance qui ont défini les meilleures ventes aux enchères du premier semestre.
Art Basel en juin a fourni le modèle. Gray Gallery a vendu Studio Interior #2 de Hockney pour 8,5 millions de dollars, parallèlement à une édition de Arrival of Spring pour 650 000 dollars. L'estampe n'a pas été présentée simplement comme une œuvre moins onéreuse d'un artiste majeur. Elle a été positionnée comme un exemple important au sein de l'un des corpus d'œuvres définitoires de la fin de sa carrière.
C'est ce que je m'attends à voir plus clairement cet automne. Non pas une promotion généralisée des estampes, mais des distinctions plus nettes entre les éditions fonctionnant comme des points d'accès accessibles et celles présentées comme des œuvres majeures à part entière.
Ce qui a changé en 2026, ce n'est pas que les acheteurs soient devenus moins sélectifs. C'est que, lorsque l'œuvre adéquate est apparue avec la provenance et la structure appropriées, ils ont été disposés à payer substantiellement plus. L'automne permettra de vérifier si le marché peut réitérer cette performance sans dépendre des collections exceptionnelles qui ont porté le premier semestre.