L'ère des affirmations simplistes selon lesquelles la valeur des œuvres d'art ne ferait que croître est en grande partie révolue. Les collectionneurs avisés et les conseillers abordent désormais le marché avec une discipline accrue. Si les œuvres peuvent jouer un rôle au sein d'un portefeuille diversifié, elles ne sauraient se substituer aux actions, à l'immobilier ou aux instruments financiers traditionnels. Il est préférable de les considérer comme des actifs de passion, alliant portée culturelle et potentiel financier lorsqu'ils sont appréhendés avec intelligence.
Cette distinction est fondamentale, car le marché de l'art obéit à des dynamiques distinctes de celles des marchés financiers. L'art ne génère aucun revenu, ni dividendes, ni rendements locatifs. Sa valeur est le résultat d'une interaction complexe entre pertinence culturelle, demande des collectionneurs, reconnaissance institutionnelle, rareté et historique des prix. Comprendre ces mécanismes exige patience et expertise.
Pour de nombreux collectionneurs, l'attrait de l'art réside précisément dans cette dualité. Une œuvre peut revêtir une signification personnelle tout en conservant une valeur financière. Contrairement aux actifs purement financiers, elle peut être vécue, étudiée et contemplée au quotidien. Cette nature hybride fait de l'art l'un des rares investissements capables d'offrir à la fois une gratification intellectuelle et un potentiel financier.
Cependant, le succès dans l'investissement artistique découle rarement de la spéculation ou d'une vision à court terme. Il repose sur une compréhension approfondie du fonctionnement réel du marché.
Comment fonctionne réellement le marché de l'art en 2026
Historiquement, le marché de l'art a toujours été opaque. Les prix demeuraient souvent confidentiels, les informations étaient fragmentées et l'accès à des données du marché fiables était limité à un cercle restreint de marchands et d'experts en ventes aux enchères. Les collectionneurs s'appuyaient principalement sur leurs relations personnelles et sur une connaissance institutionnelle du secteur pour naviguer sur ce marché.
Au cours de la dernière décennie, ce paysage a commencé à évoluer. Les plateformes numériques, l'amélioration de l'analyse de données et une transparence accrue autour des résultats d'adjudication ont permis aux collectionneurs d'observer plus aisément les tendances de prix et les signaux de la demande. Bien que le marché de l'art soit encore loin d'être parfaitement transparent, certains segments offrent désormais une clarté bien supérieure à celle d'il y a dix ans.
Investir dans les estampes et éditions
L'une des évolutions les plus marquantes réside dans la croissance et la visibilité du marché secondaire des estampes et éditions modernes et contemporaines.
Contrairement aux peintures ou sculptures uniques qui ne changent parfois de main qu'une fois par décennie, les estampes existent en éditions. Plusieurs exemplaires d'une même œuvre peuvent ainsi apparaître sur le marché au fil du temps. Chaque vente constitue une donnée supplémentaire, permettant d'établir progressivement un historique de transactions comparables.
Cette accumulation de points de comparaison permet aux collectionneurs de suivre l'évolution des prix de manière bien plus proche des marchés financiers traditionnels. Lorsqu'une œuvre issue d'une édition donnée est vendue de manière répétée, que ce soit en vente aux enchères ou de gré à gré, les collectionneurs peuvent observer les tendances de la demande et le développement de sa valeur.
En ce sens, les estampes constituent l'un des segments les plus riches en données du marché de l'art.
Chez MyArtBroker, nous suivons ce secteur depuis plus de 15 ans, en nous concentrant sur un groupe central d'artistes dont le marché des estampes fait preuve d'une liquidité constante et d'une demande mondiale. Parmi eux figurent Andy Warhol, Banksy, David Hockney, Roy Lichtenstein, Keith Haring, Bridget Riley, Yayoi Kusama et Damien Hirst.
Chacun de ces artistes occupe une place prépondérante dans l'histoire de l'art moderne et contemporain. Leurs œuvres sont conservées par de grands musées et institutions à travers le monde. Leur iconographie est largement reconnue et leur base de collectionneurs couvre plusieurs générations et continents.
L'alliance entre pertinence culturelle et activité mesurable du marché crée un environnement dans lequel les collectionneurs peuvent aborder leurs acquisitions avec une plus grande assurance.
Cela ne signifie pas pour autant que l'art devient un pur instrument financier. Le goût, l'érudition et la compréhension historique restent primordiaux. La différence est que les collectionneurs disposent désormais de beaucoup plus d'informations pour prendre leurs décisions.
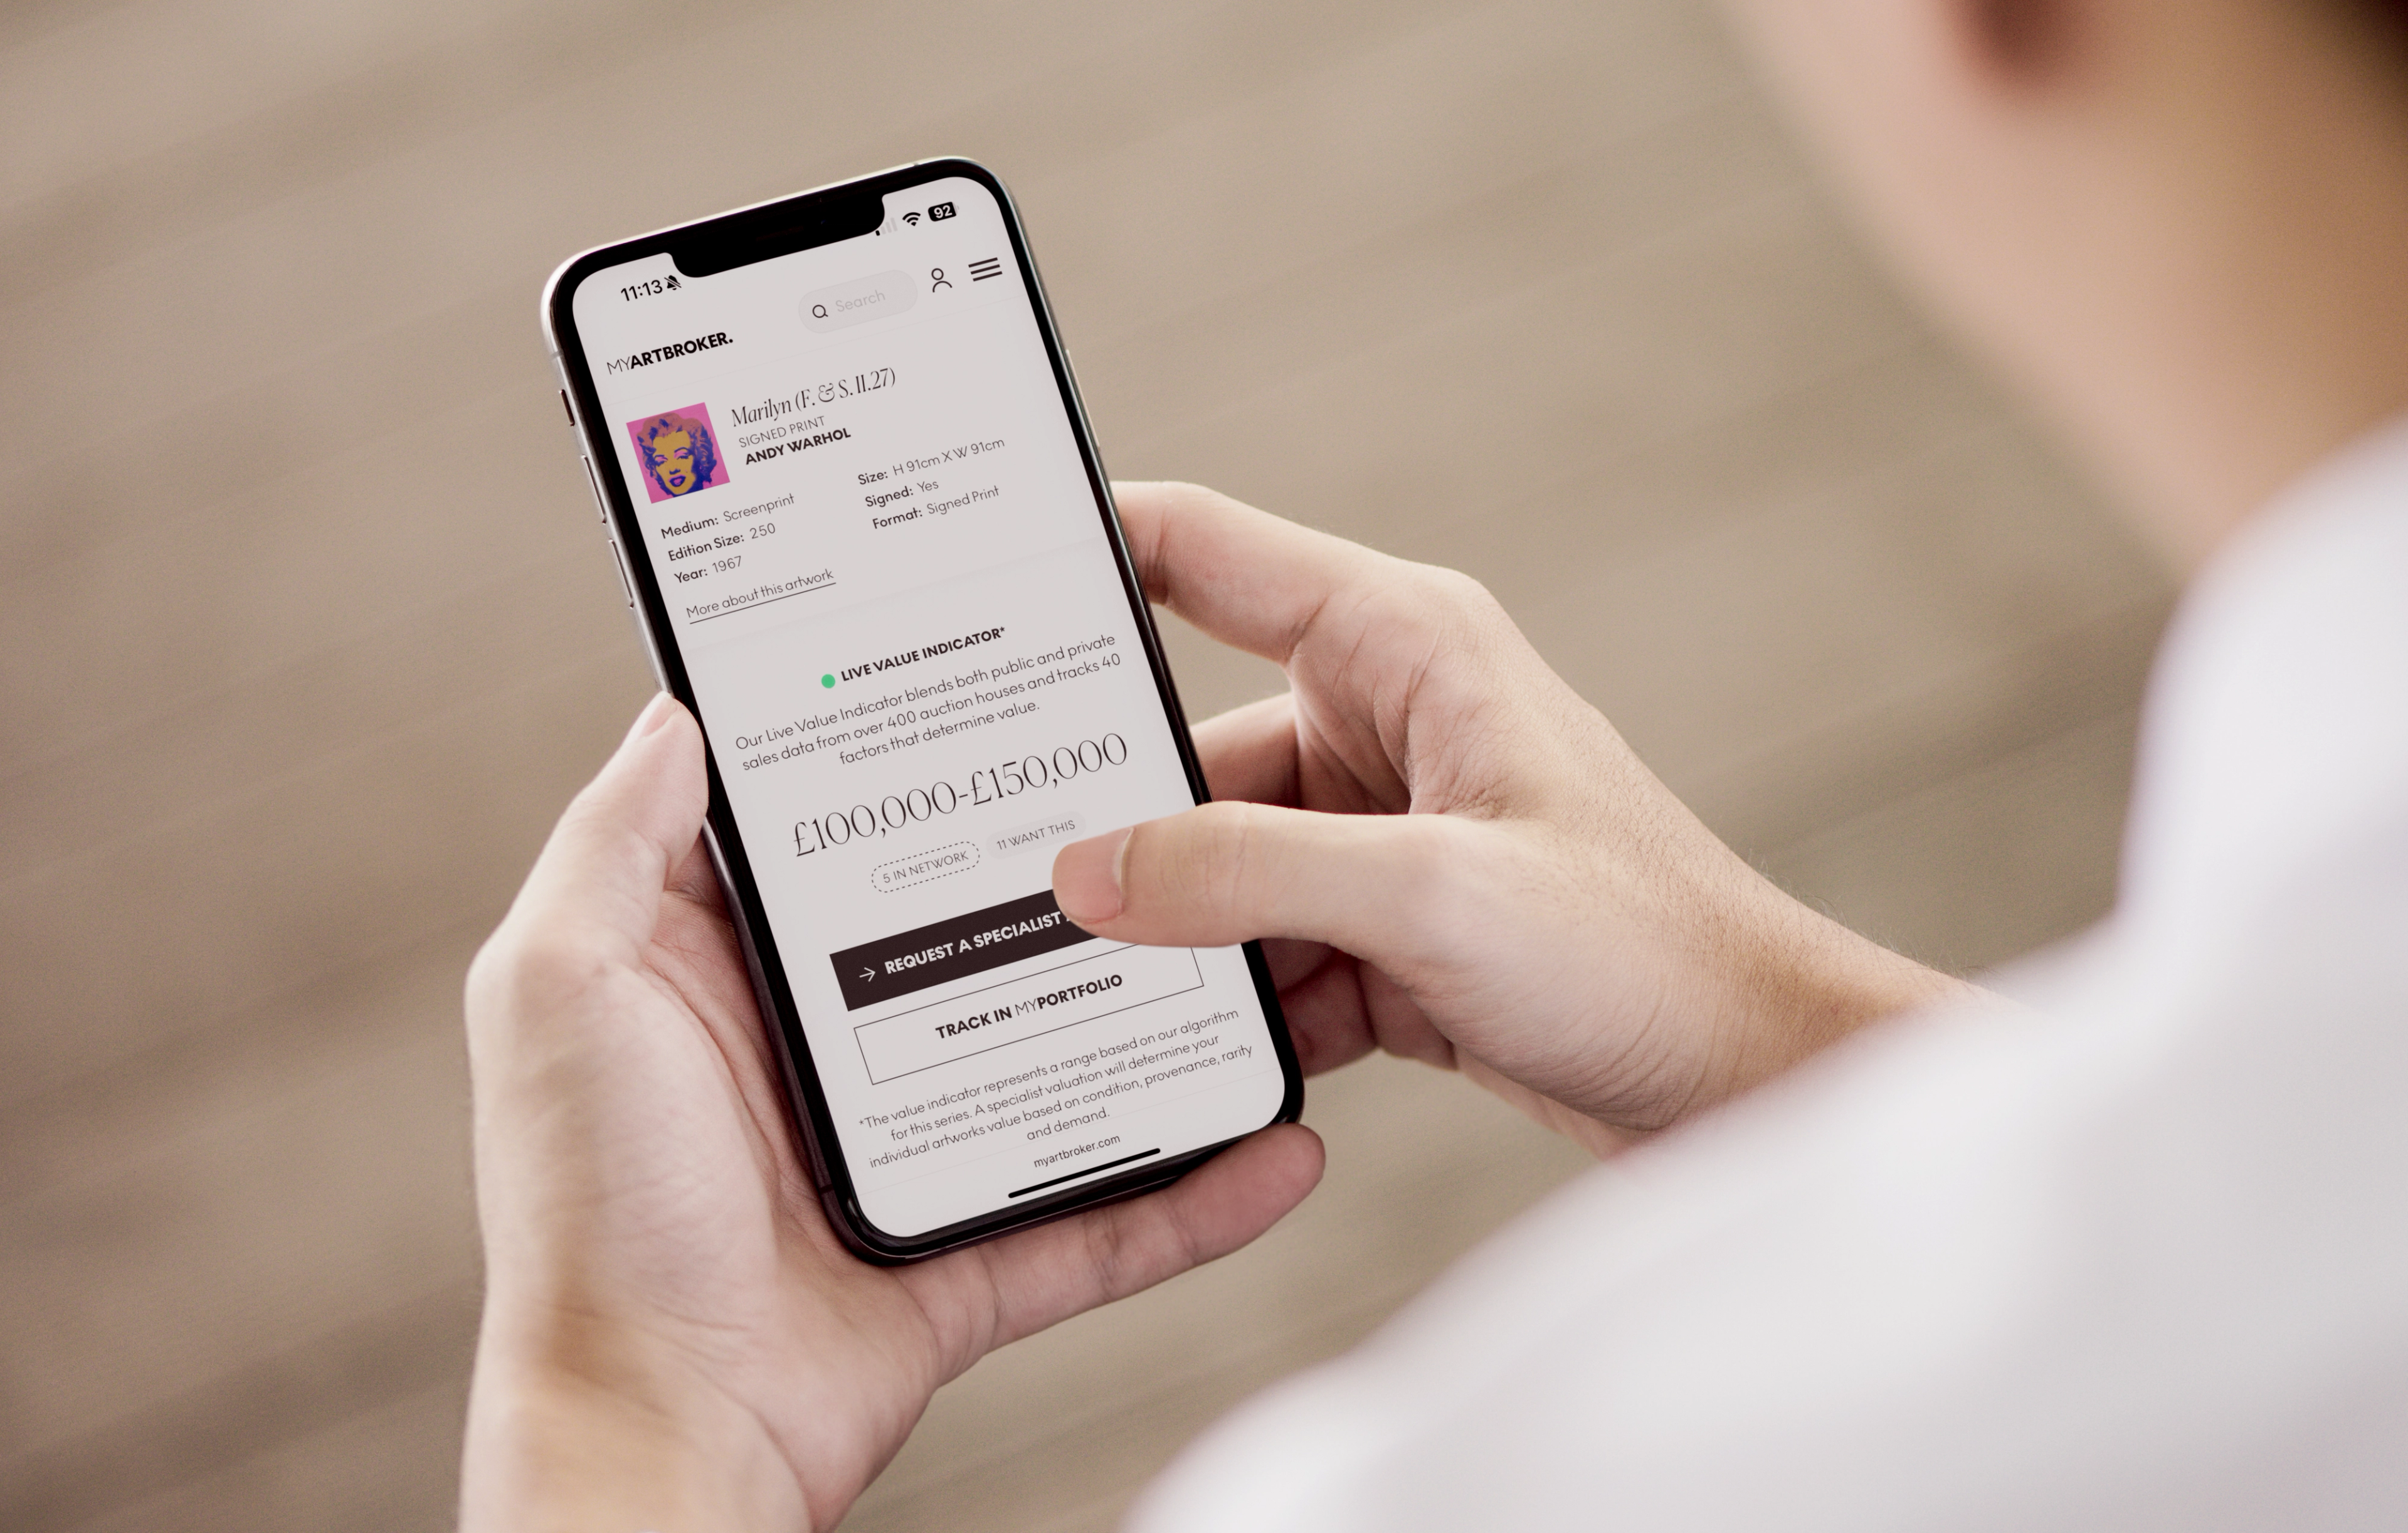
La technologie permet de faire ressortir des indicateurs tels que les résultats d'adjudication, les ventes comparables et les tendances de la demande. Toutefois, l'interprétation de ces signaux nécessite toujours l'expertise de spécialistes qui maîtrisent les nuances liées aux artistes, aux éditions et aux cycles du marché.
En d'autres termes, si les données peuvent éclairer les décisions, elles ne peuvent se substituer au discernement.
Comprendre cet équilibre est essentiel pour quiconque envisage d'intégrer des œuvres d'art dans une stratégie patrimoniale plus large.
Q : Qu'est-ce qu'une classe d'actifs alternatifs et comment les œuvres d'art s'inscrivent-elles dans cette catégorie ?
R : Un actif alternatif s'inscrit en dehors des classes traditionnelles telles que les actions, les obligations et les liquidités. Ces actifs constituent un investissement complémentaire, car ils permettent de renforcer et de diversifier les portefeuilles classiques en recherchant des rendements décorrélés des marchés actions et obligataires. Les œuvres sont classées comme des actifs alternatifs car leur marché n'est pas corrélé aux autres classes d'actifs.
Pour en savoir plus sur le concept des estampes en tant qu'actif d'investissement, visionnez notre table ronde : Prints as a Portfolio.
L'art constitue-t-il un bon investissement ?
Avant d'examiner comment investir dans les œuvres d'art, il convient de poser une question plus fondamentale. L'art doit-il être considéré comme un investissement ?
Sur le plan financier, l'art est classé comme un actif alternatif. Les actifs alternatifs se situent en dehors des instruments financiers traditionnels tels que les actions, les obligations et les liquidités. Les investisseurs se tournent souvent vers ces actifs pour diversifier leur portefeuille et réduire leur corrélation avec les marchés financiers.
L'art entre dans cette catégorie car sa valeur n'est pas directement liée aux performances boursières ou aux taux d'intérêt. Toutefois, l'art se distingue de la plupart des actifs alternatifs sur un point essentiel : il ne génère aucun revenu.
Le rendement d'une œuvre dépend entièrement de sa valeur à la revente. Cela signifie que les collectionneurs doivent non seulement s'interroger sur la pertinence de leur achat, mais aussi sur la demande future pour l'œuvre concernée.
C'est pourquoi les collectionneurs les plus expérimentés considèrent rarement l'art comme une simple opération financière. Ils allient plutôt curiosité culturelle et discipline financière. Ils constituent des collections centrées sur des artistes et des œuvres en lesquels ils croient intellectuellement, tout en tenant compte des dynamiques de marché.
Le marché immobilier offre un point de comparaison utile. Lors de l'acquisition d'un bien, les investisseurs fondent rarement leurs décisions sur de simples préférences esthétiques. Ils étudient les ventes comparables dans le quartier, analysent les tendances historiques des prix et évaluent l'attractivité à long terme.
Le marché de l'art fonctionne de manière similaire. Lorsque les collectionneurs peuvent observer des ventes comparables et comprendre le comportement du marché d'un artiste au fil du temps, le processus devient beaucoup plus structuré.
C'est précisément là que le marché secondaire joue un rôle essentiel.
Le marché primaire concerne les œuvres vendues pour la première fois, généralement par l'intermédiaire de galeries représentant des artistes vivants. Les prix sont habituellement fixés par les galeries et peuvent refléter une dynamique curatoriale, des expositions institutionnelles ou la demande d'une base de collectionneurs spécifique.
Bien que le marché primaire puisse être un espace stimulant pour découvrir de nouveaux artistes, il reste l'un des marchés les plus difficiles à analyser d'un point de vue d'investissement. En l'absence d'historique de ventes, les éléments de comparaison permettant de fonder une décision de prix sont rares.
Le marché secondaire fonctionne différemment. Il concerne des œuvres ayant déjà été vendues et faisant désormais l'objet de nouvelles transactions par le biais de maisons de ventes aux enchères, de marchands et de ventes privées. Chaque revente génère une trace que les collectionneurs peuvent examiner.
Au fil du temps, ces transactions dessinent une image précise de la performance d'une œuvre ou d'un artiste sur le marché.
Peu de personnes comprennent les aspects financiers de ce processus aussi bien que Philip Hoffman, fondateur de The Fine Art Group. Avant d'intégrer le monde de l'art, Hoffman a suivi une formation d'expert-comptable chez KPMG, avant de devenir directeur financier de Christie's à une époque où la maison de ventes traversait une restructuration financière majeure.
Après avoir quitté Christie's, il a créé l'un des premiers fonds d'investissement en art à grande échelle, levant des centaines de millions de dollars auprès d'investisseurs institutionnels et développant une entreprise qui conseille aujourd'hui des collectionneurs et des institutions dans le monde entier.
Lors d'un entretien récent sur les réalités des fonds d'art, il a expliqué que de nombreux investisseurs sous-estiment la discipline requise. Les gens supposent que les fonds d'art sont simples. Ce n'est pas le cas. Il faut acheter extrêmement bien, comprendre le marché dans les moindres détails et gérer la liquidité avec une grande prudence. Sinon, il est très difficile de générer des rendements.
Son observation reflète une vérité plus large sur les marchés de l'art. Une collection réussie découle rarement de la spéculation. Elle repose sur la compréhension de l'offre, l'identification de la demande et l'acquisition d'œuvres que d'autres collectionneurs convoiteront également à l'avenir.
En pratique, cela oriente souvent les collectionneurs vers des segments du marché où la demande est déjà bien établie. Le marché secondaire des estampes en est l'un des exemples les plus clairs.
Parce que les estampes existent en éditions, les collectionneurs peuvent observer la performance d'œuvres individuelles lors de multiples ventes au fil du temps. Cette accumulation de données de prix permet aux acheteurs d'appréhender le comportement du marché avec une plus grande clarté que sur les marchés d'œuvres uniques.
Pour de nombreux collectionneurs, cette transparence est ce qui fait des estampes un point d'entrée si attractif sur le marché de l'art.
Comment investir dans les œuvres d'art : stratégies clés
Il existe différentes manières de s'exposer au marché de l'art. Certains collectionneurs achètent des œuvres en direct pour constituer des collections personnelles. D'autres choisissent d'investir par le biais de fonds gérés, de plateformes de propriété fractionnée ou de nouveaux formats numériques.
Chaque approche comporte ses propres avantages et risques. Le facteur déterminant reste la compréhension de la structure du marché sur lequel vous vous engagez.
Contrairement aux marchés financiers, le monde de l'art ne fonctionne pas par le biais d'une place boursière unique. Il est fragmenté entre galeries, maisons de ventes, marchands, courtiers et réseaux privés. Les prix peuvent varier selon le lieu et le mode de vente de l'œuvre.
En raison de cette fragmentation, les collectionneurs avisés ont tendance à se concentrer sur les segments où la tarification et la demande sont les plus aisément identifiables.
En pratique, cela signifie généralement privilégier le marché secondaire.
1. 100 % de propriété des œuvres
La manière la plus traditionnelle d'investir dans les œuvres d'art est également la plus simple. Un collectionneur acquiert une œuvre en toute propriété et en devient le seul détenteur. Cette pleine propriété permet au collectionneur de vivre avec l'œuvre, de la prêter pour des expositions ou, à terme, de la revendre lorsque les conditions du marché sont favorables. Elle garantit également un contrôle total sur les décisions d'acquisition et de cession.
Les collectionneurs peuvent acquérir des œuvres par le biais de galeries, de maisons de ventes aux enchères, de marchands privés ou de plateformes de courtage. Chaque canal offre des avantages distincts selon la nature de l'œuvre et les objectifs du collectionneur. Cependant, la décision cruciale à laquelle les collectionneurs sont confrontés ne concerne pas seulement le choix de l'œuvre, mais aussi le segment du marché dans lequel ils doivent investir.
Marché primaire contre marché secondaire
Le marché de l'art se divise généralement en deux segments majeurs.
Le marché primaire concerne les œuvres vendues pour la première fois, généralement par l'intermédiaire de galeries représentant des artistes vivants. Les prix sont fixés par les galeries et peuvent refléter la réputation curatoriale, l'intérêt institutionnel ou la demande des collectionneurs.
Le marché secondaire concerne les œuvres ayant déjà fait l'objet d'une première vente et qui sont à nouveau mises en circulation. Ces transactions s'opèrent via des enchères, des marchands ou des ventes privées.
D'un point de vue d'investissement, le marché secondaire offre souvent une meilleure visibilité grâce à l'existence d'historiques de ventes.
La répétition des transactions permet d'établir des données de prix comparables. Les collectionneurs peuvent observer l'évolution du marché et la manière dont la demande se comporte au gré des cycles économiques.
Cela est particulièrement vrai pour le marché des estampes.
Comme les estampes existent en multiples, des œuvres individuelles issues d'une même édition peuvent apparaître sur le marché à de nombreuses reprises au fil des décennies. Chaque transaction vient enrichir l'historique des ventes comparables.
À terme, cela permet de structurer un cadre tarifaire que les collectionneurs peuvent analyser.
Le marché des estampes « blue chip »
Certains artistes modernes et contemporains ont développé des marchés secondaires particulièrement robustes pour leurs estampes et éditions.
Andy Warhol
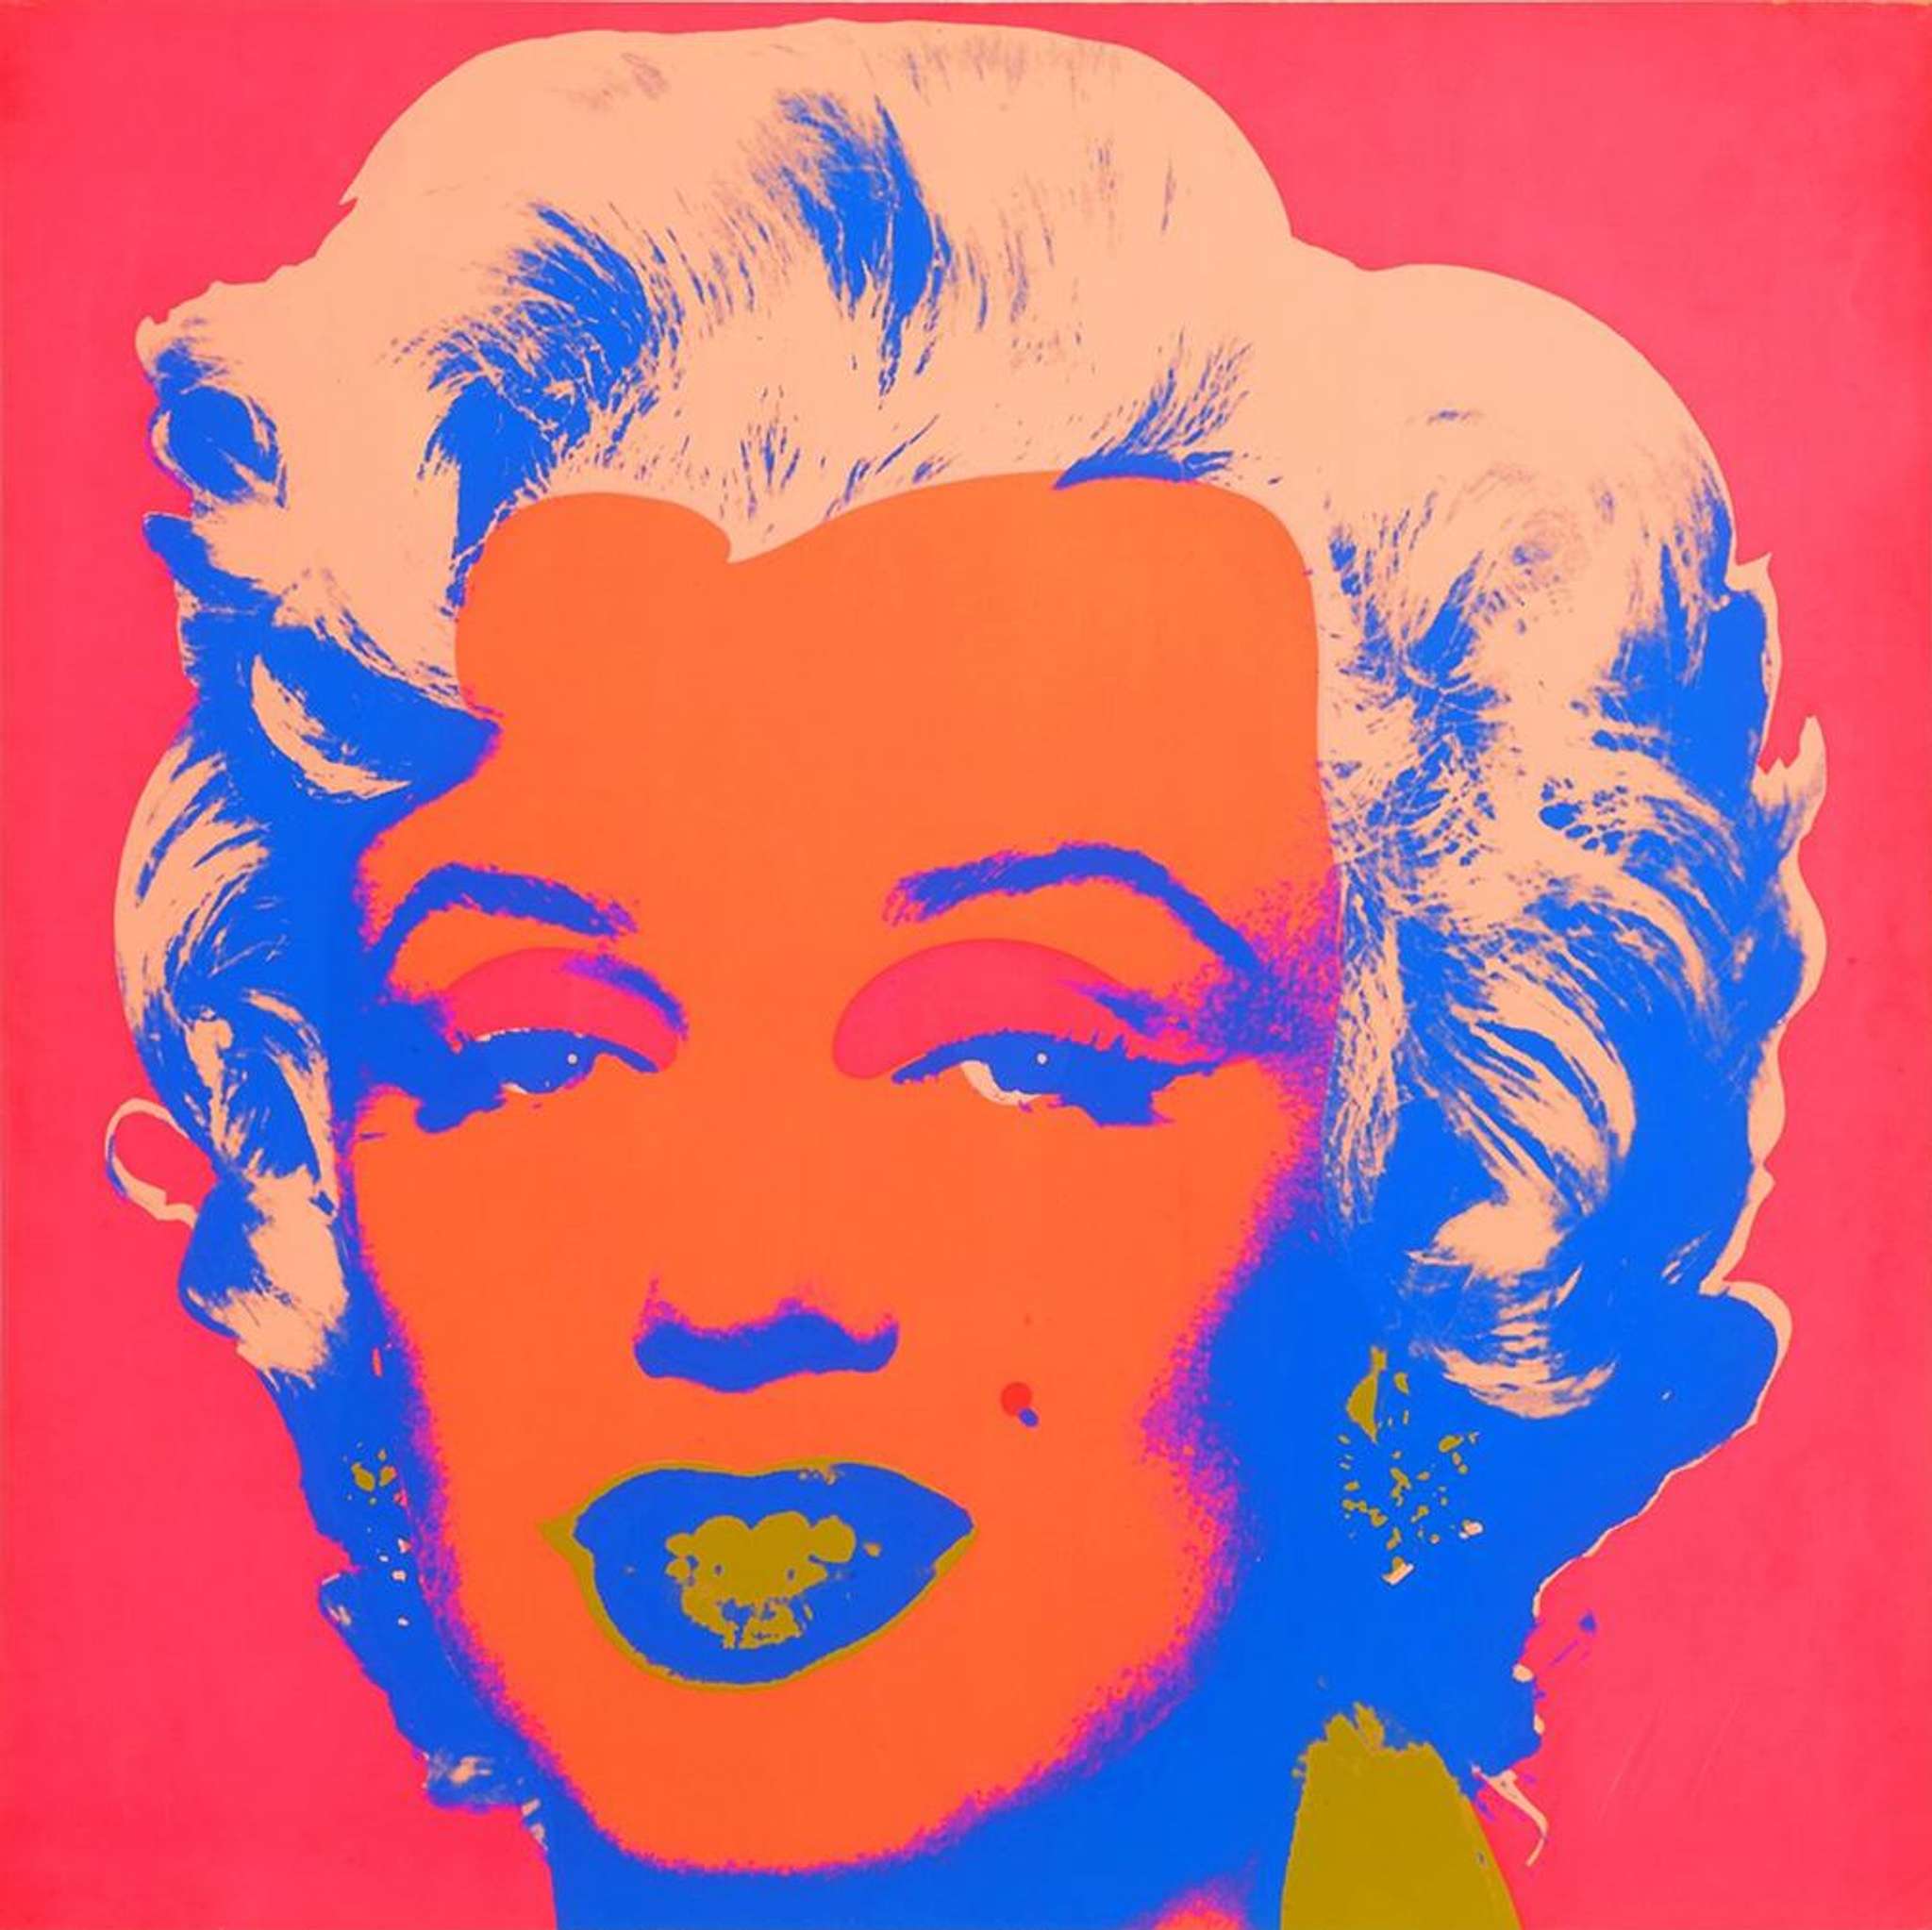
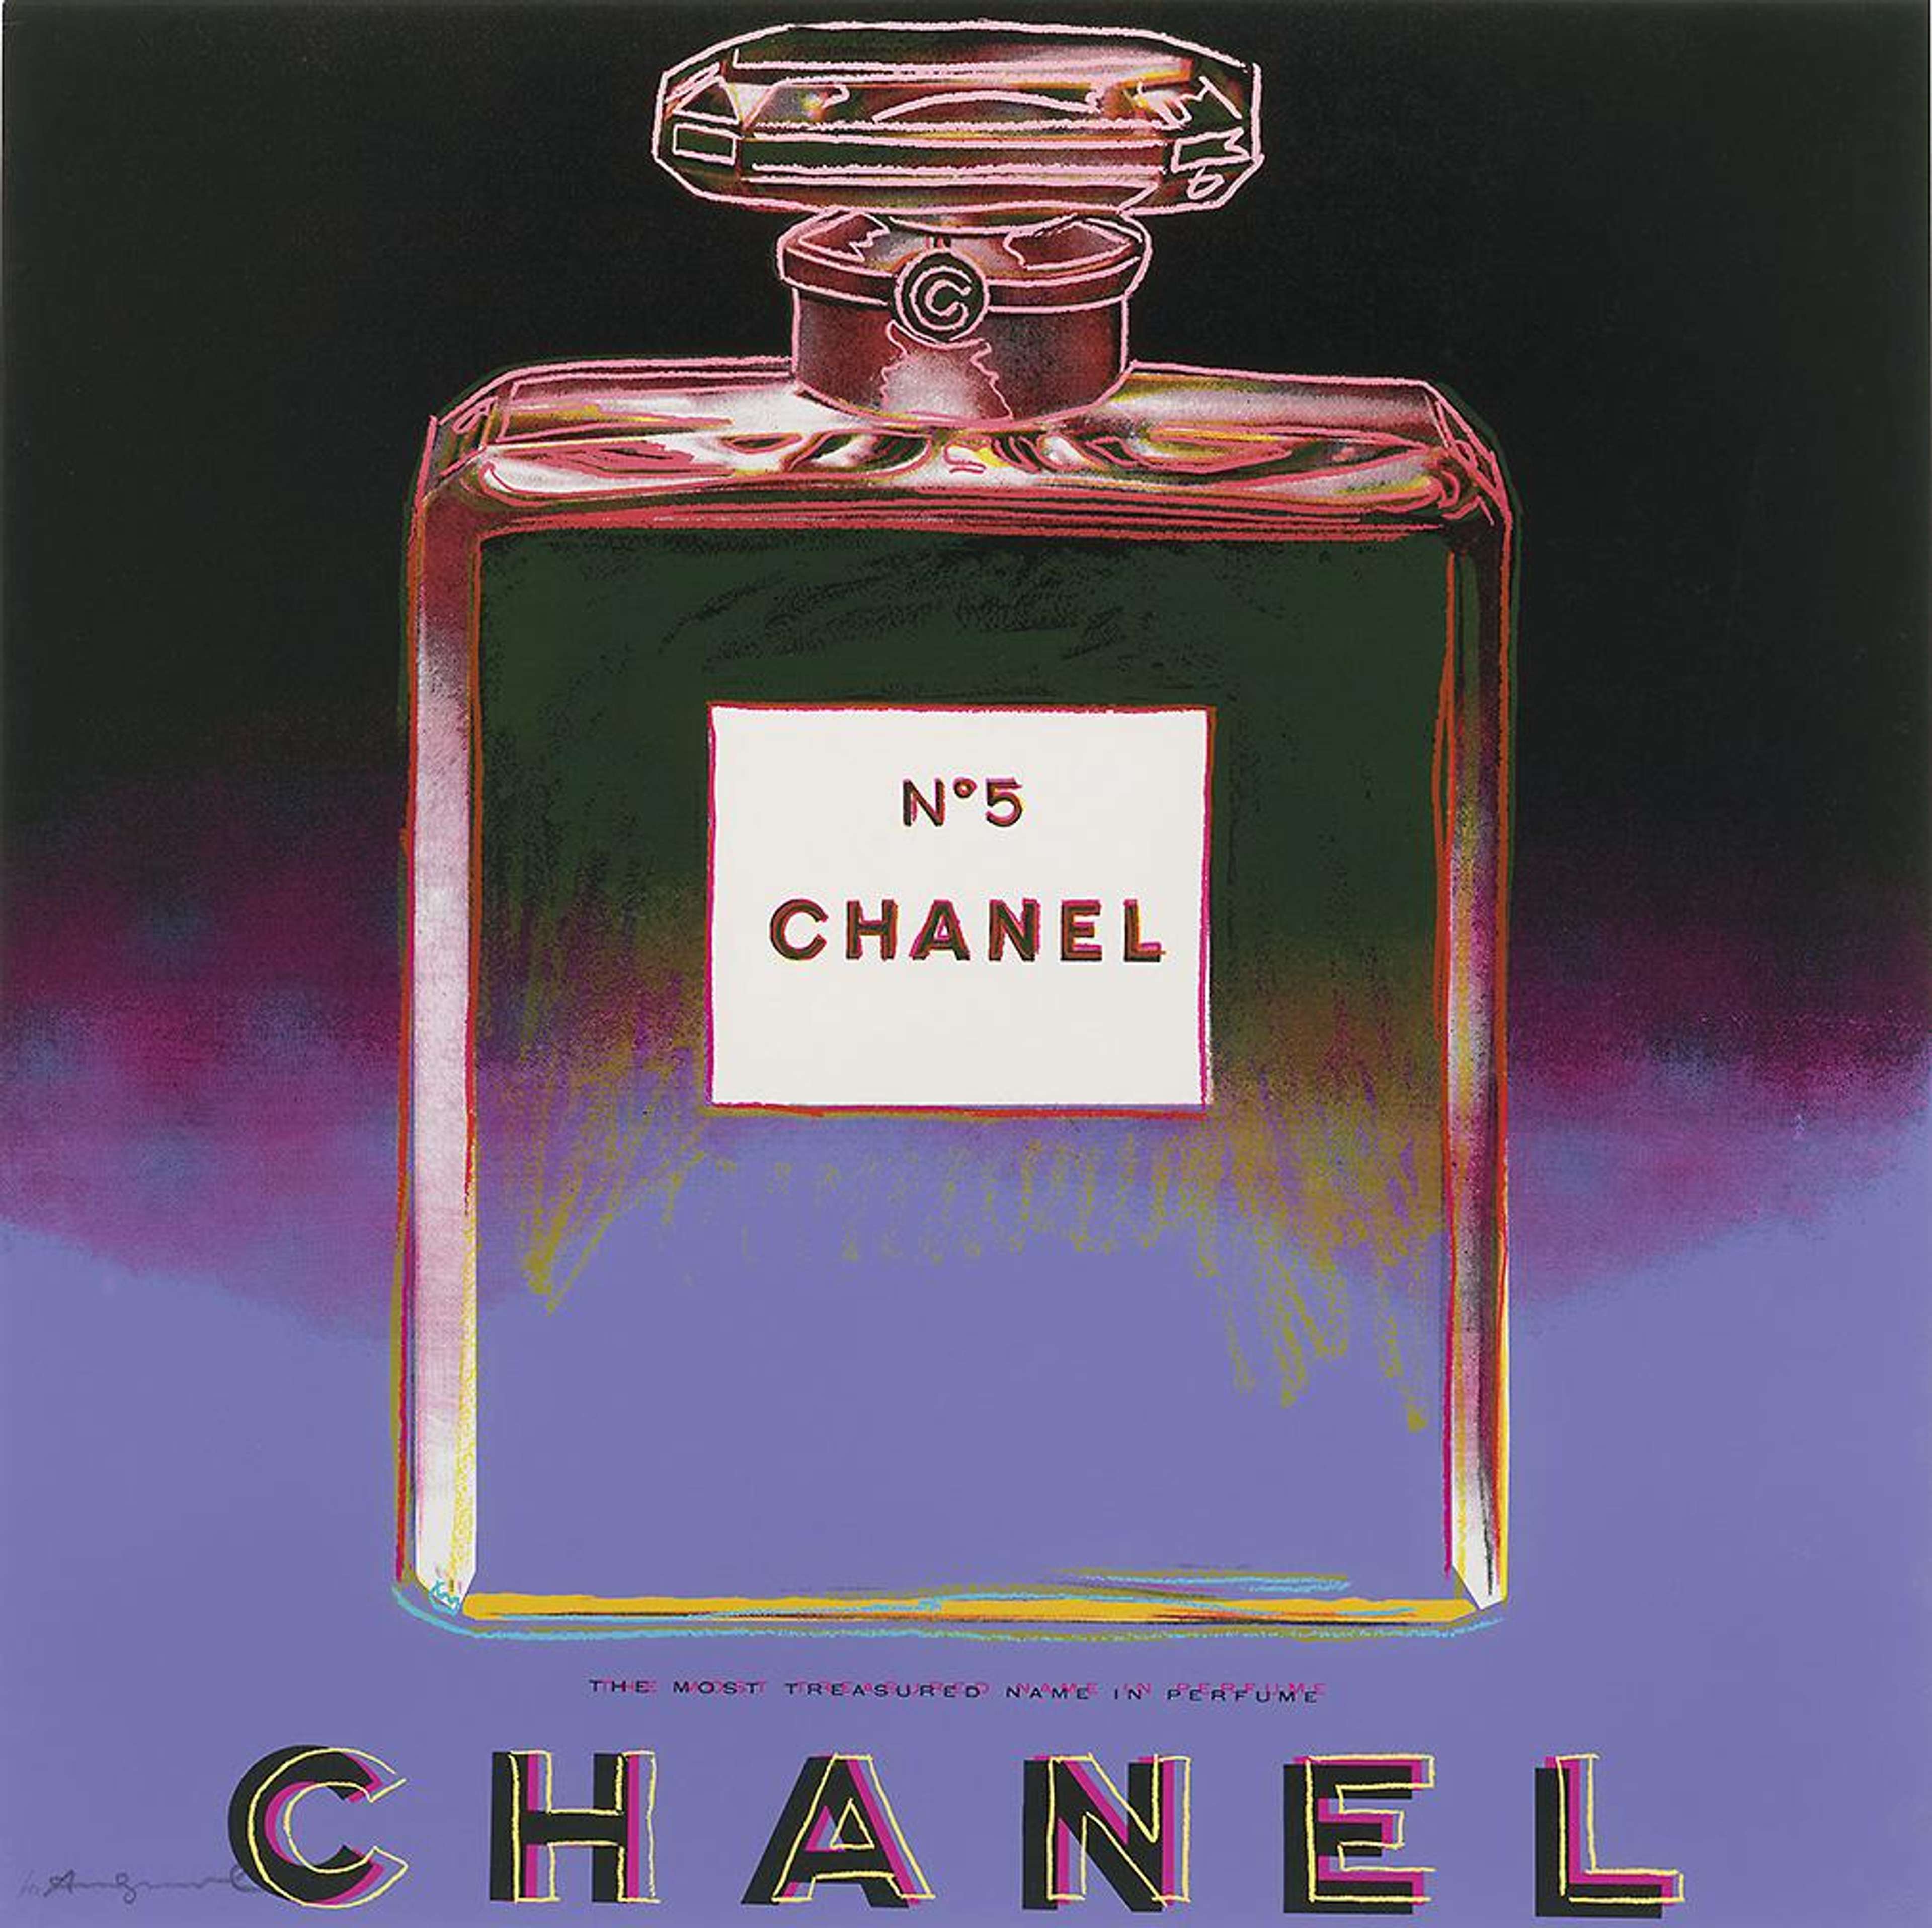
Les estampes de Warhol constituent le socle du marché moderne de l'estampe. Des séries telles que Marilyn, Flowers et Campbell’s Soup Cans font l'objet de transactions constantes depuis des décennies et demeurent parmi les images les plus reconnues de l'art contemporain.
Banksy
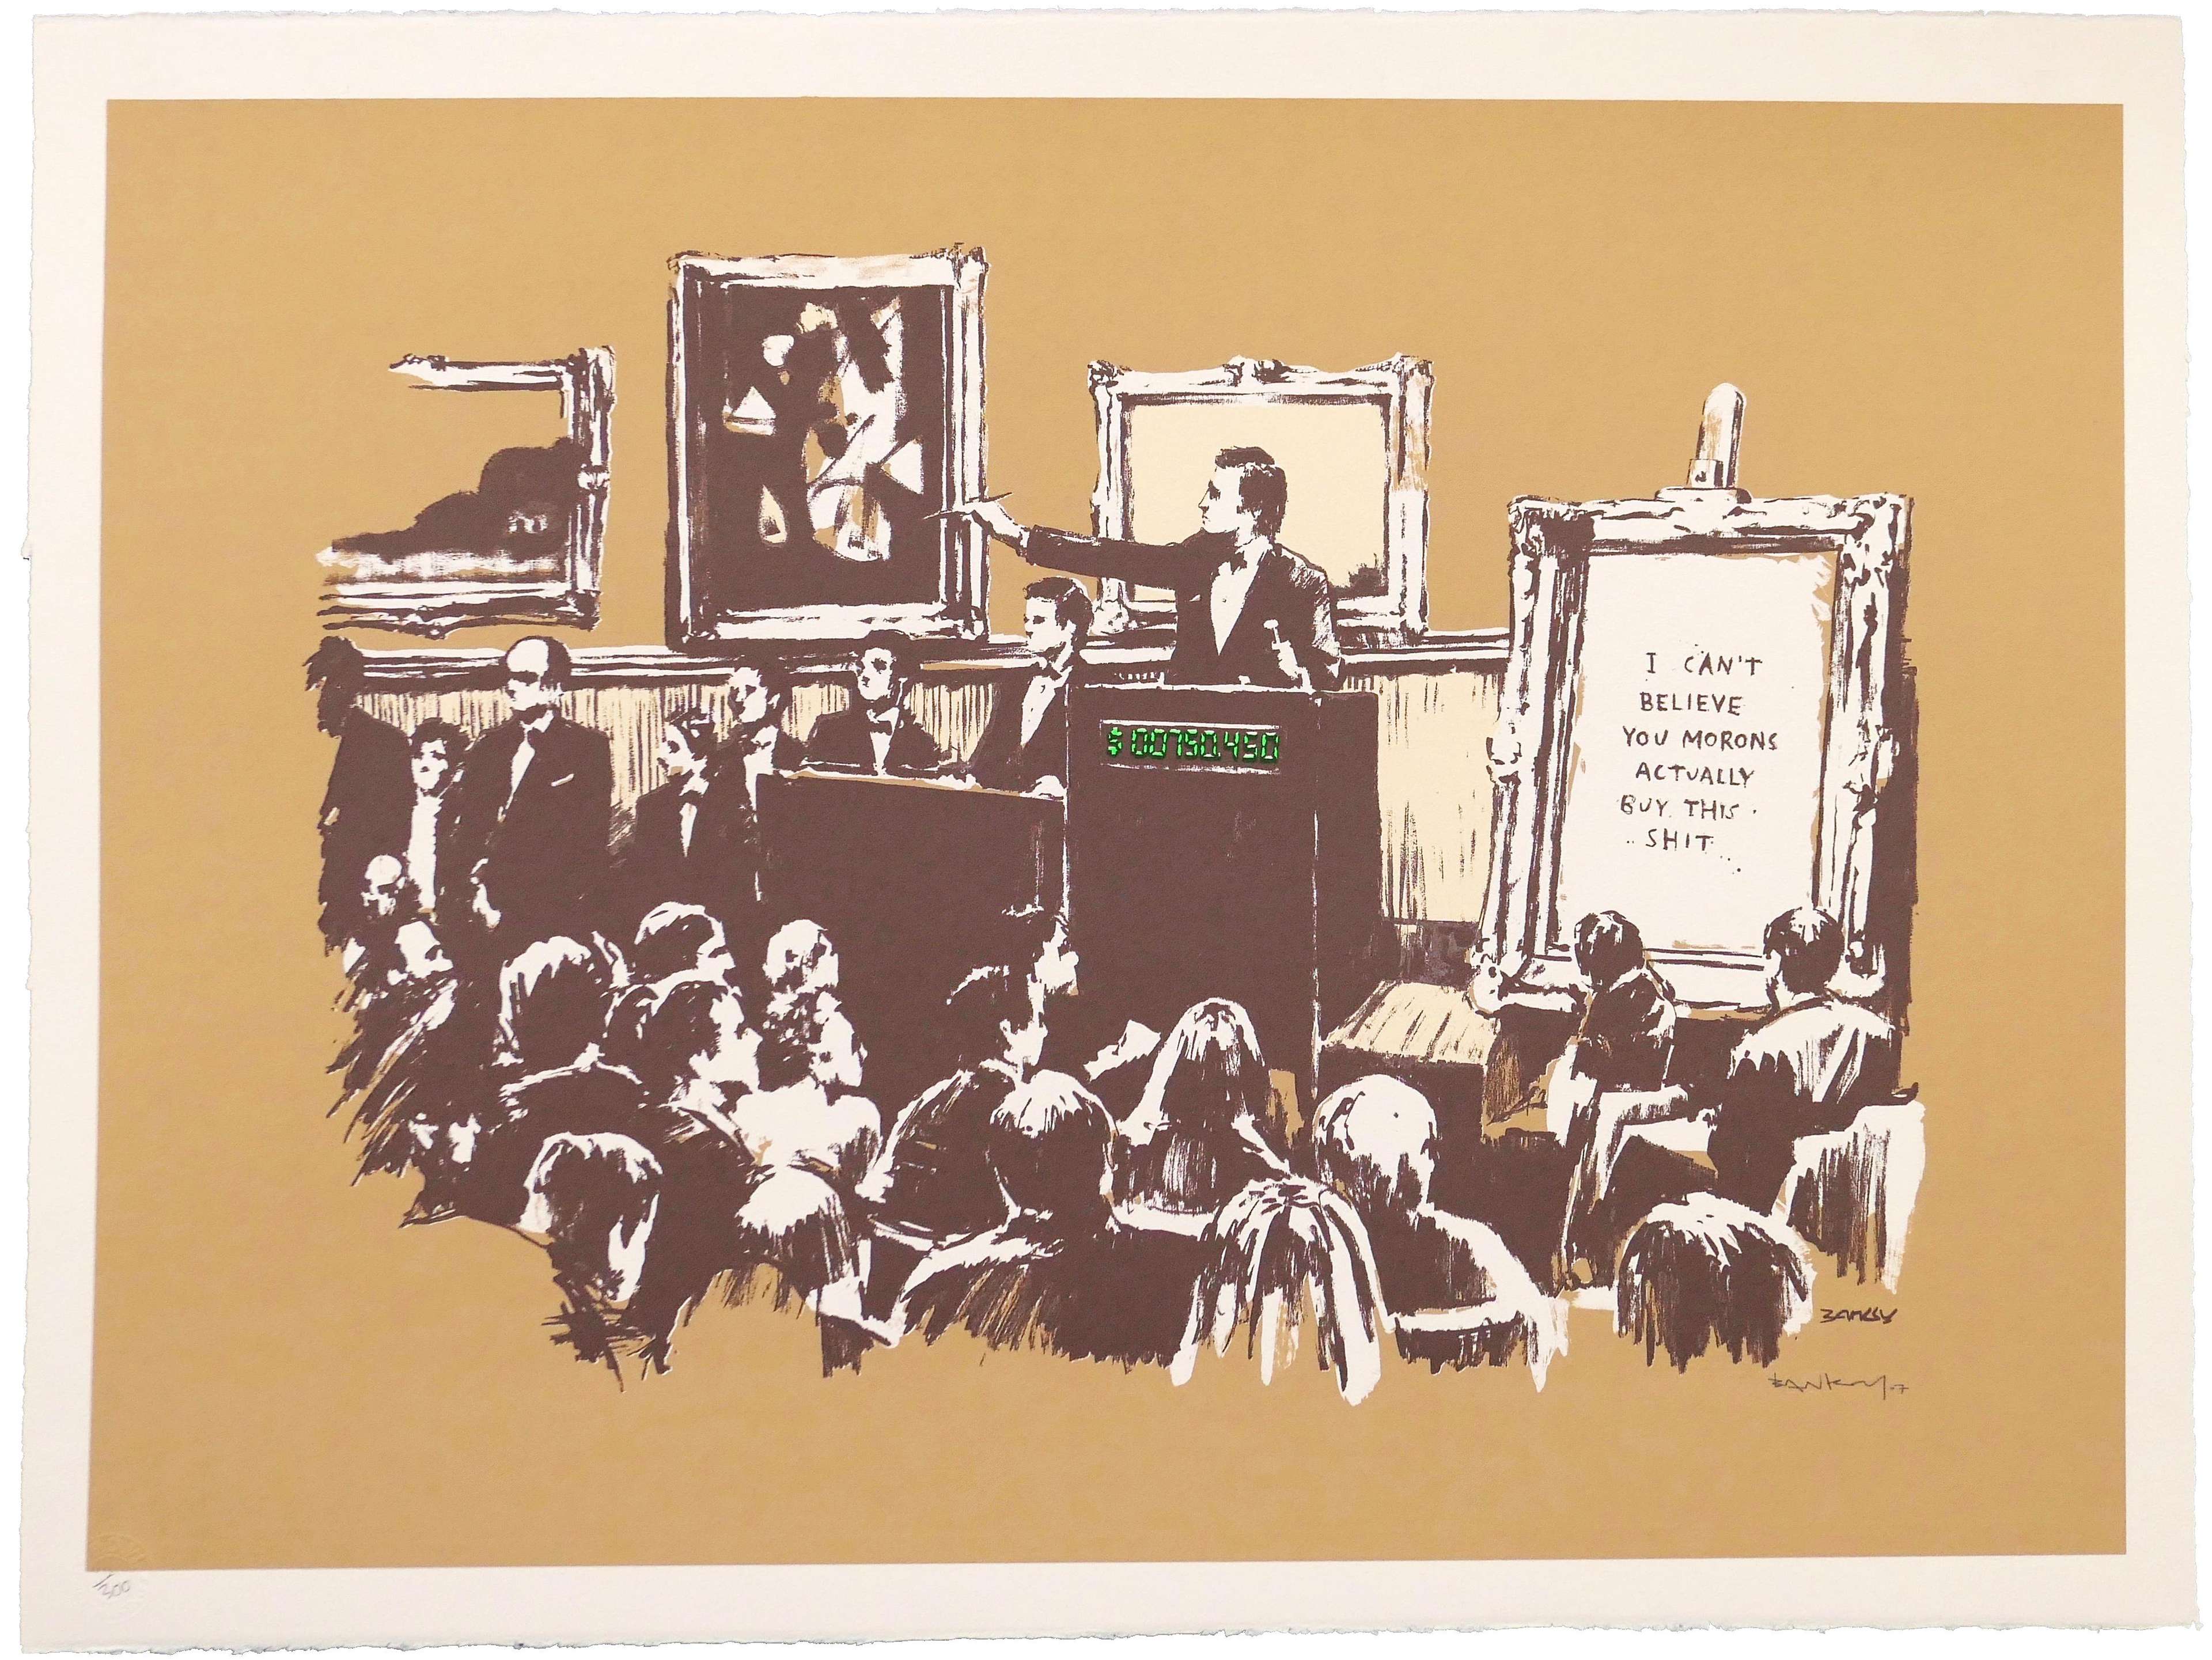
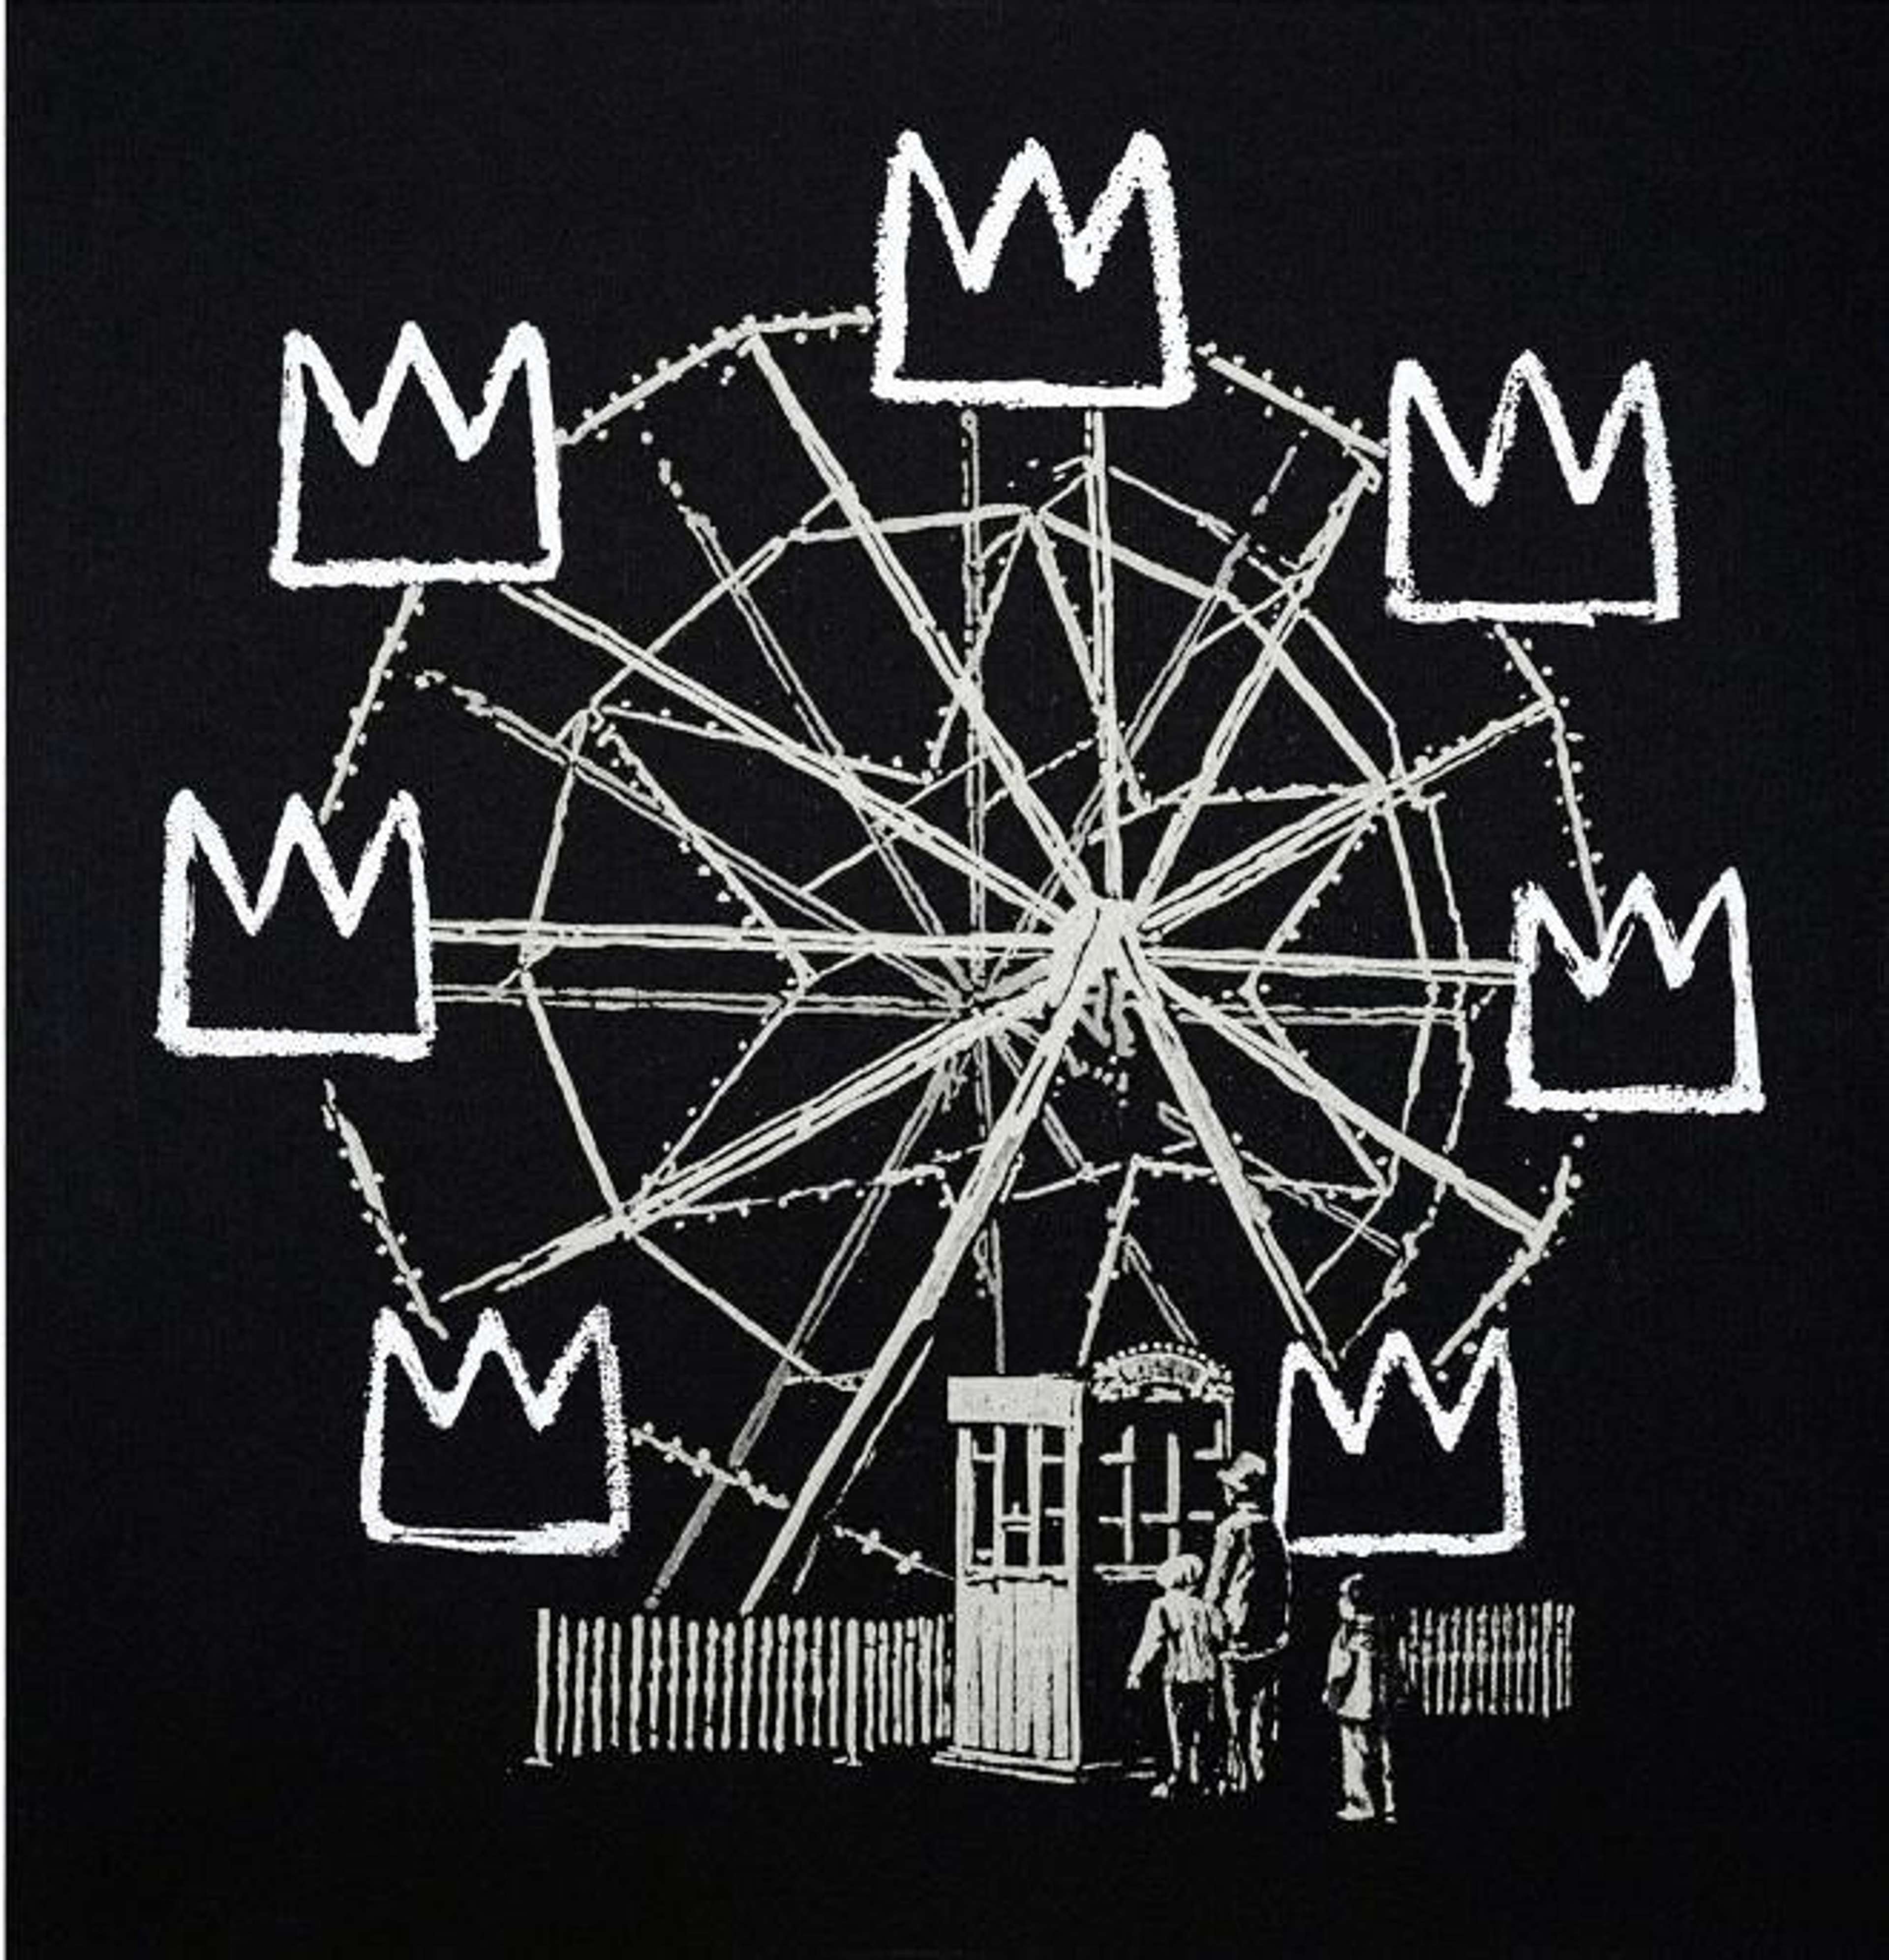
Les œuvres éditées de Banksy ont engendré l'un des marchés secondaires les plus liquides de l'art contemporain. Des estampes telles que Girl With Balloon et Choose Your Weapon sont largement reconnues et fréquemment échangées aux enchères ou lors de ventes privées.
David Hockney
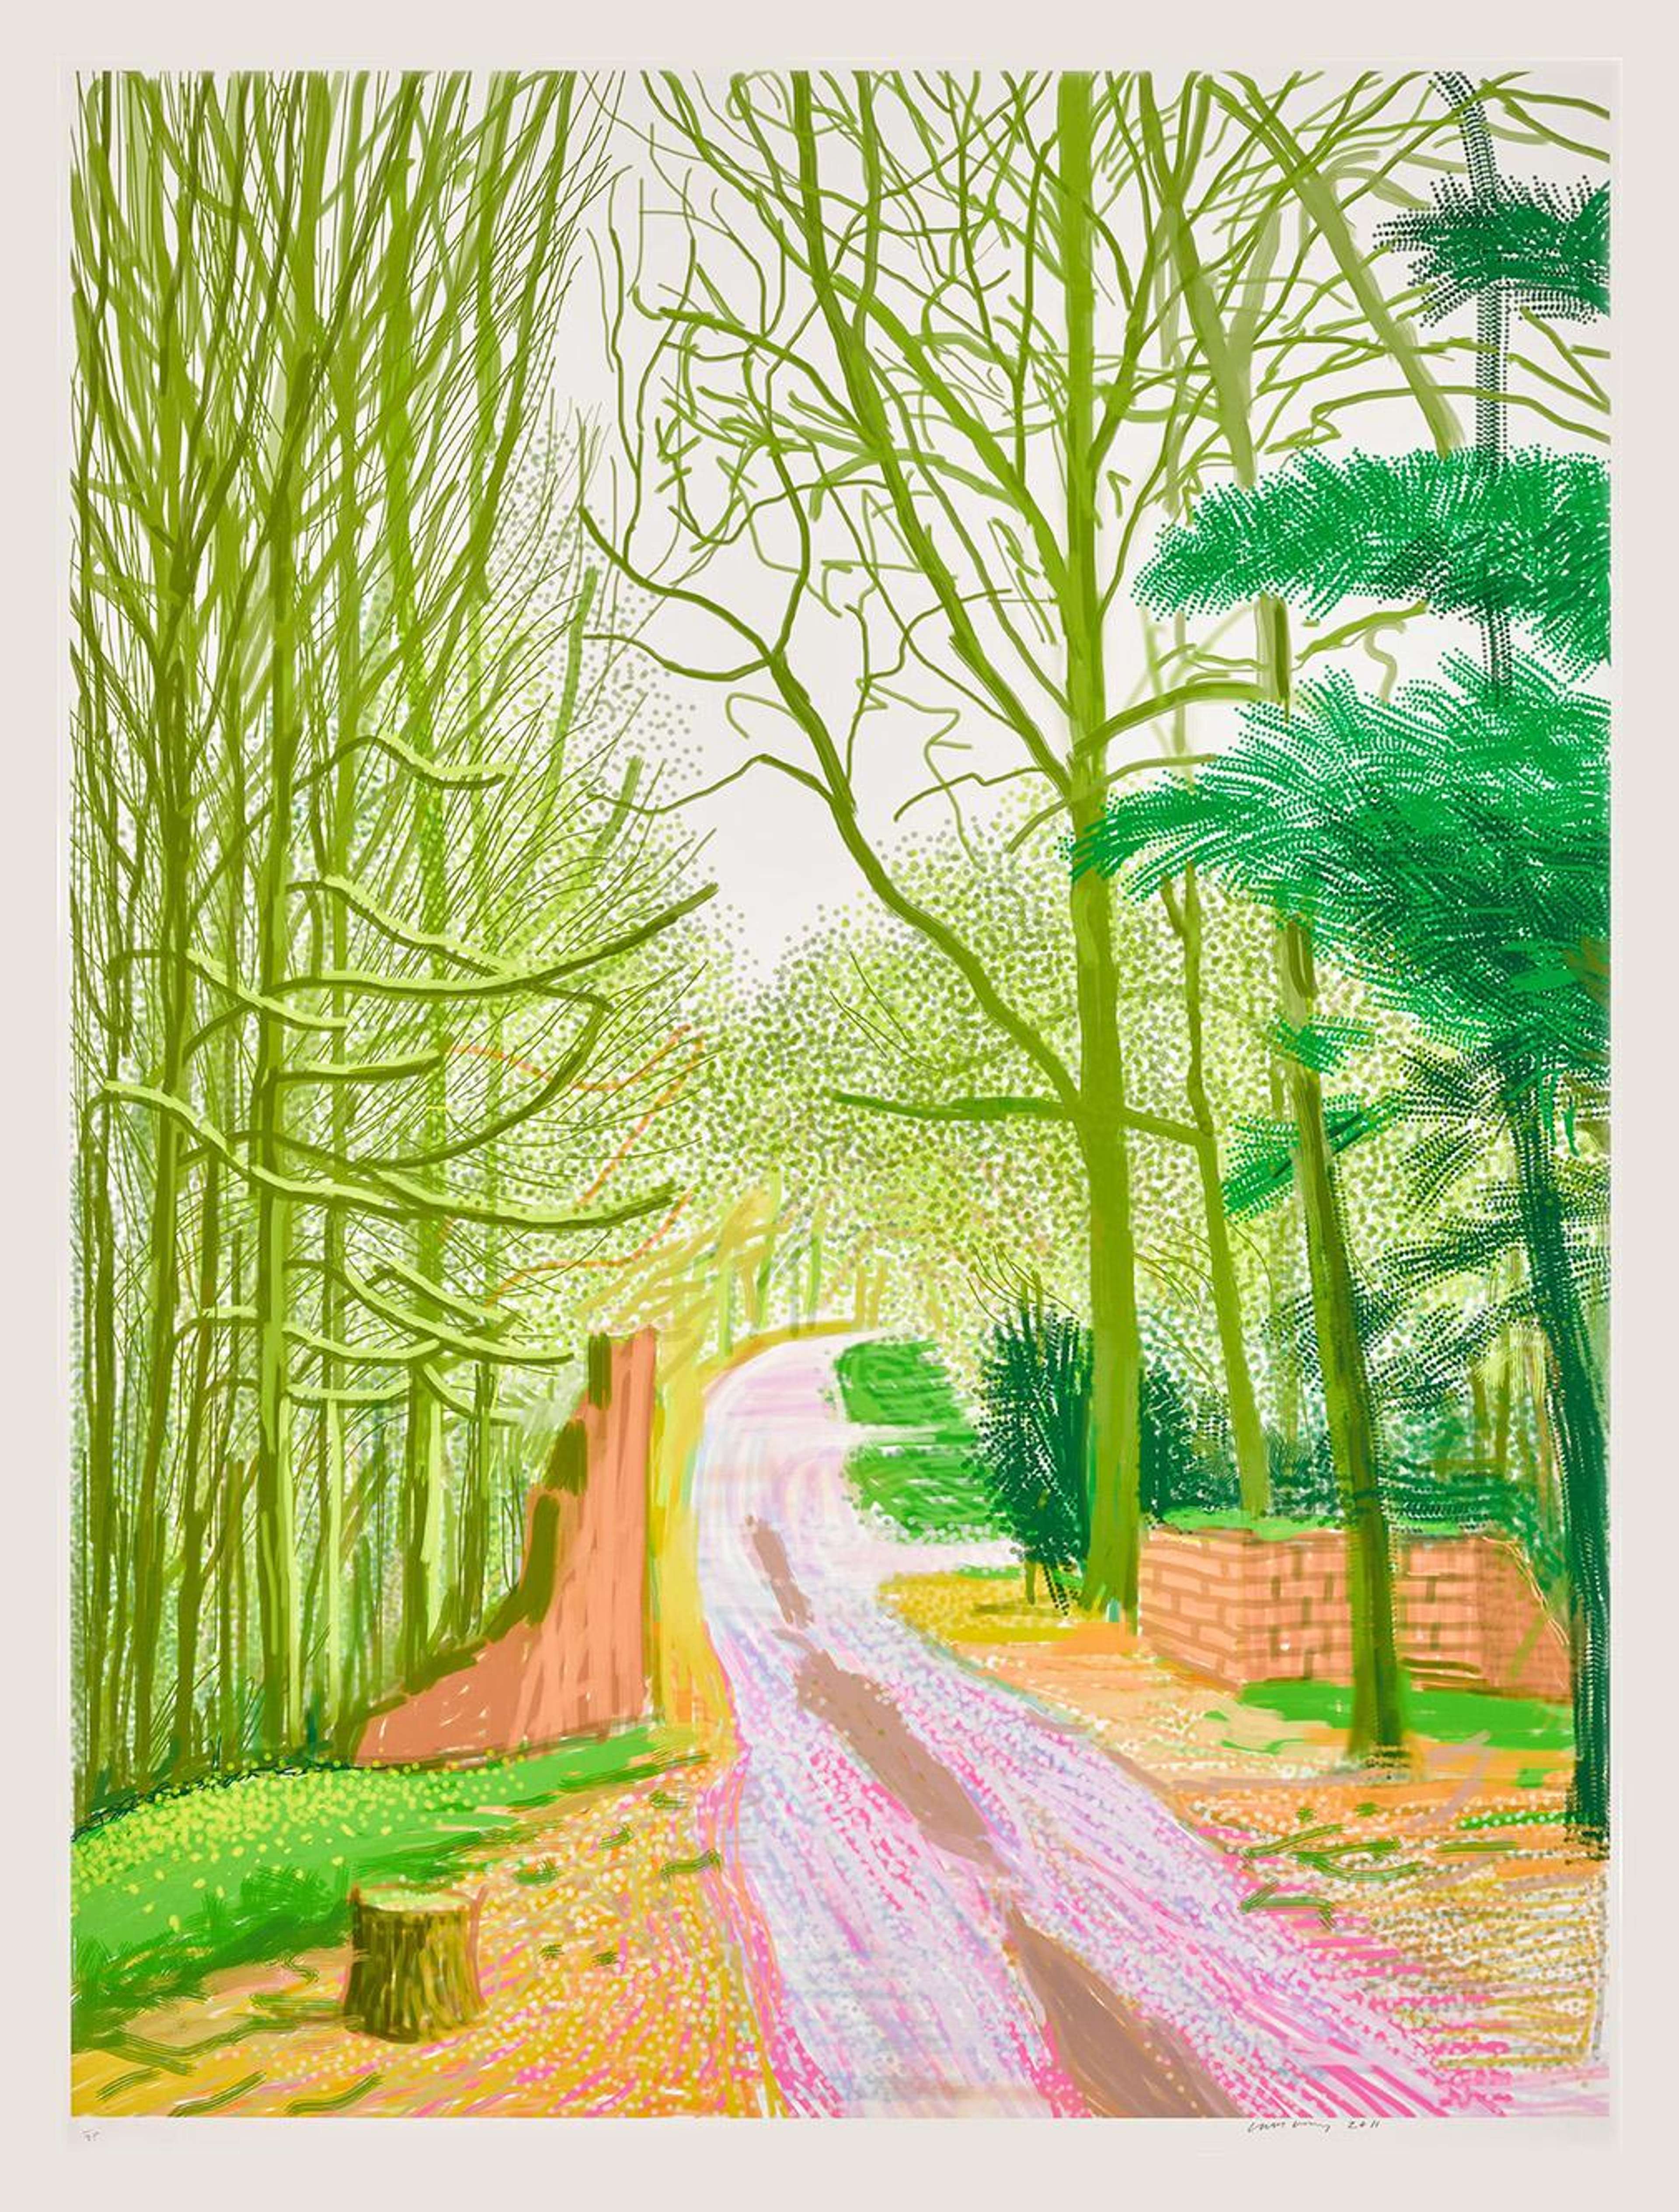
La carrière de graveur et d'imprimeur de Hockney s'étend sur plus de soixante ans. Ses œuvres vont de ses premières eaux-fortes aux célèbres dessins sur iPad Arrival of Spring, tous bénéficiant d'une forte reconnaissance institutionnelle.
Roy Lichtenstein
Les estampes Pop Art de Lichtenstein demeurent l'un des segments les plus stables du marché d'après-guerre. Leur clarté graphique et leur importance dans l'histoire de l'art continuent d'attirer les collectionneurs du monde entier.
Keith Haring
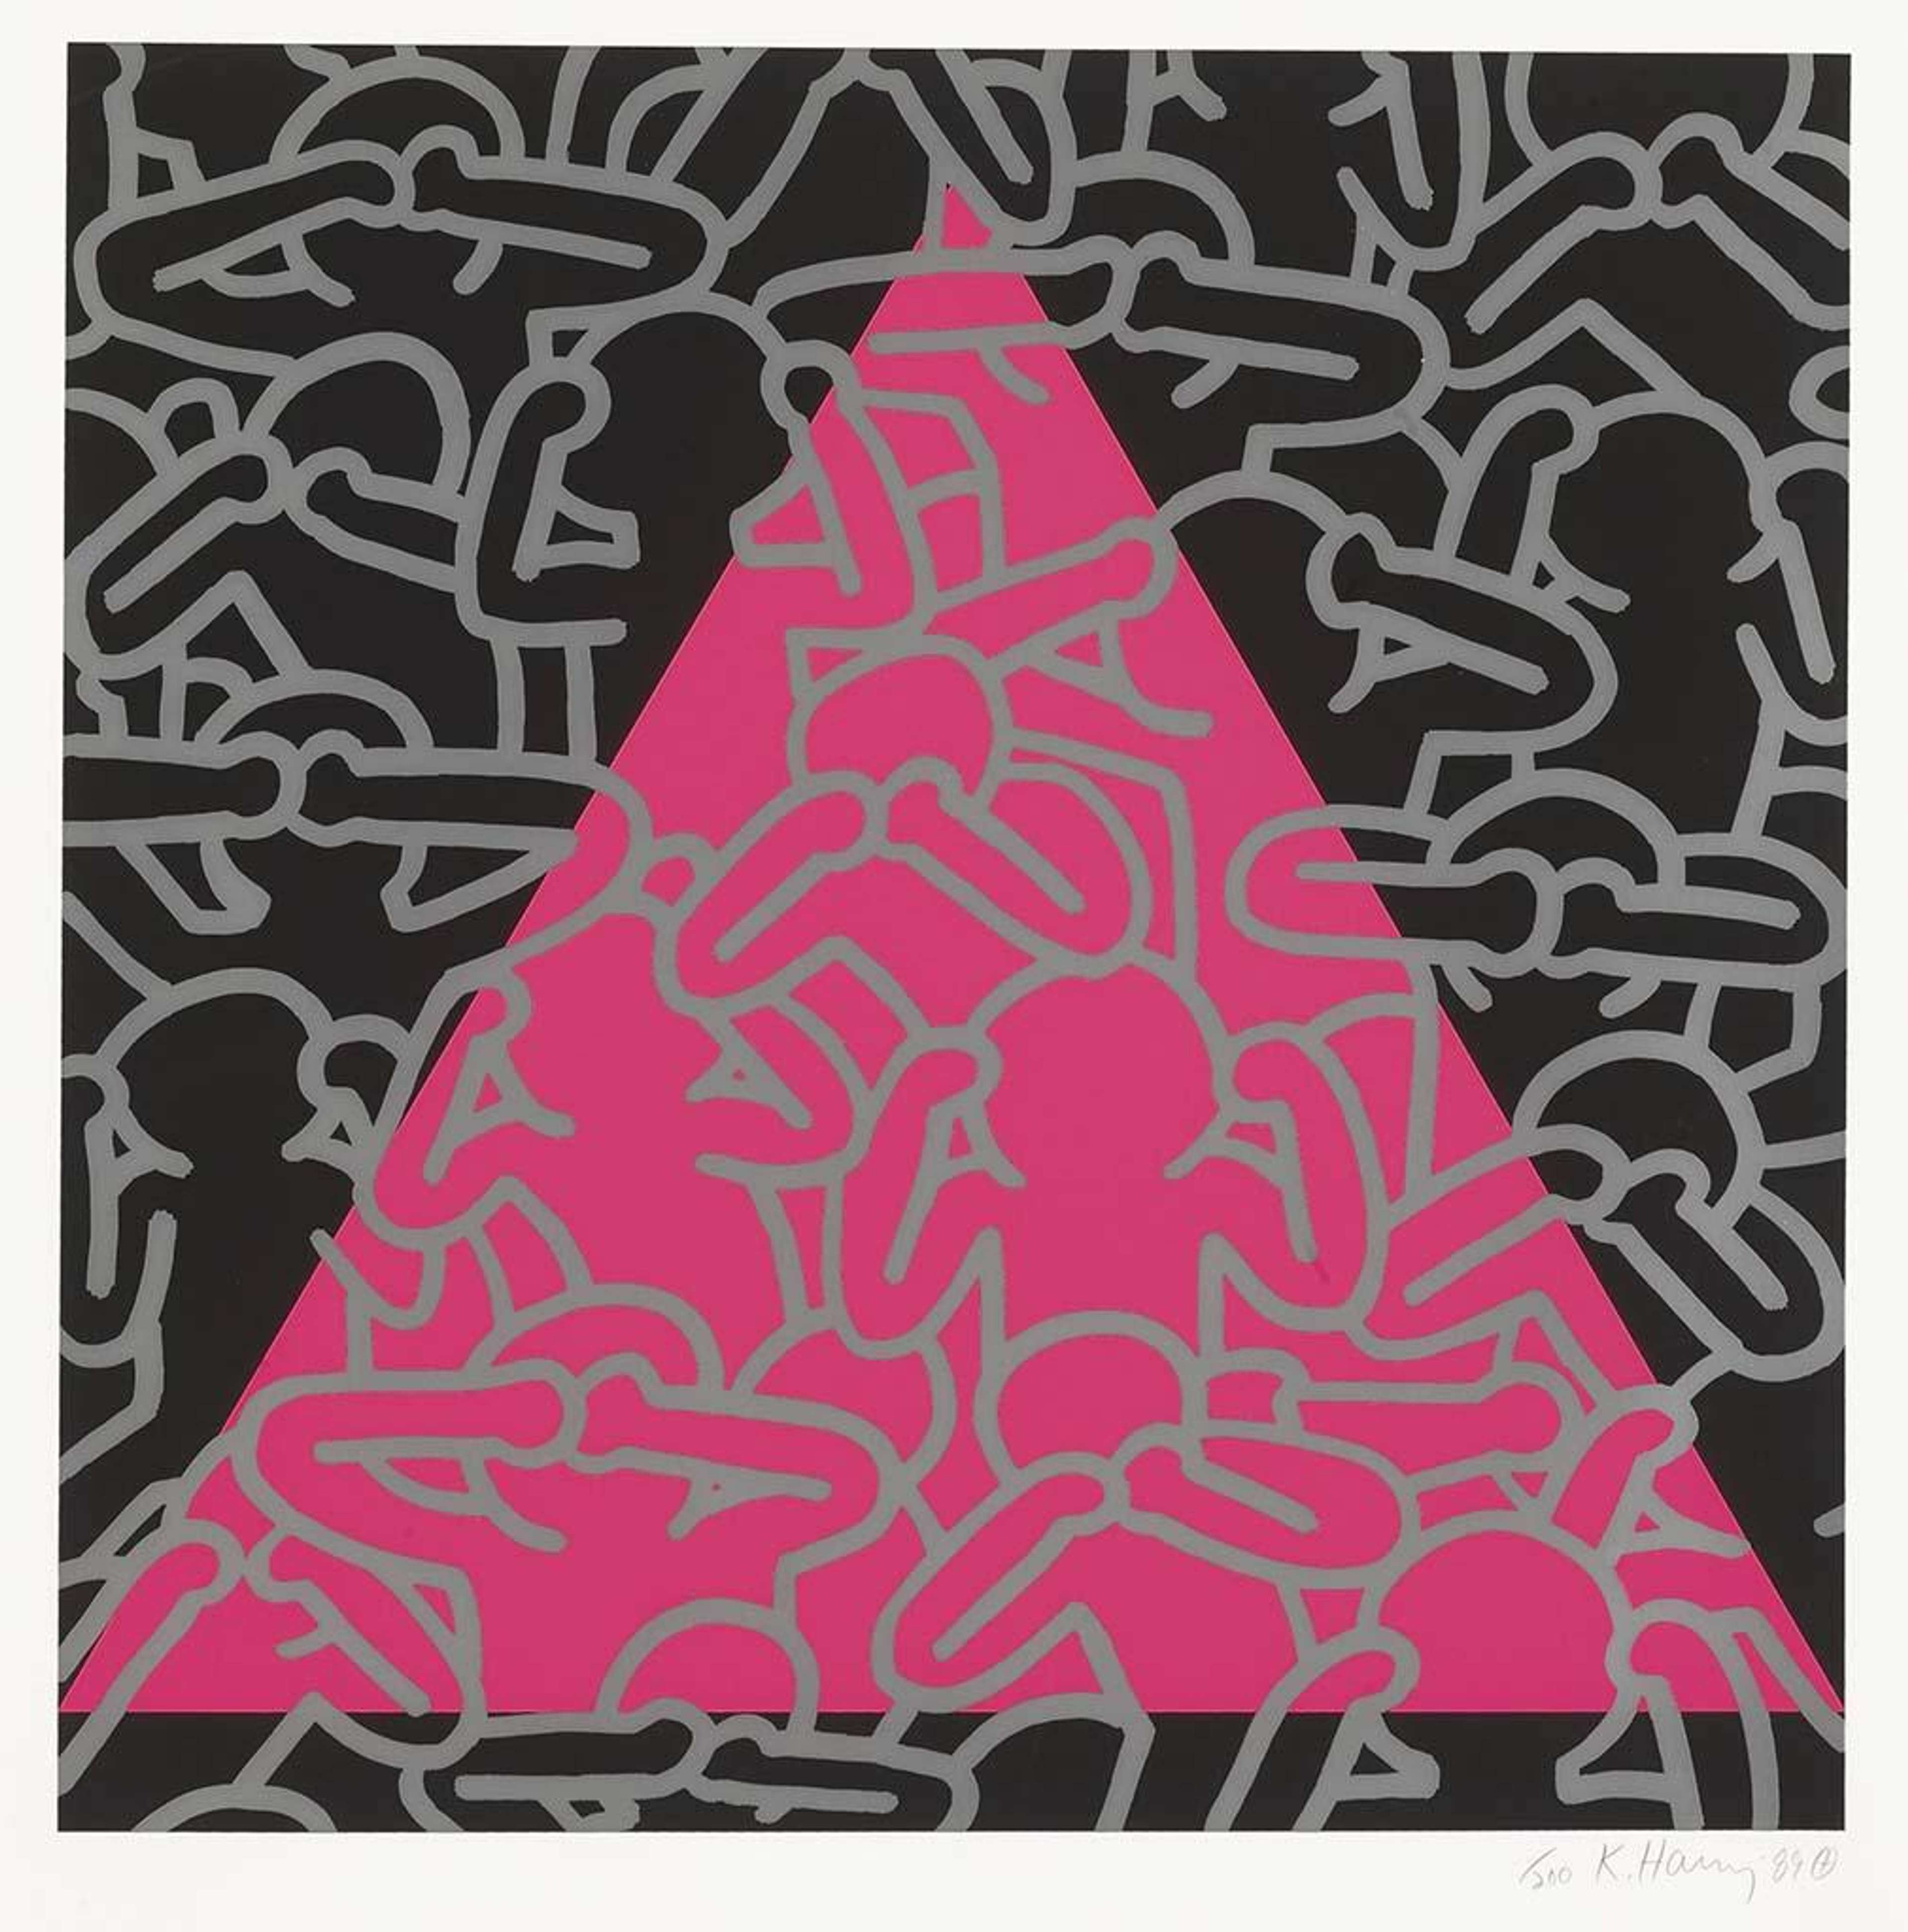
Les estampes de Haring allient pertinence culturelle et tirages limités. Les œuvres de la série Pop Shop demeurent très prisées par les collectionneurs.
Bridget Riley
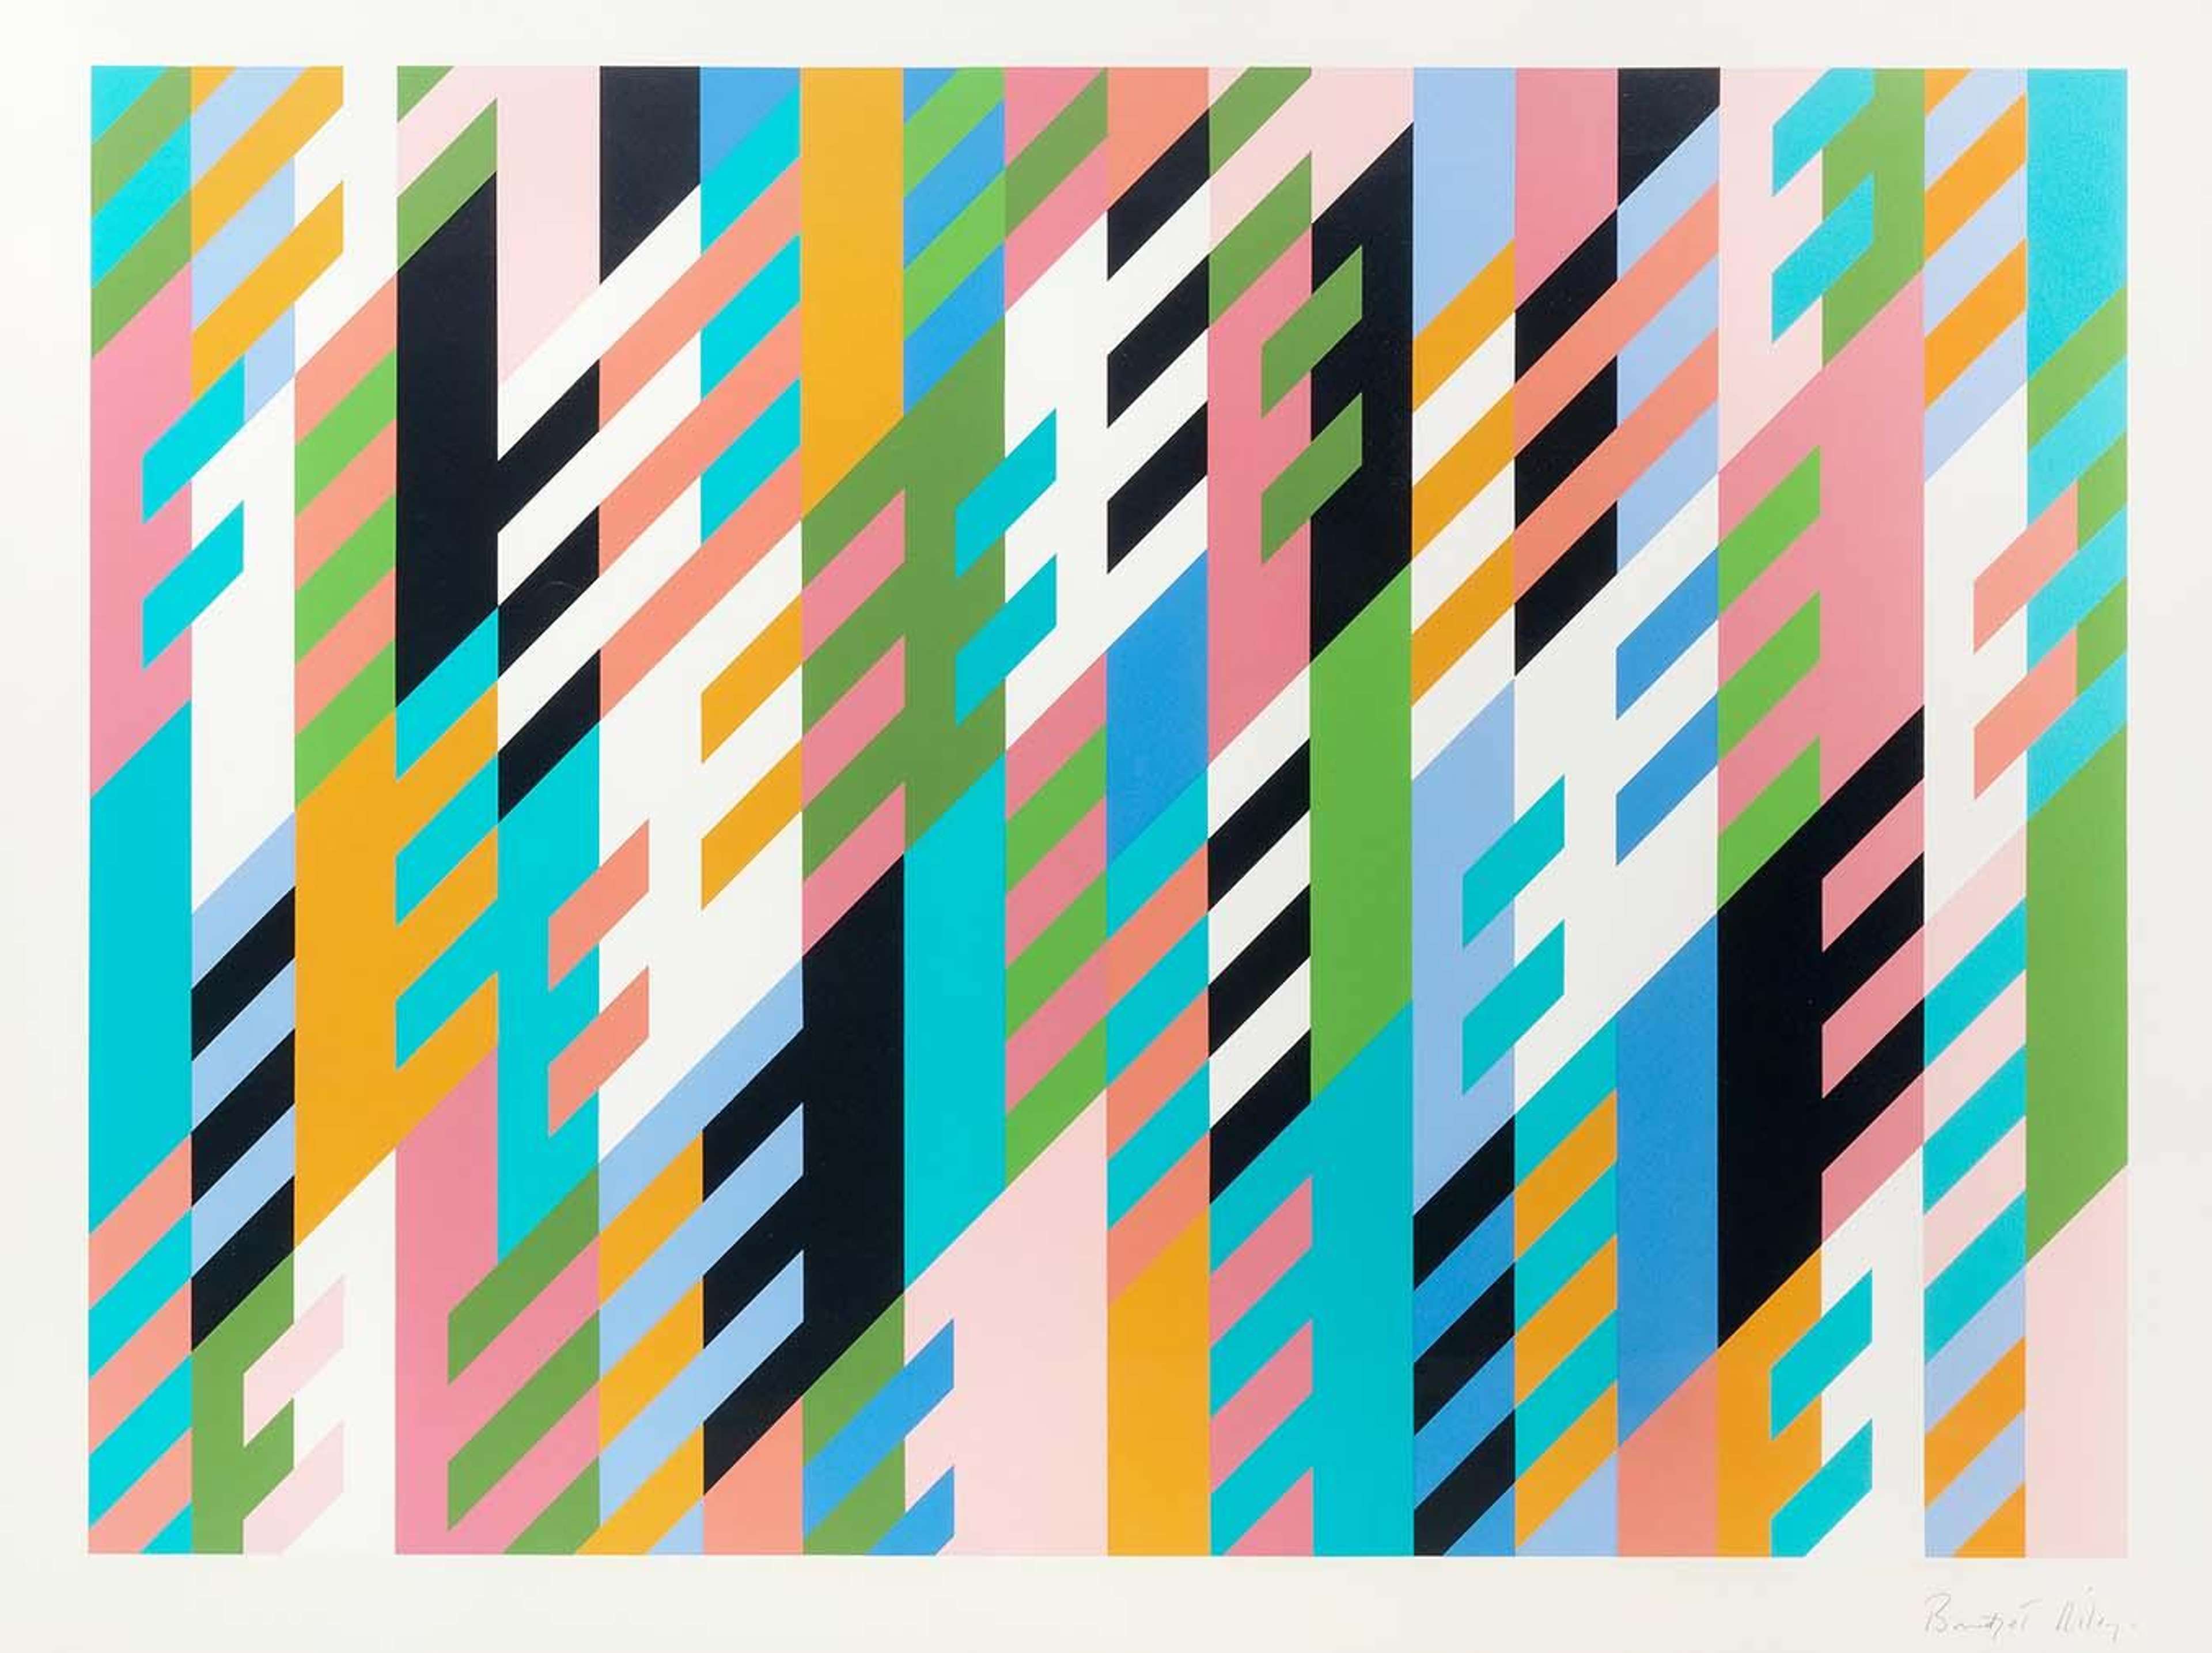
Les estampes optiques de Riley sont soutenues par des décennies de reconnaissance muséale et d'attention académique, ce qui a permis de créer un marché secondaire stable et respecté.
Yayoi Kusama
La popularité mondiale de Kusama et son langage visuel distinctif ont contribué à établir un marché solide pour ses estampes.
Ces marchés partagent une caractéristique essentielle : ils sont bien documentés et font l'objet d'échanges actifs, permettant aux collectionneurs d'observer les tendances de prix au fil du temps.
2. Art numérique
L'art numérique est devenu l'un des développements les plus visibles du marché de l'art au cours de la dernière décennie.
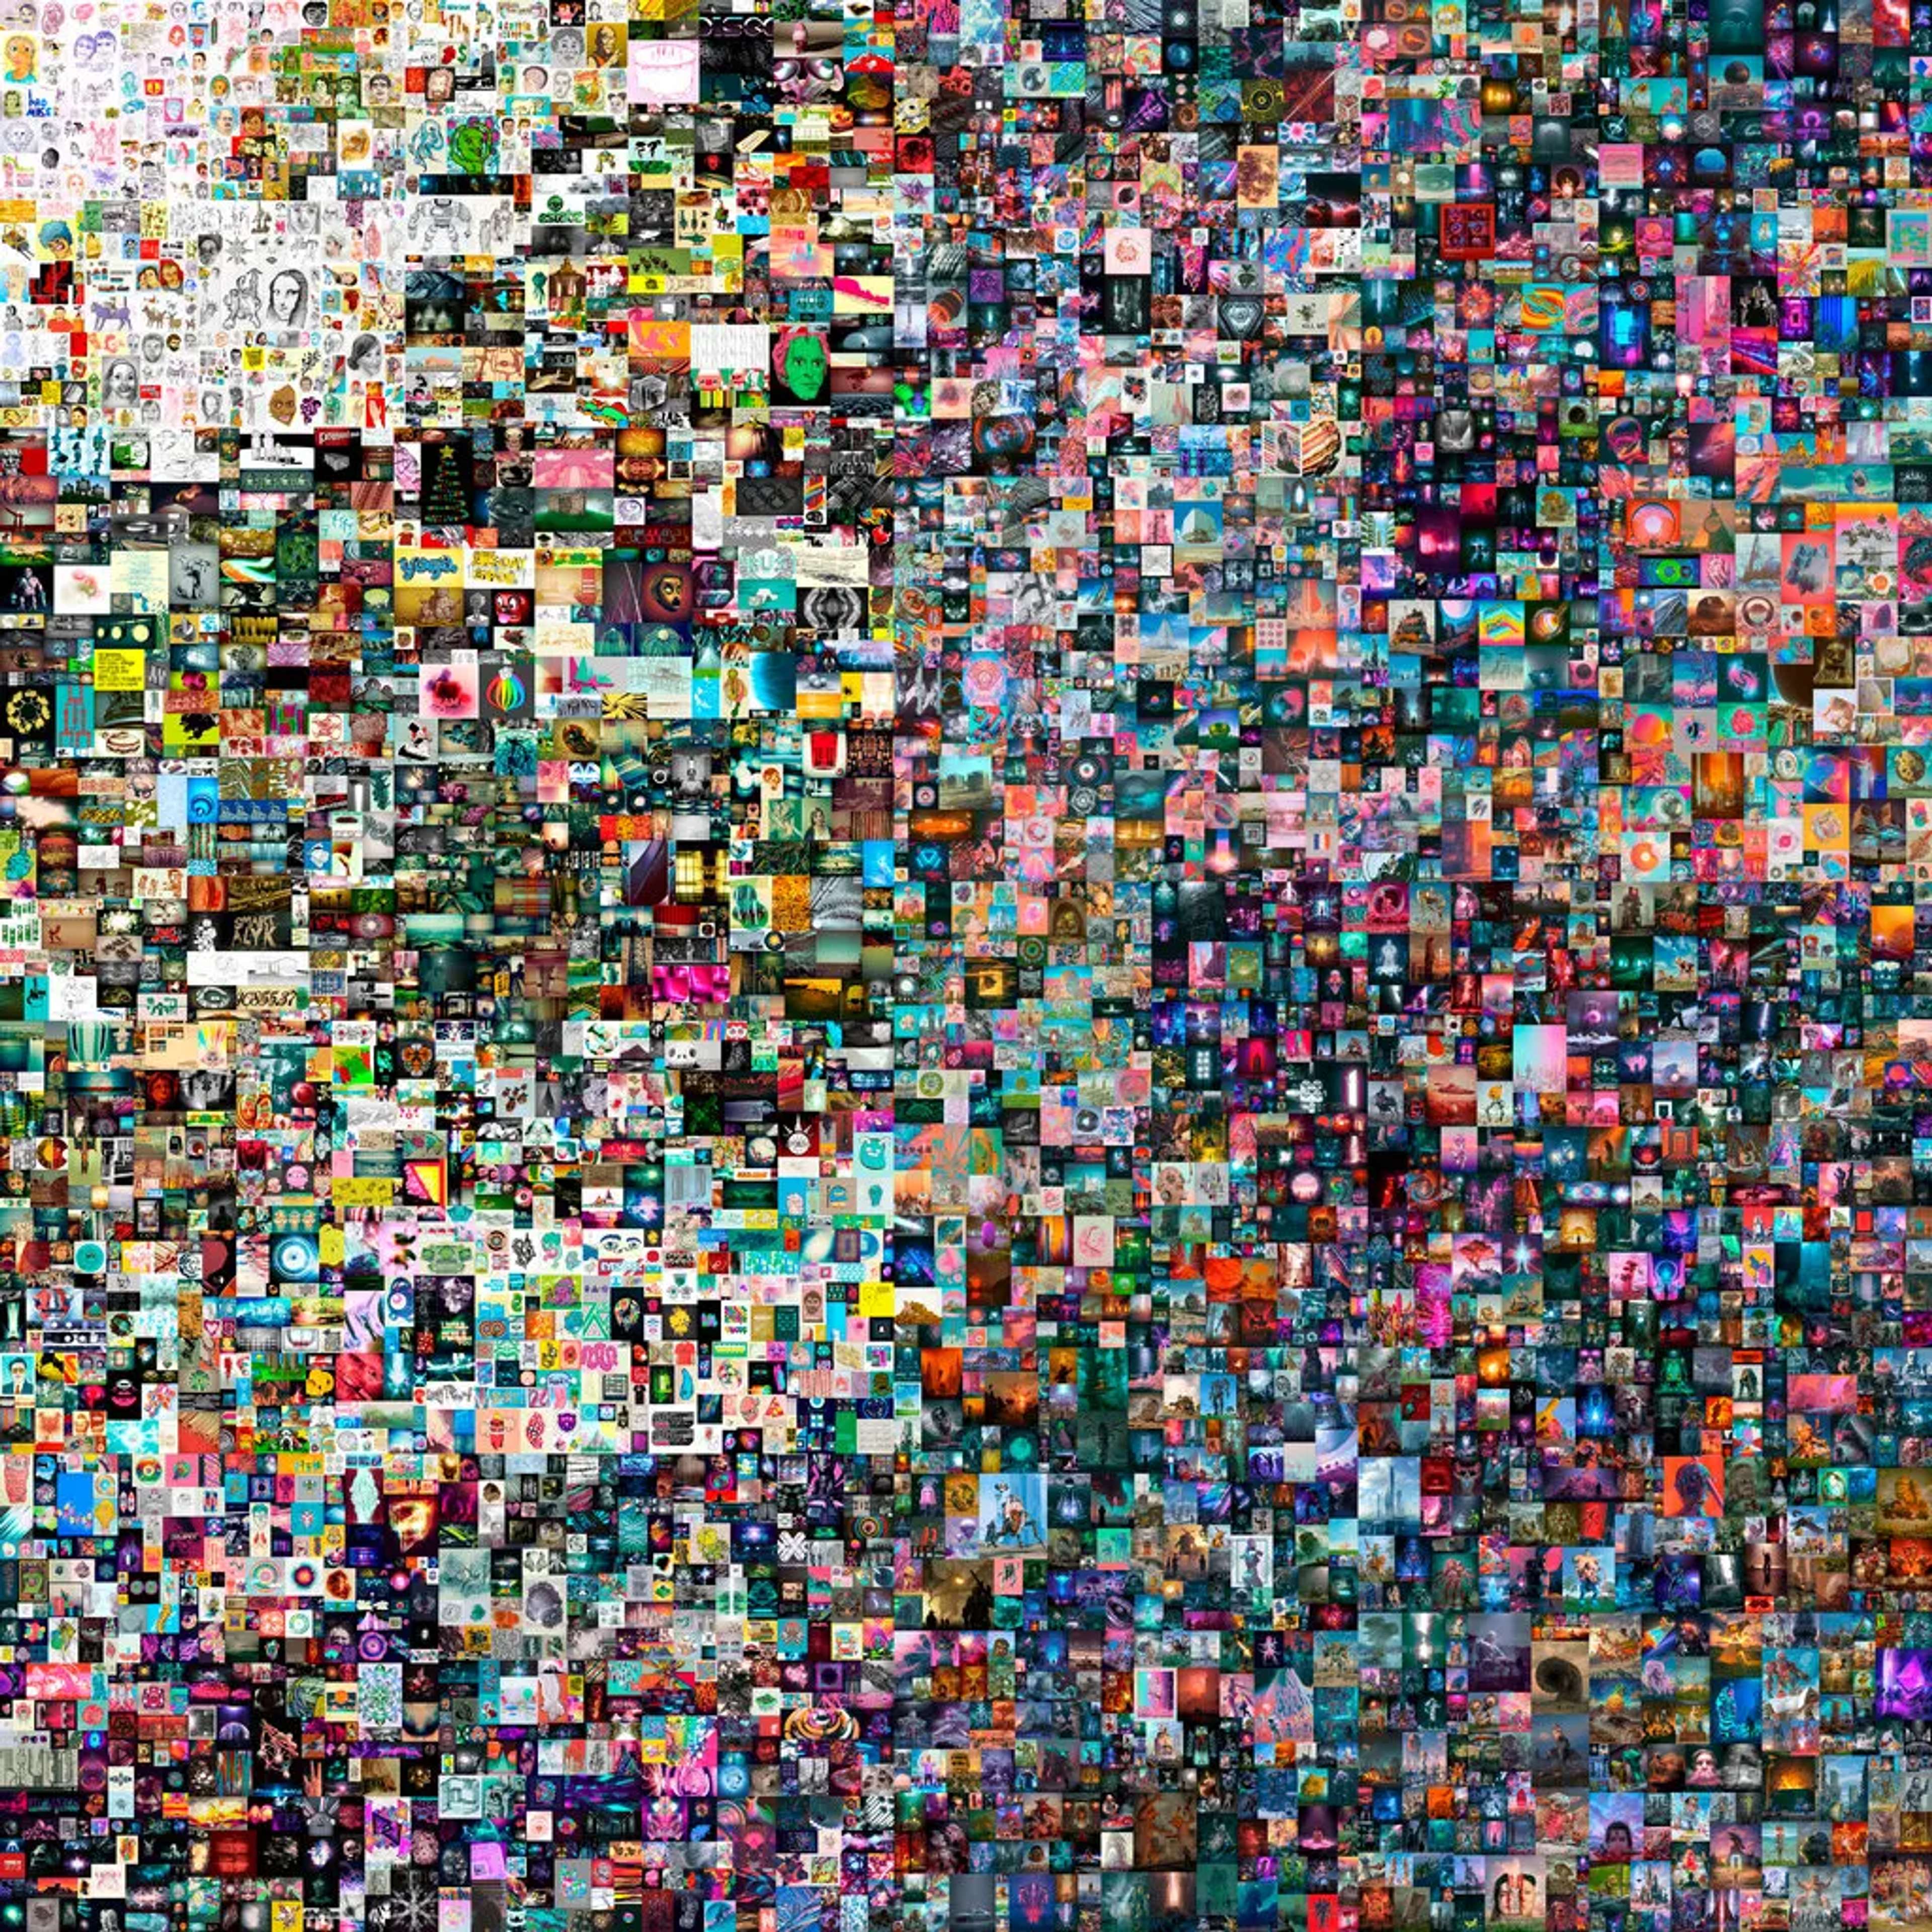
L'émergence des NFT au début des années 2020 a brièvement transformé les œuvres numériques en une classe d'actifs spéculatifs majeure. La vente de « Everydays: The First 5000 Days » de Beeple pour 69 millions de dollars chez Christie's a captivé l'attention mondiale et a initié une nouvelle génération de collectionneurs au concept de propriété basée sur la blockchain.
La technologie NFT permet de lier des fichiers numériques à des jetons uniques enregistrés sur une blockchain. Ces jetons fournissent un registre vérifiable de la propriété et de l'historique des transactions.
En théorie, cela offrait une solution à l'un des défis traditionnels des médias numériques. Les fichiers numériques pouvant être copiés à l'infini, il est difficile d'établir une notion de rareté. Les NFT ont tenté de créer cette rareté par le biais d'une propriété cryptographique.
Cependant, l'essor rapide du marché des NFT a été suivi d'une volatilité notable. De nombreux prix ont été portés autant par la spéculation que par des comportements de collection à long terme. Lorsque les marchés des cryptomonnaies se sont refroidis, la demande pour de nombreux NFT a fortement décliné.
L'art numérique continue d'évoluer en tant que médium, notamment par le biais de systèmes génératifs et de l'intelligence artificielle. Les maisons de vente et les galeries continuent d'expérimenter ces formes. Mais comparé aux segments plus établis du marché de l'art, l'art numérique reste relativement jeune. Il lui manque les décennies de données de ventes comparables et l'historique institutionnel qui soutiennent des marchés plus matures.
Pour les collectionneurs à l'aise avec des niveaux de risque plus élevés, le marché de l'art numérique peut constituer un espace intéressant à explorer. Toutefois, d'un point de vue purement d'investissement, il demeure moins prévisible que des segments tels que le marché secondaire des estampes.
3. Fonds d'investissement dans les œuvres d'art
Les fonds d'investissement dans l'art tentent de traiter les œuvres comme des actifs financiers structurés.
Plutôt que d'acquérir des œuvres individuelles, les investisseurs apportent des capitaux à un portefeuille d'œuvres géré. Les gestionnaires de fonds acquièrent ensuite des œuvres pour le compte des investisseurs, avant de les revendre pour générer des rendements. En théorie, ce modèle offre diversification et expertise professionnelle. En pratique, les fonds d'art sont confrontés à plusieurs défis structurels. La liquidité est l'un des plus notables. La vente d'une œuvre peut prendre des mois, voire des années, selon les conditions du marché et la demande des acheteurs. Les gestionnaires de fonds doivent donc piloter avec rigueur leurs stratégies d'acquisition et de sortie.
L'évaluation constitue un autre défi. Contrairement aux titres financiers, les œuvres ne font pas l'objet de transactions en continu. La tarification repose souvent sur des ventes comparables et le jugement d'experts. Malgré ces complexités, les fonds d'art ont alimenté une réflexion plus large sur l'art et la gestion de patrimoine. Les conseillers en gestion de fortune considèrent de plus en plus l'art et les objets de collection comme une composante potentielle de portefeuilles diversifiés, bien qu'il s'agisse généralement d'une allocation relativement faible.
Pour les collectionneurs privés, les enseignements à tirer des fonds d'art concernent moins les fonds eux-mêmes que la discipline qu'ils imposent. Un investissement réussi dans l'art dépend de la qualité des acquisitions, de la compréhension du marché et de la patience dont on fait preuve.
4. Parts fractionnaires
La propriété fractionnée représente une approche innovante de l'investissement dans les œuvres d'art. Plutôt que d'acquérir une œuvre en pleine propriété, les investisseurs achètent des parts de celle-ci. Plusieurs personnes peuvent ainsi détenir une quote-part d'une seule et même pièce.
Certaines plateformes utilisent la technologie blockchain pour enregistrer ces parts, tandis que d'autres s'appuient sur des structures financières traditionnelles. L'attrait réside dans l'accessibilité : les investisseurs peuvent s'exposer à des œuvres qui, autrement, leur seraient financièrement inaccessibles.
Toutefois, la propriété fractionnée soulève de nouvelles questions. Les investisseurs disposent souvent d'un contrôle limité sur le moment où l'œuvre est vendue, les décisions relatives au calendrier étant généralement prises par la plateforme de gestion. Ce secteur demeurant relativement récent, les données de performance à long terme restent limitées.
Pour les collectionneurs attachés avant tout à l'expérience culturelle liée à la possession d'œuvres, la propriété fractionnée peut sembler éloignée de la collection traditionnelle. Pour d'autres, elle constitue un moyen de participer financièrement à la valeur d'œuvres de premier plan.
Le marché de l'art offre de multiples façons de s'impliquer. Les collectionneurs peuvent acquérir des œuvres directement, investir via des fonds, explorer des formats numériques ou s'essayer à la propriété fractionnée.
Pourtant, malgré l'émergence de nouveaux modèles, les principes fondamentaux de l'investissement dans les œuvres d'art demeurent remarquablement constants.
Les collectionneurs avisés privilégient généralement les segments où la demande est manifeste, les prix comparables et l'importance culturelle solidement établie.
C'est l'une des raisons pour lesquelles le marché secondaire des estampes et éditions d'artistes blue chip continue de jouer un rôle si déterminant. Des artistes tels que Warhol, Banksy, Hockney, Lichtenstein, Haring, Riley et Kusama ont développé une base de collectionneurs mondiale et des marchés secondaires profonds. Leurs œuvres s'échangent régulièrement lors de ventes aux enchères et de transactions privées, générant ainsi les données comparables qui permettent aux collectionneurs d'analyser la valeur.
Sur un marché de l'art historiquement opaque, cette transparence est exceptionnelle. Elle n'élimine pas le risque pour autant. Les prix des œuvres fluctuent toujours et les goûts évoluent. Toutefois, lorsque les collectionneurs associent données historiques de prix et expertise spécialisée, le marché devient bien plus aisé à appréhender.
Alors que la technologie continue de transformer le monde de l'art, l'approche la plus efficace restera probablement ce même équilibre entre données et expertise.
Pour les collectionneurs disposés à aborder le marché avec patience, curiosité et discipline, l'art demeure l'un des rares actifs capables d'offrir à la fois une portée culturelle et un potentiel financier à long terme.